


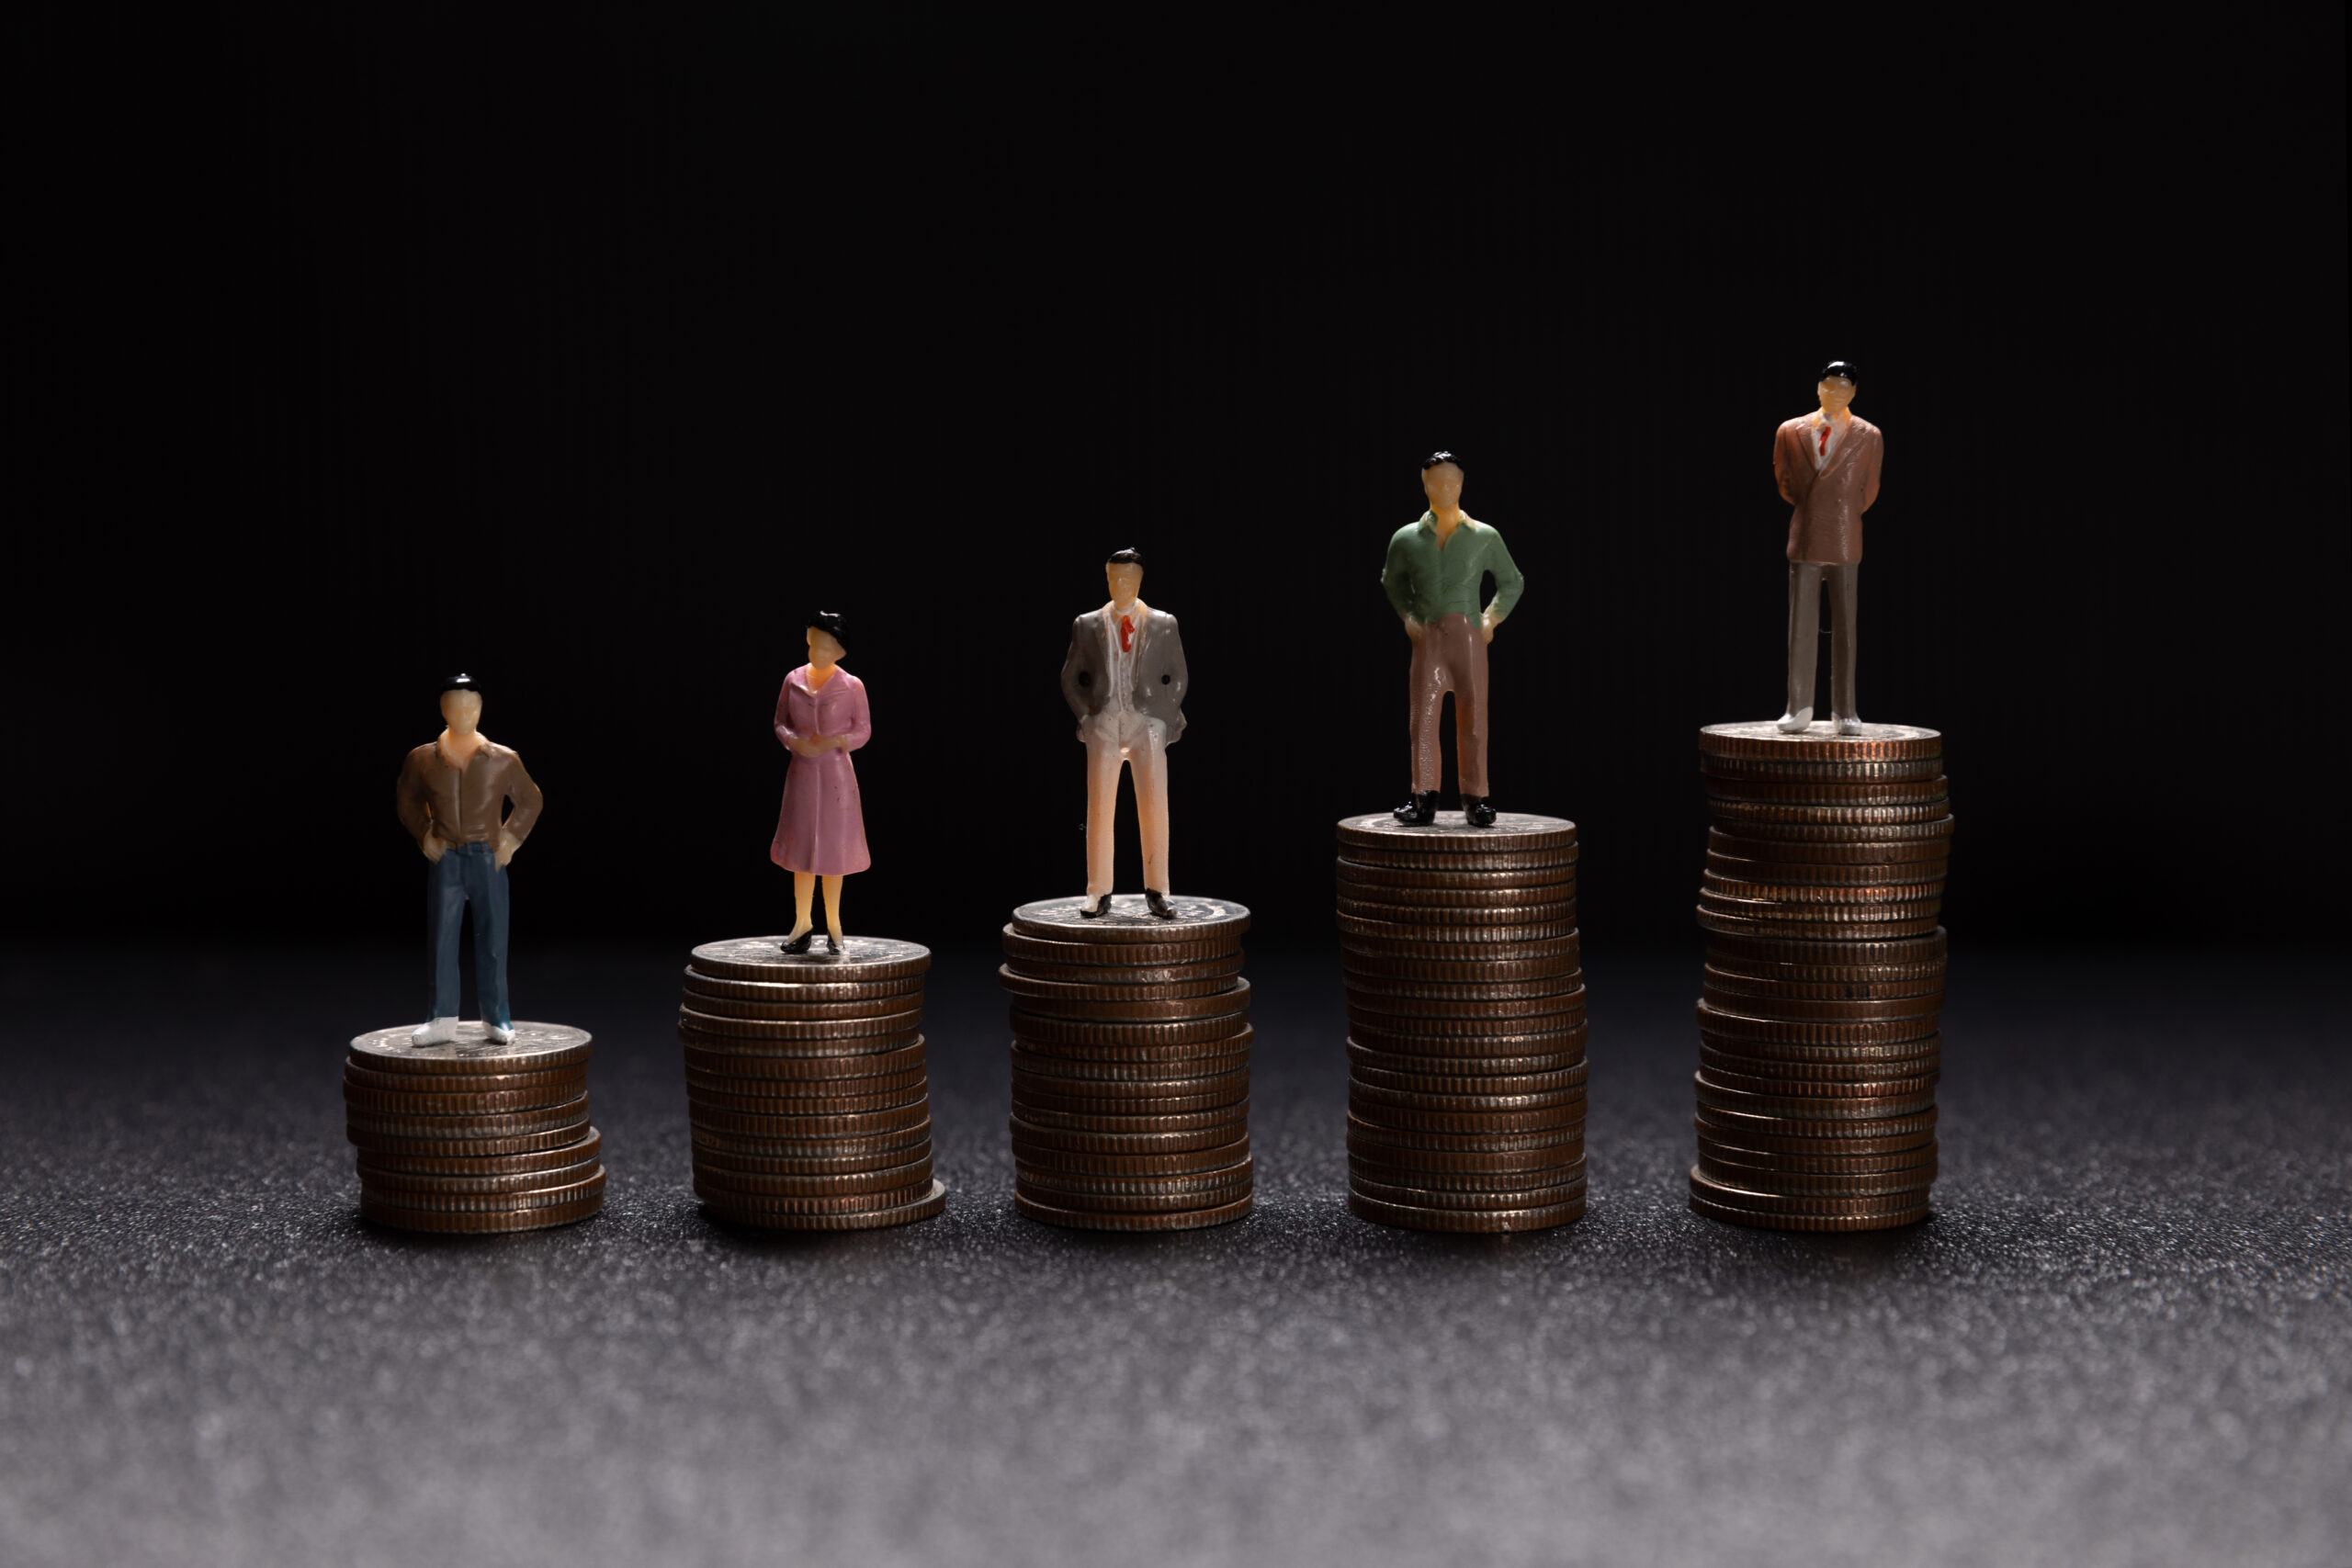
У частной инвестиции может быть качественный актив, понятная экономика и даже завершённый проект — и при этом не быть реального способа быстро вернуть капитал. Право продать долю, закреплённое в договоре, само по себе не гарантирует, что найдётся покупатель и расчёт пройдёт в нужный срок.
Поэтому ликвидность стоит оценивать не после появления проблем с выходом, а ещё до входа в проект. Денис Лагутенко, основатель компании DNL Capital, не с формальным правом продать долю, а с тем, насколько исполним весь механизм выхода.
Для меня ликвидность — это не просто право продать долю, записанное в договоре. Это реальная возможность превратить инвестицию в деньги за приемлемое время и по понятной цене. Актив может быть качественным и расти в стоимости, но если нет покупателя, передача доли ограничена или расчёт зависит от будущего финансирования, деньги остаются заблокированными. Поэтому ликвидность я оцениваю ещё до входа в сделку.
Главный вопрос, на который нужно найти ответ до перевода денег: что именно должно произойти, чтобы право на выход превратилось в реальный возврат капитала?
Право на выход не означает возврат капитала
Наличие в договоре пункта о праве инвестора продать свою долю само по себе не гарантирует возврат денег. Чтобы это право стало исполнимым, должны одновременно выполняться несколько условий. Их полезно проверять по простому тесту из пяти ключевых вопросов.
- Покупатель. Кто может и захочет купить долю или весь актив? Это может быть внешний рынок, партнёры по проекту, управляющий, сама проектная компания или стратегический инвестор. Если круг потенциальных покупателей не определён, право на продажу остаётся формальным.
- Согласование. Чьё разрешение требуется для сделки? Любой из партнёров может иметь право заблокировать или надолго задержать продажу доли.
- Цена. Как определяется стоимость? Это может быть рыночное предложение, независимая оценка, заранее согласованная формула или фиксированная стоимость. Если механизм определения цены непрозрачен, это создаёт риск продажи с большим дисконтом.
- Источник расчёта. Откуда у покупателя появятся деньги на оплату? Это могут быть его собственные средства, новый кредит или денежный поток от самого проекта. Обещание выкупа без понятного источника финансирования имеет низкую ценность.
- Срок расчёта. В какой срок после определения цены и согласования сделки инвестор получит деньги на счёт?
Если хотя бы на один из этих вопросов нет чёткого ответа в документах, реальная ликвидность сделки оказывается под вопросом.
Срок проекта и срок возврата денег — не одно и то же
В презентациях инвестиционных проектов часто можно встретить плановый горизонт — например, «выход через три года». Однако плановый срок проекта не равен гарантированной дате возврата капитала. Между готовностью актива к продаже и деньгами на счёте инвестора лежит целая цепочка событий: поиск покупателя, переговоры, согласования, закрытие сделки и распределение поступивших средств. Каждый из этих этапов может занять время и сдвинуть реальный срок возврата денег.
Завершение строительства, ввод объекта в эксплуатацию или достижение им операционной рентабельности ещё не означают завершение инвестиции. Инвестиция завершена, когда капитал возвращён инвестору. Если продажа затягивается, возникает ситуация, в которой «инвестиция не обязательно плохая, но капитал заморожен».
Фраза «выход через три года» для меня означает план, а не обещание платежа на конкретную дату. Я уточняю, что именно должно произойти к этому моменту: завершение строительства, стабилизация аренды, поиск покупателя, закрытие продажи или распределение денег инвесторам. Между этими событиями может пройти существенное время. Поэтому меня интересует не только дата в финансовой модели, но и последовательность действий, которая приведёт к реальному возврату денег.
Что может ограничивать продажу доли
Даже при наличии покупателя инвестор не всегда может свободно продать свою долю. Договоры часто содержат условия, которые регулируют смену участников проекта. Важно не воспринимать их как универсальные юридические нормы, а проверять, как именно они сформулированы в документах по конкретной сделке и в какой юрисдикции.
Ключевые ограничения, на которые стоит обратить внимание:
- Согласие других участников. Может требоваться формальное согласие управляющего или всех партнёров на продажу доли третьему лицу.
- Преимущественное право покупки (ROFR — Right of First Refusal). Партнёры могут иметь право выкупить долю продавца на тех же условиях, которые предложил внешний покупатель. Это усложняет и замедляет сделку.
- Право присоединения к продаже (Tag-Along). Если один из участников (обычно мажоритарный) продаёт свою долю, другие инвесторы могут получить право присоединиться к сделке и продать свои доли тому же покупателю на тех же условиях.
- Право принудительной продажи (Drag-Along). Если большинство участников договорилось о продаже проекта, они могут заставить миноритарных инвесторов продать свои доли на тех же условиях.
- Полный запрет на передачу доли в течение определённого периода (Lock-up period).
Эти механизмы могут быть разумной защитой интересов всех сторон, но инвестор должен понимать их до подписания документов.
Четыре сценария возврата капитала
Возврат капитала может происходить по-разному. Каждый сценарий имеет свои особенности с точки зрения того, кто платит, как определяется цена и прекращается ли участие инвестора в проекте.
1. Продажа всего проекта. Стратегический инвестор или рыночный покупатель приобретает весь актив. Участие всех инвесторов прекращается. Цена определяется рынком, но деньги инвестор получает только после закрытия сделки и погашения всех обязательств проекта.
2. Продажа своей доли. Инвестор самостоятельно находит покупателя на свою долю. Это позволяет выйти из проекта индивидуально, не дожидаясь общей продажи. Однако найти покупателя на миноритарную долю бывает сложнее, а цена может включать дисконт за неконтрольный пакет.
3. Договорный выкуп доли (Buyback). Проектная компания, управляющий или другой партнёр выкупает долю инвестора на условиях, заранее прописанных в договоре. Этот сценарий выглядит надёжным, только если чётко определены обязанное лицо, формула цены, источник финансирования и срок оплаты.
4. Рефинансирование. Проект привлекает новый, более дешёвый или крупный кредит, а часть полученных средств направляет на выплаты инвесторам. Этот механизм позволяет вернуть часть вложенного капитала, но обычно не прекращает участие инвестора в проекте. Риски, связанные с владением активом и его долговой нагрузкой, сохраняются.
При продаже всего проекта обычно появляется внешний покупатель, но инвестор получает деньги только после закрытия сделки, погашения обязательств и распределения остатка. Рефинансирование может вернуть инвесторам часть капитала без продажи актива, но обычно не означает прекращения участия: проект продолжает работать, а долговая нагрузка может увеличиться. Поэтому я всегда разделяю возврат части денег и окончательный выход из риска.
 Читайте также
«Первый станок сделали в гостиной»: как мы с нуля создали производство упаковочного оборудования


Почему продажная цена не равна выплате инвестору
Даже если проект продан по высокой цене, это не значит, что вся сумма будет распределена между инвесторами. Из выручки от продажи сначала погашаются все обязательства проекта. Очерёдность выплат (так называемый waterfall) обычно выглядит так:
- Долги проекта. Погашение банковских кредитов и накопленных процентов.
- Расходы на сделку. Оплата услуг юристов, брокеров, консультантов.
- Налоги.
- Привилегированные выплаты. Если у некоторых инвесторов есть право на возврат капитала в первую очередь (ликвидационная преференция), они получают деньги раньше остальных.
- Возврат капитала остальным инвесторам.
- Распределение прибыли. Оставшиеся средства делятся между инвесторами и управляющим партнёром в соответствии с договорными условиями.
Из-за такой структуры итоговая сумма на счёте инвестора может оказаться значительно меньше, чем его доля от общей цены продажи актива.
Как механика выхода меняется в разных форматах
Способы вернуть капитал сильно зависят от формата инвестирования. Сравним три распространённых варианта по ключевым параметрам выхода.
| Критерий | Прямое владение объектом | Доля в частном проекте | Биржевой инструмент (акции, REIT) |
|---|---|---|---|
| Покупатель | Рынок, на котором инвестор ищет покупателя сам | Стратегический инвестор, партнёры, проектная компания | Организованный рынок (биржа) |
| Ограничения | Минимальные (зависят от законодательства) | Существенные (согласия, ROFR, lock-up) | Минимальные (зависят от брокера и объёма) |
| Цена | Определяется прямыми переговорами с покупателем | Зависит от сценария выхода: рынок, оценка, формула | Определяется биржевыми котировками в реальном времени |
| Срок расчёта | От нескольких недель до многих месяцев | От нескольких месяцев до нескольких лет | Обычно 1–2 рабочих дня (T+1, T+2) |
Этот обзор показывает, что высокая ликвидность биржевых инструментов обеспечивается стандартизированными правилами и постоянным наличием покупателей и продавцов. В частных сделках такой инфраструктуры нет, поэтому все условия выхода должны быть созданы и согласованы самими участниками.
Чек-лист до перевода капитала
Анализ условий выхода — неотъемлемая часть оценки любой частной инвестиции. Перед подписанием документов полезно задать себе и управляющему партнёру несколько контрольных вопросов:
- Кто и при каких условиях принимает решение о продаже проекта?
- Существует ли понятный круг покупателей на мою долю или на весь актив?
- Может ли кто-то из участников заблокировать мою сделку по продаже доли?
- Как именно будет определяться цена при каждом из сценариев выхода?
- Прописан ли в договоре механизм выкупа, есть ли у него источник финансирования и срок?
- Какова полная очерёдность выплат после продажи актива?
- Что произойдёт, если проект не удастся продать в плановый срок?
Для меня главный стоп-сигнал — когда выход описан как гарантированное событие, но никто не может показать, кто, на каких условиях и за счёт каких денег должен вернуть капитал. Формулировка «через три года вы сможете выйти» ничего не стоит без механизма исполнения. Я не требую гарантированной ликвидности от частной инвестиции: иногда неликвидность — осознанная часть стратегии. Но я должен понимать её заранее и не платить за неликвидный актив так, будто смогу продать его в любой момент.
Главное правило: если ответ на ключевой вопрос о выходе существует только в устном обещании, его нельзя считать действующим условием сделки.





Комментарии
Войти, чтобы комментировать