


В 2019 году для того, чтобы вывести из тени всех тех, кто раньше работал на себя и не платил никаких налогов, государство пошло на эксперимент. Оно предложило упрощенный режим налогообложения – налог на профессиональный доход. На текущий момент окончание эксперимента обеления самозанятых официально намечено на 31 декабря 2028 года. Будет ли программа продлеваться – не известно.
Этот материал о том, как бизнесу нужно правильно оформлять взаимоотношения с самозанятыми: какие виды договоров допустимы, какие ограничения есть, кто и какие налоги должен платить, как нанимать работников со статусом самозанятого, какие нарушения могут выявить при проверках и какие штрафы выставить, как оформлять выплаты и т.п.
Самозанятый – что это за налоговый режим
Самозанятый – это любое физическое лицо, которое работает на себя и платит налог на профессиональный доход (НПД).
Налог на профессиональный доход – это особый налоговый режим, который применяется исключительно к физическим лицам, оказывающим услуги или продающим товары собственного производства, обязательно без перепродажи и без найма дополнительных сотрудников / работников. Пока НПД работает в статусе эксперимента.
Основной правовой акт, который регламентирует работу по НДП – Федеральный закон № 422-ФЗ (от 2018 года).
Особенности налогового статуса самозанятого
В качестве самозанятого можно оказывать следующие виды услуг (это только примеры, а не исчерпывающий список):
- Фото- и видеосъемка на заказ.
- Косметологические услуги на дому – стрижка, маникюр и т.п.
- Проведение праздников и мероприятий.
- Юридические и бухгалтерские консультации.
- Сдача собственного жилья в аренду.
- Услуги перевозки пассажиров или грузов на личном транспорте.
- Услуги строительства и ремонта.
- Услуги фрилансеров: копирайтеры, программисты, маркетологи и т.п.
В общем, подходит любая деятельность, если она не подпадает под перечень исключений, которые перечислены в статье 4 и в статье 6 закона ФЗ-422. Это в основном производство или продажа товаров, которые требуют маркировки или акцизов, добыча ископаемых, майнинг, обработка чужих платежей и пр.
Статус самозанятого можно совмещать со статусом ИП и с работой по трудовому договору. Гражданство РФ не самый важный фактор. Например, самозанятыми могут стать граждане стран ЕАЭС, при условии, что они имеют ИНН в России.
Никаких обязательных платежей и страховых взносов у самозанятых нет. А если вы не получали доходов и вознаграждений за свои услуги в течение месяца, то и налоги платить не нужно.
Налоговые ставки фиксированные:
- 4% – при оформлении чеков в пользу физлиц.
- 6% – при оказании услуг юридическим лицам, в том числе индивидуальным предпринимателям.
На первое время после регистрации предоставляется льгота – бонус на 10 000 руб. Пока лимит не исчерпается, налоговые ставки уменьшаются до 3% и 4% соответственно.
Регистрация, оформление чеков, оплата налогов и управление личным кабинетом – все онлайн, через приложение «Мой налог» или через личный кабинет на сайте ФНС. Никаких деклараций и обязательной отчетности. НДФЛ и страховые взносы платить не нужно, по крайней мере с деятельности в качестве плательщика НПД.
Так как сложностей фактически ноль, неудивительно, что многие стали выходить из тени. Количество самозанятых по данным Федеральной налоговой службы России на август 2026 года составило свыше 17,3 млн. человек.
А теперь ответим на самые популярные вопросы, связанные с оформлением отношений с самозанятыми.
Нужно ли самозанятому платить налог НДФЛ
Самозанятый уплачивает НПД с доходов от своей деятельности. НДФЛ с этих сумм платить не нужно.
Если человек одновременно работает официально по трудовому договору, работодатель становится налоговым агентом и перечисляет соответствующие налоги и страховые взносы с зарплаты. Это отдельная категория доходов.
Например, если самозанятый получает доход просто как физлицо, пусть это будут проценты по вкладу (без заключения отдельного договора об оказании услуг в статусе самозанятого), то он платит налоги с доходов в общем порядке – как обычное физлицо.
Итого: доходы в режиме самозанятости облагаются НПД отдельно. При утрате статуса плательщика НПД исполнитель обязан заплатить налоги в общем порядке.
Могут ли самозанятые одновременно работать по трудовому договору и по договору ГПХ
Самозанятый может одновременно получать зарплату по трудовому договору, а также оказывать услуги по договорам ГПХ – в роли плательщика налога на профессиональный доход. Это не запрещено.
Технически компания или ИП может нанять самозанятого к себе на работу и даже не знать о его налоговом статусе. Отдельно запрашивать у сотрудника статус самозанятого тоже не нужно. Никакого конфликта по налогам и отчислениям не возникает.
Когда самозанятый не может работать по трудовому договору
Единственная ситуация-исключение – это когда юрлицо нанимает к себе физлицо, с которым у него уже есть договорные отношения. То есть бизнес не может одновременно платить самозанятому зарплату и заказывать услуги, как у плательщика НПД. Это очень похоже на трудовые отношения.
Обратная ситуация – это когда бизнес сначала работал с сотрудником в рамках трудового договора, но потом решил нанять этого же сотрудника в качестве самозанятого фрилансера, предварительно уволив из штата. Такая схема может быть воспринята налоговыми и контролирующими органами как финансовая махинация.
Если самозанятый получает доходы от текущего или от бывшего работодателя (менее 2 лет от даты увольнения), то он не может проводить их по режиму НПД.
Основание – пункт 8 части 2 статьи 6 закона № 422-ФЗ.
Если бизнес уже работал с конкретным физлицом в разных налоговых статусах, то он не может не знать о том, что нарушает требования закона. Оспаривать факт в случае судебных разбирательств или штрафов будет нереально. Все фиксируется в документации бизнеса и в соответствующих отчетах: и трудовые отношения, и отношения с самозанятым. Налоговая легко отслеживает накладку по ИНН получателя дохода. У физлица и у самозанятого один и тот же ИНН.
Может ли госслужащий быть самозанятым
Госслужащий вправе получить статус самозанятого только для сдачи жилья в аренду. Иные доходы в режиме самозанятости для него не признаются объектом обложения НПД. Это следует из пункта 4 части 2 статьи 6 закона. В остальных случаях самозанятым может стать любой гражданин, но только не государственный служащий (для ведения коммерческой деятельности).
Как оформить отношения с самозанятым в 2026 году, чтобы отношения не признали трудовыми
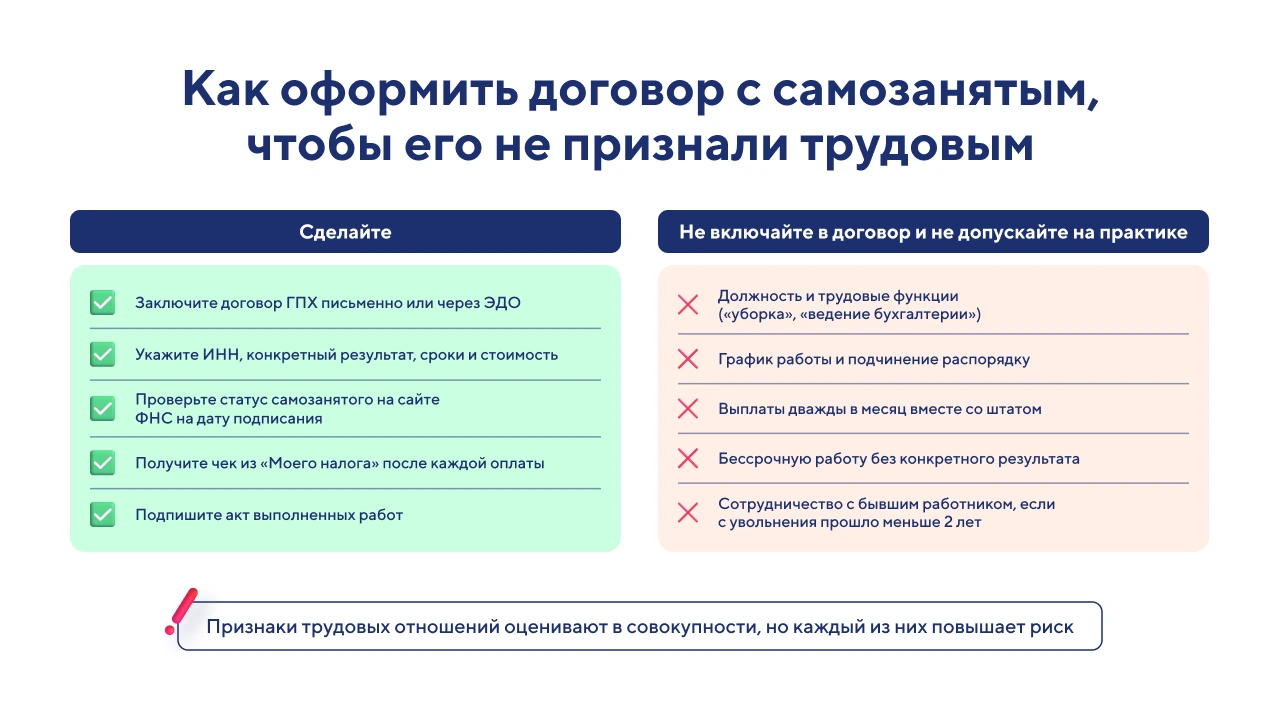
Чтобы избежать признания отношений трудовыми, нужно заключить договор с самозанятым гражданско-правового характера.
- Подпишите договор в письменной форме или с использованием ЭДО (электронного документооборота).
- Укажите ИНН исполнителя, конкретные задачи, пропишите даты подписания и стоимость работ. Укажите сроки выполнения обязательств и порядок оплаты по факту выполнения – до или после оказания услуг, в течение определенного времени после сдачи / проверки качества и т.п.
- Обязательно проверьте статус самозанятого через сервисы ФНС. Он должен быть активным на момент подписания договора. При желании можно запросить справку у самого самозанятого. Она формируется в виде PDF-файла в пару кликов из приложения «Мой налог».
- По результатам исполнитель обязан предоставить чек. Чек формируется в том же приложении.
- Чтобы получить документальное подтверждение оказания услуг, оформляйте акты выполненных работ.
Обратите внимание: не включайте в договор пункты о рабочем графике, внутреннем трудовом распорядке или должности. Гражданско-правовой договор с самозанятым должен отличаться от трудового: предмет договора – конкретные результаты, а не трудовые функции.
Образец и шаблон договора с самозанятым для ИП и ООО можно найти здесь.
Признаки трудовых отношений с самозанятыми
Суд или инспекция могут переквалифицировать отношения, если есть признаки трудового характера:
- Исполнитель выполняет обязанности по должности и графику.
- Соблюдает трудовой распорядок и внутренние правила – об этом прямо сказано в договоре ГПХ. Например, он выполняет работу в офисе / на территории работодателя, в том числе посещает планерки, собрания, совещания и т.п., приходит на рабочее место и уходит вместе с остальными сотрудниками.
- Получает регулярные фиксированные выплаты (вместе с остальными работниками – дважды в месяц), очень похожие на выплату зарплаты, а не на вознаграждения исполнителя по результатам.
- Постоянно работает на материалах и оборудовании заказчика.
- В договоре отсутствует конкретный срок и результат (описание того, как должна выглядеть работа / услуга в готовом виде). Вместо этого в договоре прописываются определенные трудовые функции. Например, уборка помещений, ведение бухгалтерии и т.п.
- Отношения длятся долго – без разовых услуг.
Эти факты обычно служат основанием для признания трудовых отношений. Но дополнительно могут рассматриваться и косвенные факторы:
- Заключение первого договора на год с последующей автоматической пролонгацией. Это очень частый прием бухгалтеров.
- Предприятие массово заключает договоры ГПХ вместо полноценных трудовых договоров.
- Доля дохода исполнителя от одного заказчика превышает 75%.
Что немаловажно: отдельно взятый признак не может являться 100%-ным доказательством трудовых отношений. Все они рассматриваются только в совокупности.
Риски переквалификации отношений с самозанятым
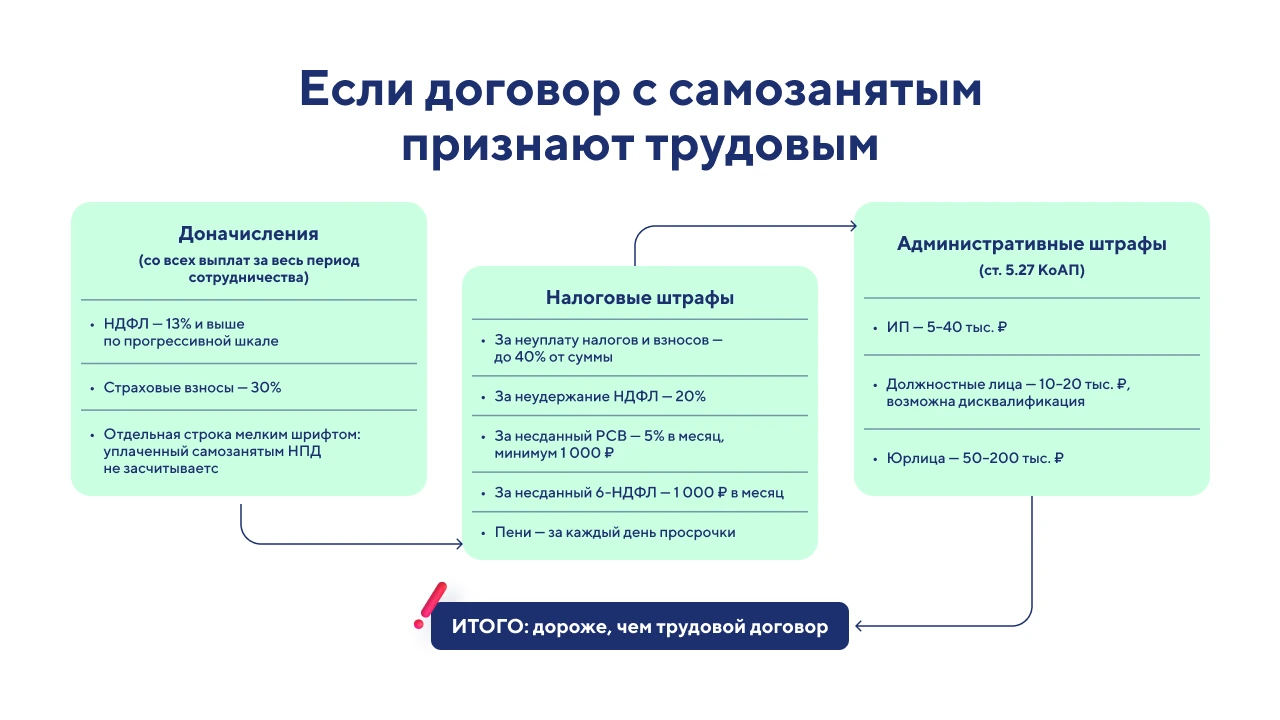
Если договор переквалифицировали в трудовой, то заказчику придется доначислить НДФЛ и страховые взносы, а также заплатить штрафы.
Налоговые инспекции и трудовая инспекция проверяют статусы самозанятых, а также факты подмены. Риски возрастают при постоянных выплатах и наличии трудовых функций. Суды всегда оценивают совокупность признаков.
Чтобы помочь избежать проблем, составляйте гражданско-правовой договор четко, без популярных стандартных формулировок трудовых договоров.
Примерные штрафы и санкции, если отношения переквалифицируют в трудовые:
- НДФЛ – 13% (или по прогрессивной шкале, если выплаты крупные) со всех выплат самозанятому за весь период сотрудничества. Основание: ст. 226 НК РФ. Уплаченный самозанятым НПД (6%) не засчитывается в счет НДФЛ.
- Страховые взносы – 30% от всех выплат (пенсионные, медицинские, социальные).
- Штраф за неуплату (неполную уплату) налогов и взносов – 40% от неуплаченной суммы (как умышленное нарушение, ст. 122 НК РФ).
- Штраф за неисполнение обязанностей налогового агента (неудержание НДФЛ) – 20% от суммы, подлежащей удержанию и перечислению (ст. 123 НК РФ).
- Штраф за несдачу расчета по страховым взносам (РСВ) – 5% от невыплаченной суммы взносов за каждый полный или неполный месяц просрочки, но не менее 1 000 рублей (ст. 119 НК РФ).
- Штраф за несдачу 6-НДФЛ – 1 000 рублей за каждый месяц просрочки (п. 1.2 ст. 126 НК РФ).
- Пени за каждый день просрочки уплаты налогов и взносов – 1/300 ключевой ставки ЦБ РФ за первые 30 дней и 1/150 начиная с 31-го дня (ст. 75 НК РФ).
- Административные штрафы за уклонение от оформления трудового договора – от 5 до 40 тыс. для ИП, от 10 до 20 тыс. руб. для должностных лиц (с дисквалификацией), а также от 50 до 200 тыс. руб. для юридических лиц (ч. 4 и ч. 5 ст. 5.27 КоАП РФ).
Основные правила совмещения НПД и трудового договора
Можно одновременно быть самозанятым и работающим по трудовому договору. Доходы от самозанятости облагаются НПД, зарплата и другие доходы – НДФЛ.
- Самозанятому нельзя оказывать услуги своему работодателю. Поэтому обязательно проверьте статус перед заключением договора.
- Бизнесу нельзя заказывать работу у самозанятого, который трудился в той же компании менее 2-х лет назад.
Самозанятый самостоятельно уплачивает НПД через приложение «Мой налог». При этом наниматель или работодатель не становится налоговым агентом по доходам от НПД, он отвечает только за свою часть: страховые взносы и НДФЛ с зарплаты.
 Читайте также
Как правильно заполнить заявление на открытие ИП по форме Р21001 в 2026 году

Кто не может стать самозанятым
Запрещено применять НПД лицам, которые:
- нанимают сотрудников;
- реализуют товары из перечня, закрепленного в статье 4 – подакцизные товары и товары, подлежащие обязательной маркировке, полезные ископаемые и т.п.;
- продают товары не собственного производства;
- занимаются майнингом криптовалют, их покупкой и продажей;
- оказывают услуги по обработке платежей;
- занимаются деятельностью по договорам поручения / агентским договорам;
- получают доходы свыше 2,4 млн рублей в год;
- совмещают НПД с другими спецрежимами налогообложения (УСН, ПСН / патент, ЕСХН, АУСН), а также ведут деятельность, облагаемую НДФЛ (при ОСНО).
Для ИП, которые не имеют сотрудников и хотят работать на условиях НПД есть отдельный режим – ИП на НПД. Также ограничены госслужащие – кроме аренды жилья.
Может ли работник оказывать услуги своему работодателю в статусе самозанятого
Нет, не может. Самозанятым запрещено оказывать услуги текущему работодателю. Доходы от такого сотрудничества не облагаются НПД. Это прямо указано в пункте 8 части 2 статьи 6 закона.
Если работник пытается заключить договор ГПХ с тем же работодателем, то налоговики могут переквалифицировать отношения в трудовые. Лучше работать официально по трудовому договору или искать других заказчиков / исполнителей.
Запрет на работу с текущим или бывшим работодателем
Запрет действует два года после увольнения. Доходы от бывшего работодателя не признаются объектом НПД, если с даты увольнения прошло менее двух лет. Отсчет идет по трудовой книжке.
После истечения срока можно заключить гражданско-правовой договор с исполнителем, но нужно убедиться, что в нем нет подмены трудовых отношений. Также обязательно проверьте статус самозанятого по ИНН и оформите акт о выполненных работах.
Нужно ли уведомлять работодателя о статусе самозанятого
Закон не требует уведомлять работодателя о статусе самозанятого. Если вы работаете официально и параллельно оказываете услуги другим заказчикам, то информация о НПД не обязательна.
Однако при проверках ФНС может запросить справку. Работодатель не обязан предоставлять особые условия из-за самозанятости сотрудника.
Если ваш текущий или бывший работодатель пытается заказать у вас услугу в роли самозанятого, напомните ему о возможных рисках: отношения с самозанятым могут переквалифицировать в трудовые со всеми вытекающими штрафами и санкциями. В этой ситуации проще заключить трудовой договор на фиксированный срок.
Как платить налоги при совмещении работы и самозанятости
Компании или ИП, которые трудоустраивают сотрудника, сами удерживают НДФЛ и платят страховые взносы. Трудовой договор с самозанятым в этом плане ничем не отличается – для работодателя сотрудник остается обычным физ. лицом. Никакой разницы в процедурах уплаты налогов и сборов для компании не будет. Самозанятому самому ничего платить с зарплаты не нужно.
А вот с доходов самозанятости исполнитель самостоятельно уплачивает НПД по ставке 4% или 6%. Чеки формируются в приложении «Мой налог». Оплата налогов требуется раз в месяц – до 28 числа (после отчетного).
Налоги и страховые взносы по трудовому договору не пересекаются с НПД. При превышении лимита 2,4 млн рублей статус утрачивается, и придется заплатить налоги в общем порядке. То есть в размере 13%, как при обычном НДФЛ.
Влияет ли совмещение на трудовой стаж и пенсию
Совмещение не мешает трудовому стажу. Стаж идет только по трудовому договору. Периоды самозанятости не входят в страховой стаж, если не делать добровольные взносы.
Работодатель платит страховые взносы с зарплаты, без непосредственного участия сотрудника.
Тогда как самозанятый может принять решение платить взносы самостоятельно. Но это не обязательно. Признание периодов самозанятости в стаж возможно только при уплате взносов.
Преимущества совмещения самозанятости и официальной работы
Самозанятость может стать неплохим подспорьем для увеличения заработка. Но при условии, что такая деятельность не вредит труду на основной работе.
Плюсы для сотрудника
- Можно устраиваться на работу и параллельно оказывать услуги – именно так растет доход по итогам месяца.
- Официальное трудоустройство обеспечивает достаточный набор социальных гарантий.
- Налоговая нагрузка по НПД минимальная. При этом, если нет дохода или продаж, то налог платить не нужно, сниматься с учета тоже необязательно. Если бы не было режима НПД, то физлицу с дохода нужно было бы платить 13%.
- Регистрация, формирование чеков и отчетность – все через приложение и в режиме онлайн.
- Благодаря официальному проведению сделок и полноценному налоговому статусу, самозанятому проще расширить круг своих клиентов. Он может выступать значимой стороной в разных договорах.
- Можно не бояться проблем от налоговой за то, что оказываешь услуги населению или продаешь товары собственного производства.
Плюсы для работодателя
- Можно привлекать профильных исполнителей и фрилансеров без полного трудоустройства в штат.
- Можно заключить договор подряда и не платить страховые взносы, НДФЛ или иные налоги.
- Обязанности по уплате налогов на самозанятом.
- Полноценный гражданско-правовой договор с самозанятым снижает риски. Но только если нет признаков трудовых отношений.
В общем, бизнесу удобно заказывать и принимать разовые услуги, какие-то точечные работы и т.п. Компании проще найти профессионалов на специальных биржах, чем каждый раз заводить кого-то в штат, а потом искать чем занять такого сотрудника.
Можно ли работать по ГПХ и быть самозанятым
Можно. Обратите внимание: договором ГПХ могут закрываться разные услуги, которые оказываются физлицами. При этом последние необязательно могут иметь статус самозанятого. В любом случае – налоги платят исполнители. Отличие только в размере сбора: обычные физлица платят НДФЛ (13%), а если лицо является плательщиком налога на профессиональный доход, то сбор будет всего 4 или 6%.
Иногда наниматель берет на себя обязанность оплаты НДФЛ, поэтому на всякий случай уточняете у бухгалтера заказчика: оплачен ли ваш налог и в каком размере. Если обязанность перечислять налоги в вашей зоне ответственности, то мы рекомендуем сделать договор ГПХ в пользу самозанятого – так сумма отчислений будет меньше.
Что выгоднее: самозанятость или работа по найму
Тут смотря с какой стороны посмотреть. Официально устроенные сотрудники получают все полагающие социальные гарантии: отчисления в Пенсионный фонд и на медицинское страхование, полноценный трудовой стаж, а также налоговые льготы, которые во многом опираются на суммы, перечисленные в бюджет как НДФЛ. Потребкредиты взять заметно проще. Поэтому исполнителю выгоднее официальное трудоустройство.
Для работодателя выгоднее нанимать сотрудников без всех этих отчислений. Да и с увольнением / сокращением штата в случае проблем с бизнесом, не нужно беспокоиться. Если услуги самозанятого больше не нужны, с ним просто не нужно заключать новый договор.
Для государства полноценный наем лучше – так как за каждого своего сотрудника компании перечисляют взносы и налоги, пополняя бюджет.
Можно ли сдавать имущество в аренду работодателю
Сдача жилья разрешена, но только, если недвижимость в собственности физлица и если не нарушаются другие положения закона о самозанятых. Например, если арендатор – текущий или бывший работодатель.







Комментарии
Войти, чтобы комментировать