

Наконец, у жителей России деньги перестали лежать под подушкой, а переехали в банк на вклад. Многие уже ощутили преимущества этого решения: отдал и забыл про деньги, а потом через год получил проценты. Но там где есть пряник, должен быть и кнут: в нашем случае это налог на проценты по вкладам, который вписан в налог на доходы физических лиц (НДФЛ).
Но паниковать не надо. Государство не пытается отнять у вас накопления. Налог на доходы по вкладам считают лишь с той части процентов, что превысили необлагаемый лимит, а сам депозит не трогают. Лежит у вас на счету в Сбербанке чуть больше миллиона рублей? Прекрасно! Налоговую интересует только, сколько банк вам начислил процентов за прошлый год.
Я перечитал российские законы и разобрался, почему вообще появился этот налог, как его считают, на кого распространяются нормы и что ждет вкладчиков в 2027 год. Примеры с цифрами для наглядности прилагаются.
Когда ввели налог на вклады в РФ
Дату запомнить легко: закон № 102-ФЗ от 1 апреля 2020 года включил новый сбор в систему с 1 января 2021 года. Проценты за 2021 и 2022 годы попали под мораторий. Банки вели учет, продолжали начислять доход и отправляли сведения в Федеральную налоговую службу (ФНС), а деньги с людей никто не требовал.
Частая ошибка в разговорах про этот период: раз платить не просили, значит, налога не существовало. Он существовал, просто взыскание отложили.
Все стало работать с 1 января 2023 года. Кто первым начал платить? Те, кто получил письмо в 2024-м за доход за прошлый год соответственно. С 1 января 2025 года правила снова немного подкорректировали. Кстати, нынешней осенью мы выплачиваем процентный налог как раз за 2025 год.
Подоходный налог называется так не зря: облагается именно прибыль, а не имущество, и прибыль считают только сверх лимита. Налог на процентные доходы по вкладам является частью НДФЛ и привязан к сумме, которую банки выдали сверх необлагаемой планки.
Как платили налог на вклады в 2024 году: ставка НДФЛ, расчет налога на проценты и необлагаемая сумма
Вспомним 2023 год, за который отчитывались в 2024-м. Допустим, банки начислили вкладчику 238 000 рублей процентов. Из них 150 000 налог не касается, облагаемая часть равна 88 000 рублей. Умножаем ее на 13% и получаем сумму налога в размере 11 440 рублей.
Откуда взялись именно 150 000? Это как раз необлагаемый предел. Для его вычисления берут 1 миллион рублей и множат на пиковое значение ключевой ставки Банка России за предыдущий год. За 2023 год эта величина составила 15%, по данным на 1 декабря 2023 года выше ставка не поднималась. Отсюда и получается формула: 1 млн × 15%.
Сама ставка НДФЛ при расчетах обычно использовалась стандартная, 13%. Если же годовых доходов набиралось больше 5 млн, то ее значение вырастало до 15%. Подавать 3-НДФЛ с процентов по банковским вкладам не требовалось: банки передавали сведения сами, инспекция считала без участия человека.
Что касалось сроков оплаты, то за 2023 год платить следовало до 2 декабря 2024 года, поскольку 1 декабря выпало на воскресенье. А вот следующий дедлайн, за доходы в 2024 год, уже наступал 1 декабря 2025 года. Налоговый календарь на 2026 год упрощает жизнь, в одном месте собраны все даты.
Новый налог на вклады: что изменилось с 2026 года
В 2026 году произошли некоторые изменения в порядке выплат процентных налогов. Это произошло из-за двух законов: № 176-ФЗ от 12 июля 2024 года и № 259-ФЗ от 8 августа 2024 года. Благодаря вступившим в силу с 1 января 2025 года поправкам стал действовать новый порядок налогообложения в стране. И впервые отчитываться, учитывая эти требования, мы будем как раз в 2026 году.
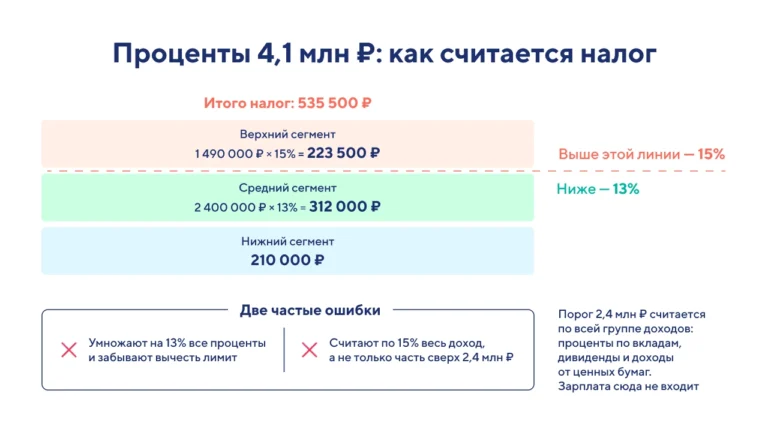
Главная новость коснулась НДФЛ. Теперь налоговых резидентов РФ облагают по ставке 13%, пока проценты по доходам не превысят 2,4 млн рублей. Свыше этой суммы применяется другая ставка, 15%. Одни называют это поднятием нагрузки на богатых, другие видят скрытое повышение для всех. Спор спором, а увеличение налога в основном все же почувствуют лишь владельцы крупных вкладов. Для не особо зажиточных вкладчиков правила не стали жестче.
Доход по вкладам находится в отдельной базе, а значит, налоговых вычетов за лечение, учебу или квартиру сюда не приложить. Необлагаемый минимум остался прежним: 1 млн рублей умножают на максимальную ключевую ставку за отчетный год.
Для наглядности рассмотрим пример, используя цифры 2025 года. Максимальная ключевая ставка в первые полгода составила 21%, значит, налогом не облагается сумма в 210 000 рублей (1 000 000 × 21%). Допустим, вкладчица получила процентов на 296 000. База составит: 296 000 − 210 000 = 86 000 рублей, а сам налог 86 000 × 13% = 11 180 рублей. Заплатить эту сумму ей будет надо до 1 декабря 2026 года, иначе начисляются пени.

Кто должен платить налог по вкладам
Кому нужно платить? Любому физическому лицу, у которого может возникать процентный доход по вкладам. Статус налогового резидента тут не главное, платит каждый. Облагается доход в виде начисленных процентов сверх лимита, а возраст льгот в этом вопросе нет.
Допустим, пенсионерка продала дачу, положила выручку в банк и получила 275 000 руб. за год. Минус 210 000, у нее остается 65 000. Налог в итоге: 65 000 × 13% = 8 450 рублей.
С предпринимателями то же самое. Индивидуальный предприниматель (ИП) платит по тем же правилам, если вклад личный. С деньгами бизнеса картина иная, поэтому там лучше свериться с бухгалтером.
Где и в каком банке лежат ваши деньги, неважно. Сбербанк, ВТБ, Газпромбанк или региональный банк. ФНС видит совокупный процентный доход. Поэтому ответ на типичный вопрос «У меня в Сбере счет, а в ВТБ вклад, у каждого свой лимит?» будет нет. Напомню, что лимит у каждого один-единственный. Если вы закрыли один вклад, открыли его в другом банке, а счет у вас в третьем, то счетчик лимита у вас не меняется.
Налог на доход по вкладам считают только с начисленных и выплаченных денег. Как только годовая сумма преодолела порог, вот тогда с превышения придется заплатить налог. По банковскому вкладу или по банковскому депозиту правило одинаковое.
С каких доходов берется налог: какие проценты облагаются НДФЛ и как рассчитывается налоговая база
Представим, у нас есть вкладчик с тремя счетами. Первый банк прислал ему 64 000 рублей, второй 131 000, третий 77 000. Инспекция не смотрит на договоры по отдельности, она складывает: 272 000 рублей. За вычетом 210 000 получается 62 000 рублей базы, а налог равен 62 000 × 13% = 8 060 рублей.
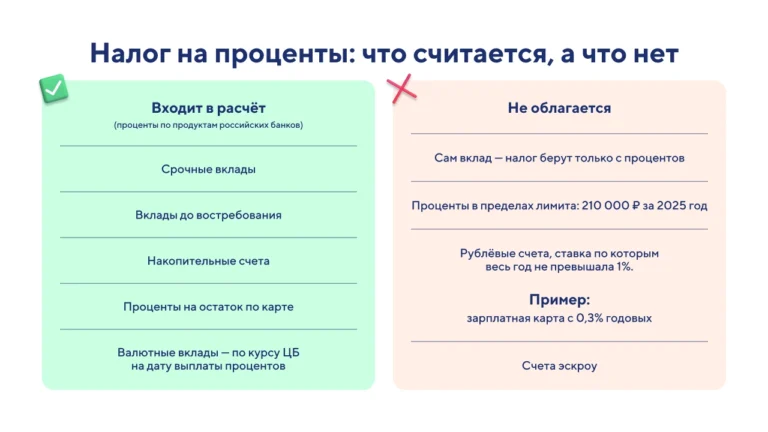
Откуда все это берется? Проценты суммируют за календарный год по ст. 214.2 Налогового кодекса, а выделение в отдельную базу прописано в ст. 210 НК РФ. Налог берется с дохода в виде процентов на любых банковских счетах в российских банках. Это касается накопительных счетов, вкладов до востребования, срочных депозитов, а еще рублевых и валютных счетов. Базу формируют из процентов по банковским вкладам и прочим счетам.
Заграница в эту схему не входит. Доход в иностранных банках вкладчик декларирует сам.
Валютный вклад в долларах или юанях? Тогда проценты переводят в рубли по курсу ЦБ на дату выплаты. Что творилось с курсом в остальные дни, роли не играет. Типичная ошибка здесь: ждать, что скачок доллара прибавит налога. Не прибавит.
Долгосрочные вклады устроены хитрее. Если договор дольше 15 месяцев, то проценты выплачивают в самом конце, и тогда доход делят между несколькими налоговыми периодами. Дата открытия и день зачисления процентов для налога не одно и то же.
Что не облагается налогом: необлагаемый процентный доход и суммы, с которых не нужно платить налог
Необлагаемый минимум — это та часть процентов, которую государство не трогает. Считают его одинаково для всех лет: 1 миллион рублей множат на наибольшую ключевую ставку ЦБ, действовавшую в нужном году. Как мы уже писали выше, проценты за 2021 и 2022 годы налогом не облагались вообще. За 2023 год лимит равен 150 000 рублей, за 2024-й и за 2025-й уже по 210 000.
Есть и случаи полного освобождения от налоговых обязательств. Оно положено владельцам рублевых вкладов, где процентная ставка ни в один день периода не превышала 1%, а также владельцам счетов эскроу. Пример из жизни: зарплатная карта с остатком под 0,3% годовых. Нужно платить с такой мелочи? Нет, копейки в базу не попадут.
Как рассчитать налог на проценты по вкладам в 2026 году: ставка НДФЛ, формула расчета и пример
Начнем сразу с конкретных цифр. Вкладчик получил за 2025 год 380 000 рублей процентов. База: 380 000 − 210 000 = 170 000 рублей. Так что налог: 170 000 × 13% = 22 100 рублей.
Как рассчитать налог по вкладам в 2026 году самому? Формула будет такая: налог = (проценты за 2025 год − 210 000) × ставка НДФЛ. Здесь могут возникнуть две ситуации, давайте разберем их:
- Первая: проценты не дотянули до порога. Вышло 164 000 рублей, меньше 210 000, а значит налог нулевой. Ровно 210 000? Тоже ноль. Если же проценты станут выходить за лимит, то тогда нужно считать.
- Вторая: доход серьезный, 4,1 млн рублей. База 4 100 000 − 210 000 = 3 890 000 рублей. С первых 2 400 000 берут 13%, это 312 000 рублей. Остаток 1 490 000 облагается по НДФЛ 15%, это 223 500 рублей. Всего сумма налога составит 535 500 рублей.
Типичная ошибка при расчетах: умножить на 13% все проценты, забыв вычесть 210 000. Также не стоит забывать применять разные ставки подоходного налога при большой сумме дохода.
Как ФНС узнает о вкладах в банке и когда придет налог: как налоговая рассчитывает доход
Считать самому налог не придется. Банки обязаны сообщать в налоговую данные о процентах каждого клиента. ФНС складывает эти цифры из всех банков, отнимает необлагаемый минимум, определяет налог на доходы по вкладам, а затем принимается присылать письма счастья. Уведомление должно прийти осенью. Найти его можно, например, в кабинете ФНС: сумма там будет видна заранее. Сейчас платить удобнее через единый налоговый счет.
Бонус: налоговую декларацию подавать не нужно. Главное успеть в срок, иначе начнут копиться пени. Если письмо счастья от налоговой вам не пришло, то стоит проверить кабинет налогоплательщика на соответствующих сервисах или в Госуслугах. Там же можно сверить цифры и при подозрении на ошибку подать заявление о пересмотре. Уточнить информацию можно и лично: в инспекции или в МФЦ.
Календарь оплаты налогов в ближайшие годы уже ясен. За 2025 год налог платят до 1 декабря 2026 года. Уведомление за 2026-й придет в 2027-м, срок снова 1 декабря 2027 года.
Как изменится налог на вклады в 2027 году: новая ставка, налог на процентный доход и правила расчета НДФЛ
Что касается 2027-го, налог на вклады в следующем году могут подкорректировать. Но решение еще не принято. Пока что только поправки в законопроект № 617-9 были одобрены в первом чтении в Госдуме. Что предлагают в новом документе?
- Первое: внести эти проценты в общую базу. Сегодня налог на процентные доходы считается отдельно. Проект предлагает соединить их с доходами от ценных бумаг и дивидендами, и ставка тогда будет зависеть от общей суммы.
- Второе: прогрессивная шкала НДФЛ из пяти ступеней, которую предлагают вводить сразу для всех видов дохода. До 2,4 млн рублей 13%, от 2,4 до 5 млн 15%, от 5 до 20 млн 18%, от 20 до 50 млн 20%, свыше 50 млн 22%. Разница между 13% и 18% составляет 5 процентных пунктов. Так что двое вкладчиков с одинаковыми депозитами могут заплатить разные суммы, если у одного есть еще и дивиденды.
- Третье: банк превращается в налоговый агент. Он станет начислять проценты и в день выплаты удерживать налог, то есть взимать его без участия клиента. Однако банку будет виден только его собственный клиентский счет, поэтому доплату все равно может потребовать ФНС.
- Четвертое: для необлагаемого минимума хотят брать предыдущий год. Формула та же, 1 млн умножают на максимальный уровень ставки ЦБ. Но в итоге на налог на вклады в 2027 году повлияет ставка 2026-го.
Если закон примут, налог начнут удерживать сразу, и перечислять его самому в конце года не придется. Но при вкладах в разных банках итог все равно считают по сумме совокупных доходов. Но это пока все обсуждается. Проценты за 2025 год в 2026-м обложат по текущим правилам.
Заключение
Формально этот сбор существует с 2021 года, но деньги в бюджет пошли лишь с 2023-го. Сейчас вкладчики расплачиваются за 2025-й, и необлагаемый минимум составляет 210 000 рублей. Дальше возможна смена правил: единая база, пять ставок до 22%, банки в роли налоговых агентов, которые удерживают все без участия клиента.
Стоит ли прекращать делать вклады из-за этого? Нет. Крупные налоговые платежи ударят в первую очередь по тем, у кого в банках лежит серьезный капитал, а поправки, по замыслу авторов, должны сделать систему честнее.







Комментарии
Войти, чтобы комментировать