

11.11 и «Чёрная пятница» — время больших скидок и не менее больших соблазнов. На распродажах легко потратить больше, чем планировали, и при этом искренне считать, что сэкономили. Разберу, как скидки, ощущение срочности и рассрочки провоцируют импульсивные покупки, сколько на самом деле стоят незапланированные траты и почему даже высокий доход не гарантирует финансовой состоятельности, и объясню, почему предпринимателю важно разделять деньги бизнеса и личные финансы.
Всем здравствуйте! Меня зовут Сергей Шейн, я личный финансовый консультант, предприниматель и инвестор. Более 30 лет занимаюсь предпринимательством, более 20 лет — инвестициями, помогаю предпринимателям и частным инвесторам создавать, сохранять и защищать личный капитал.
В сегодняшней статье поговорим про распродажи. Они позволяют покупать дешевле, но иногда именно привычка покупать «выгодно» мешает человеку создавать собственный капитал. И проблема касается не только людей с небольшими доходами.
Каждый ноябрь магазины и маркетплейсы устраивают масштабные распродажи. Сначала 11.11, затем «Чёрная пятница», а следом предновогодние акции. Покупателю предлагают скидки, бонусы, рассрочки и ограниченные по времени предложения, и рост импульсивных покупок улетает в небо.
В результате человек может потратить значительно больше, чем собирался, и при этом остаться довольным: ведь ему кажется, что он сэкономил. Но здесь есть принципиальная разница. Купить нужную вещь дешевле — действительно экономия. Купить ненужную вещь со скидкой — дополнительные расходы.
Именно на таких решениях незаметно теряются деньги, из которых мог бы формироваться личный капитал.
Почему высокий доход не спасает от финансовых ошибок
За годы предпринимательской и инвестиционной деятельности я пришёл к выводу: высокий доход сам по себе не делает человека финансово независимым.
Можно зарабатывать 500 тысяч рублей в месяц и практически ничего не иметь за пределами текущих расходов. А можно получать значительно меньше, но регулярно создавать накопления и инвестиционный капитал.
Разница не только в размере заработка, но и в том, сколько денег человек сохраняет.
Представим предпринимателя, который зарабатывает 600 тысяч рублей в месяц. Его семья привыкла к хорошим автомобилям, путешествиям, ресторанам, дорогой технике. С ростом доходов постепенно увеличиваются и расходы.
В результате к концу месяца свободных денег почти не остаётся. При этом человек считает себя обеспеченным: прибыльный бизнес, высокий уровень потребления, возможность покупать дорогие вещи.
Но если завтра бизнес перестанет приносить доход, насколько долго семья сможет сохранять привычный уровень жизни?
Этот вопрос гораздо точнее характеризует финансовую состоятельность, чем стоимость автомобиля или сумма ежемесячных покупок.
Как распродажи заставляют тратить больше
У распродаж есть несколько особенностей, влияющих на наши решения.
- Первая — ощущение срочности. Предложение действует только сегодня, товар заканчивается, до завершения акции осталось несколько часов.
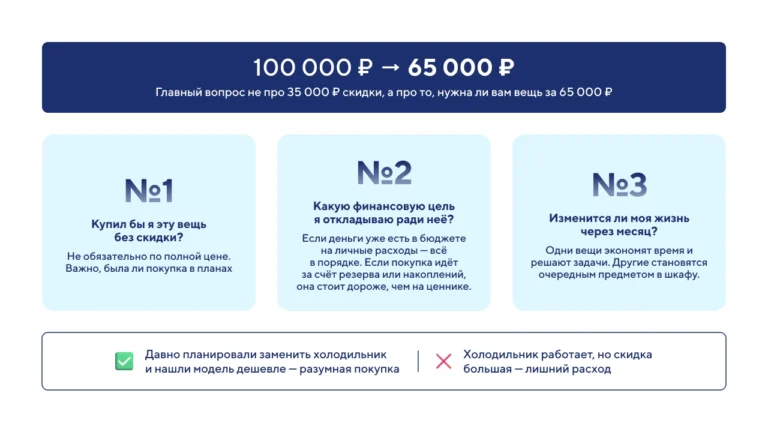
- Вторая — сравнение с первоначальной ценой. Когда вещь стоила 100 тысяч рублей, а теперь предлагается за 65 тысяч, внимание сосредоточено на скидке в 35 тысяч.
- Но правильный вопрос другой: собирались ли вы вообще покупать эту вещь за 65 тысяч рублей?
- Третья — накопительный эффект небольших покупок. Несколько заказов по 3–5 тысяч рублей кажутся незначительными, но за месяц могут превратиться в десятки тысяч незапланированных расходов.
- И наконец, рассрочки. Они позволяют воспринимать покупку не как расход в 100 тысяч рублей, а как небольшой ежемесячный платёж.
Когда таких платежей становится много, часть будущего дохода уже заранее распределена между совершёнными покупками.
Сколько на самом деле стоят импульсивные покупки
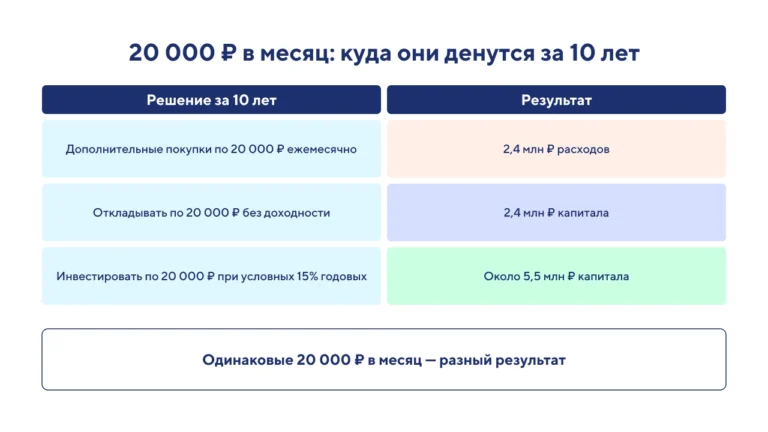
Предположим, человек ежемесячно тратит дополнительные 20 тысяч рублей на покупки, которые изначально не планировал. Это еще называется думспендинг. Это могут быть одежда, техника, аксессуары, товары для дома. Каждая покупка кажется вполне доступной.
За год получается 240 тысяч рублей.
За 10 лет — 2,4 миллиона рублей без учёта возможного инвестиционного дохода.
А теперь представим, что эти 20 тысяч рублей человек ежемесячно направляет на формирование капитала.
При условной доходности 15% годовых с ежемесячной капитализацией за 10 лет накопленная сумма составит около 5,5 миллиона рублей.
Из них 2,4 миллиона — собственные взносы, остальное — расчётный инвестиционный доход.
Это математический пример, а не обещание доходности. Реальный результат будет зависеть от выбранных инструментов, налогов и рыночной ситуации.
Получается, что привычка незаметно тратить относительно небольшие суммы способна влиять на финансовое положение сильнее, чем кажется. И речь не о том, чтобы отказывать себе во всём. Речь о понимании цены собственных решений.
Почему предпринимателям особенно важно контролировать личные расходы
У собственников бизнеса есть дополнительная проблема.
Когда бизнес приносит хорошие деньги, возникает ощущение, что этот поток будет продолжаться постоянно. Поэтому личные расходы часто подстраиваются под текущую прибыль.
Удачный месяц — можно позволить себе больше. Удачный год — купить автомобиль дороже, увеличить расходы на отдых, взять дополнительные обязательства.
Но доходы бизнеса могут меняться. Снижается спрос, растут издержки, появляются конкуренты и непредвиденные обстоятельства, а привычные расходы семьи быстро сократить бывает непросто.
Поэтому я считаю принципиально важным разделять деньги бизнеса и личные финансы собственника.
Оборотные средства компании должны обеспечивать её работу, личный финансовый резерв — защищать семью, а инвестиционный капитал — постепенно создавать независимость от текущих доходов. Это три разные задачи.
Бизнес должен создавать капитал предпринимателя, а не становиться его единственным капиталом.
Иначе даже при значительных доходах собственник годами остаётся зависимым от своего бизнеса.
Нужно ли отказываться от распродаж
Конечно, нет. Разумное потребление не означает отказ от комфортной жизни.
Если вы планировали купить холодильник, изучили цены и во время распродажи нашли подходящую модель дешевле — это рациональное решение. Но если вы не собирались менять работающий холодильник и решили сделать это только из-за большой скидки, ситуация уже другая.
Я бы предложил перед крупной покупкой задать себе три вопроса.
- Купил бы я эту вещь без скидки? Не обязательно по полной стоимости. Важно понять, была ли сама покупка в ваших планах.
- Какую финансовую цель я откладываю ради этой покупки? Возможно, никакую: деньги уже предусмотрены в бюджете на личные расходы. Тогда проблем нет, но если покупка происходит за счёт финансового резерва или долгосрочных накоплений, её стоимость гораздо выше указанной на ценнике.
- Изменится ли моя жизнь от этой покупки через месяц?
Некоторые вещи действительно повышают комфорт, экономят время и решают важные задачи. Другие быстро перестают радовать и оказываются очередным предметом в шкафу.
Такие вопросы помогают принимать решения спокойнее, не поддаваясь искусственно созданной срочности.
Состоятельность начинается не с отказа от удовольствий
Я не сторонник идеи, что ради финансовой независимости человек должен постоянно ограничивать себя. Деньги нужны в том числе для комфортной жизни, путешествий, помощи близким и удовольствий, но текущие расходы не должны лишать человека возможности обеспечить своё будущее. Поэтому полезно изменить порядок распределения дохода.
Часто люди сначала оплачивают обязательные расходы, затем покупают всё, что хочется, а оставшиеся деньги собираются отложить, но обычно ничего не остаётся.
Более надёжный подход — заранее определить, какую часть дохода вы регулярно направляете на создание капитала. И уже после этого планировать остальные расходы.
Сумма не обязательно должна быть большой. Важнее регулярность и соответствие финансовым возможностям.
Для предпринимателя такая система особенно полезна: она позволяет постепенно переводить часть заработанной прибыли в личный капитал, который не зависит от ежедневной работы бизнеса.
Как провести «Чёрную пятницу» с пользой для своих финансов
Я рекомендую использовать ноябрьские распродажи не только для покупок, но и для небольшой ревизии личных финансов.
- Посмотрите, сколько денег за последние месяцы ушло на незапланированные приобретения. Не нужно считать каждую чашку кофе. Достаточно выделить расходы, которые не были необходимыми и не принесли заметной пользы.
- Затем определите сумму, которую готовы регулярно сохранять вместо таких покупок.
Например, если сократить необязательные расходы на 15 тысяч рублей в месяц, за год получится 180 тысяч рублей. За пять лет — 900 тысяч рублей собственных накоплений без учёта инвестиционного дохода.
Это уже сумма, которая может стать частью финансового резерва или основой долгосрочного инвестиционного капитала.
Финансовая дисциплина должна работать круглый год, а не только во время распродаж.
Что важнее: сколько вы зарабатываете или сколько сохраняете
На мой взгляд, финансовая состоятельность определяется не только текущим доходом и стоимостью имущества. Гораздо важнее, есть ли у человека капитал, который способен поддерживать его привычный уровень жизни независимо от ежедневной работы.
Высокие доходы создают для этого хорошие возможности. Но не гарантируют результата.
Если всё заработанное уходит на потребление, через десять лет человек может оказаться примерно в той же финансовой точке, несмотря на годы успешной работы.
А тот, кто регулярно сохраняет и инвестирует часть дохода, постепенно получает больше свободы в выборе: сколько работать, какие проекты развивать, когда отдыхать и как обеспечить семью. Поэтому во время очередной «Чёрной пятницы» я бы предложил оценивать не только размер скидки.
Иногда лучшая финансовая покупка — та, которую вы решили не совершать.






Комментарии
Войти, чтобы комментировать