

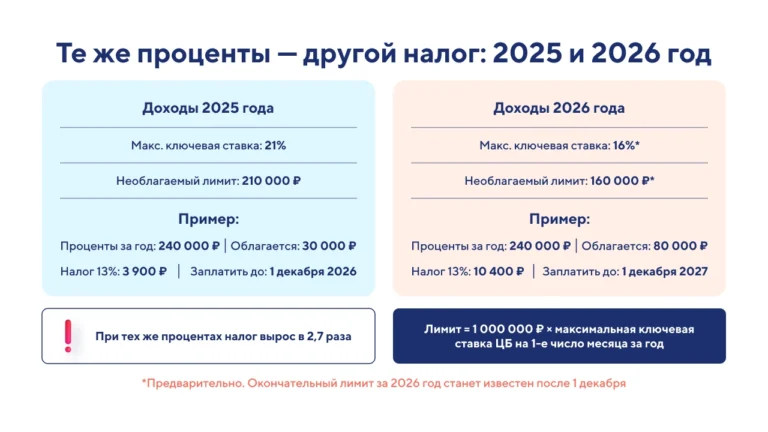
В 2026 году НДФЛ платят только с той части процентов по вкладам и счетам в российских банках, которая превышает необлагаемый лимит: 1 млн ₽ × максимальная ключевая ставка ЦБ на 1-е число месяца в году (для доходов 2025 года это 210 000 ₽, для доходов 2026 года предварительно 160 000 ₽). С превышения берут 13%, с части совокупной базы свыше 2,4 млн ₽ берут 15%. Налог за 2025 год нужно оплатить по уведомлению ФНС до 1 декабря 2026 года, декларацию подавать не нужно. Деньги на депозитах в 2026 году приносят владельцам не только проценты, но и обязанность поделиться частью дохода с государством. Речь, конечно же, про НДФЛ. Правда, в случае с процентными доходами есть несколько нюансов которые нужно учитывать.
Надеюсь, что эта статья поможет вам разобраться, по какому принципу считается налог на ваши проценты, и самостоятельно прикинуть сумму. Это пригодится, когда захочется перепроверить расчет ФНС и убедиться, что перед вами не обдираловка, а обычная арифметика по нормам Налогового кодекса.
Как рассчитывается НДФЛ с дохода по вкладам в 2026 году
Формально процентный доход по вкладу облагается подоходным налогом физлиц. Порядок закреплён в статье 214.2 НК РФ. Этот закон охватывает проценты и по депозитам, и по остаткам на счетах в российских банках, а действует для доходов, полученных начиная с 1 января 2021 года.
Объектом налога служит не капитал, а прибыли сверх лимита, то есть только «лишние» проценты. Представим, что на депозите лежит 1000000 ₽, и по итогам года банк выплатил по нему 115 000 ₽. Необлагаемый порог в 210 тыс. ₽ не пройден, а значит, платить налог, скорее всего, не надо. Оказывается, и так тоже бывает.
В расчет НДФЛ идут все подходящие продукты: вклады, накопительные счета, остатки на картах с начислением процентов. Число банков, где вы клиент, ничего не меняет: один Сбербанк или пять разных кредитных организаций, проценты всё равно будут сложены вместе.
Декларация здесь не понадобится: отчитываться по 3-НДФЛ за проценты в российских банках никто не обязывает. Нужные данные Федеральной налоговой службе банки передают сами, а инспекция уже сама вычисляет, какая сумма подлежит налогу и к оплате. Напоминать ведомству о себе не придётся: в этом случае госорган сам проявляет инициативу. Вообще налоговый календарь очень удобная штука, там уже есть все даты платежей.
Заявлять право на необлагаемый минимум тоже не требуется, его учитывают автоматически. Помимо этого, от налога будут освобождаться деньги на счетах эскроу, а также проценты по рублёвым счетам, где доходность в течение всего года оставалась на уровне 1% годовых или ниже.
Как рассчитывается необлагаемый лимит по вкладам и какой доход не облагается налогом
Размер необлагаемой суммы напрямую зависит от ключевой ставки ЦБ РФ. Механика такая: за календарный год смотрят, какова была ставка на первое число каждого месяца, выбирают самое высокое значение и умножают его на 1 млн ₽.
Если записать формулой: Необлагаемый лимит = 1 000 000 ₽ × наибольшая ключевая ставка ЦБ на 1-е число месяца в течение года.
Для доходов 2025 года максимум пришёлся на 21%, следовательно, лимит составил 210 000 рублей. Набежало за год 175 000 ₽ процентов? Налог равен нулю. Банки начислили 290 000? Облагаемой будет разница в 80 000 ₽.
Для дохода 2026г итоговый лимит станет известен только после 31 декабря. Для него возьмут максимальную ключевую ставку из тех, что действовали на 1 января, 1 февраля и далее на начало каждого месяца. Обратите внимание: множитель именно один миллион рублей, а не общая сумма ваших сбережений. На этом моменте ошибаются чаще всего, и калькулятор в этом не виноват.
Формула расчета налога на доход по вкладам в 2026-2027 годах
Алгоритм состоит из трех действий. Складываем проценты за год, отнимаем от них необлагаемый лимит, на остаток начисляем НДФЛ.
Налоговая база = все проценты за год − необлагаемый лимит.
НДФЛ = налоговая база × ставка.
Если проценты до необлагаемого порога не дотянули, база получается нулевой и платить не надо. Конечно, такую математику хотелось бы видеть почаще.
Теперь о 2026 годе. На 1 января ключевая ставка была 16%, и на первое число любого следующего месяца выше этой отметки она не поднималась (по состоянию на 3 ноября). Значит, предварительно лимит для доходов 2026 года равен 160 000 рублей. Окончательная цифра сформируется, когда год закончится.
Как это будет работать на практике? За 2026 год человек получил 240 000 ₽ процентов. Вычитаем 160 000, остаётся 80 000. Налог по ставке 13% составит 10 400 рублей. Платить эту сумму надо будет уже в 2027 году.
С доходами прошлого года все иначе, для них действует лимит в 210 000 ₽. Поэтому налог, который ФНС будет выставлять в 2026 году, рассчитан по показателям 2025, и нынешняя ключевая ставка на него никак не влияет.
Какая ставка НДФЛ применяется к доходу по вкладу: 13% или 15%
В России часть доходов облагается по двухступенчатой шкале, судя как раз относятся и проценты на вклады. Работает это так: пока совокупная сумма доходов, облагаемых налогом, за год не превышает 2,4 миллиона ₽, применяется ставка 13%. С того, что оказалось выше 2,4 млн, налог берут уже по 15%.
Сравнивать с порогом одни лишь проценты по депозитам неправильно. В эту группу доходов закон включает и другие поступления: часть доходов от сделок с ценными бумагами, отдельные суммы от продажи имущества. Зарплата учитывается в другой группе, сюда её не прибавляют, и это скорее хорошая новость.
Допустим, налоговая база по этой группе составила 1800000 ₽. Вся сумма укладывается в первую ступень, поэтому считаться налог будет только по ставке 13%. А если база доросла до 3000000 ₽, первые 2,4 млн обложат по 13%, а оставшиеся 600 000 ₽ по 15%.
У тех, кто не является налоговым резидентом России, правила бывают другими. Поэтому прежде чем браться за расчет, стоит проверять свой налоговый статус и то, к каковой категории относится полученный доход.
Пошаговый расчет НДФЛ с дохода по вкладу: примеры и формулы
На живых цифрах механизм выглядит понятнее, поэтому разберем четыре типичные ситуации.
Пример 1. Доход ниже необлагаемого лимита
Вы открыли вклад в Сбербанке на 2 300 000 рублей и за 2025 год получили 170 000 рублей процентов. Лимит за этот год составляет 210 000. Разница: 170 000 − 210 000 = −40 000. То есть результат отрицательный, база нулевая, НДФЛ не начисляется. Пожалуй, единственная ситуация, когда минус на экране калькулятора поднимает настроение.
Пример 2. Доход превышает лимит
Ваши проценты за 2025 год составили 330 000 рублей. Отнимаем необлагаемые 210 000 и получаем базу 120 000. Налог: 120 000 × 13% = 15 600 рублей. Если других доходов из той же группы у вас нет, и ставка не изменится, то придётся заплатить ровно эту сумму. Спорить с инспекцией тут не о чем.
Пример 3. Крупные процентные доходы
Предположим, ваша совокупная база, включая все облагаемые доходы, достигла 4 000 000 рублей. Первая ступень: 2 400 000 × 13% = 312 000 рублей. Вторая: 1 600 000 × 15% = 240 000 рублей. В сумме 552 000 рублей. Заметьте, расчёт шёл по общей базе, а не по отдельному вкладу. Как говорится, при таких цифрах кофе лучше заварить покрепче.
Пример 4. Несколько крупных депозитов
У вас два продукта: депозит на 2 200 000 рублей под 11% годовых и накопительный счёт на 1 000 000 рублей под 8%. За год по ним пришло 242 000 и 80 000 рублей процентов, всего 322 000. Вычитаем лимит 210 000, база равна 112 000, налог по ставке 13% составит 14 560 рублей. Размер вложенного капитала в формуле вообще не участвует, учитываются только реально полученные проценты.
Как рассчитывается налог на проценты по долгосрочному вкладу
Для длинных вкладов закон предусматривает отдельный порядок. Он применяется, когда срок договора превышает 15 месяцев и проценты выплачиваются разом, когда вклад заканчивается. В такой ситуации банк сообщает налоговой, какая часть процентов приходится на каждый год, и ФНС применяет необлагаемый лимит к каждому налоговому периоду по отдельности.
Разница особенно чувствуется, если вклад открыт в 2024 году, а проценты по нему банк выплатит только в 2026-м или 2027-м. Налог рассчитают по показателям всех лет, за которые начислялись проценты, а не по одному году закрытия. Иначе вся нагрузка свалилась бы на последний год, что было бы, согласитесь, не слишком честно.
Кроме того, неиспользованный лимит за другой год в ряде случаев разрешено перенести вперёд и снизить за счёт него налог по этому депозиту. Получается, что владельцы длинных вкладов не теряют льготу и не платят по НДФЛ лишнего. На краткосрочный вклад с ежемесячными процентами эти правила не распространяются, здесь без поблажек.
Как платить НДФЛ с дохода по валютным вкладам
По валютным депозитам, открытым в российских банках, НДФЛ тоже может возникнуть. Только считают налог в рублях, а не в долларах или юанях, так что валюта от него не спасает.
Доход переводят в рубли по официальному курсу Банка России на день, когда проценты были фактически выплачены. Если по долларовому вкладу проценты будут выдаваться раз в квартал, каждую выплату пересчитают по курсу на дату её получения. Скажем, начислили 800 долларов, и в расчёт пойдёт рублёвый эквивалент на тот самый день.
Затем эта сумма прибавляется к остальным процентам, и налоговая смотрит на общую сумму процентных доходов. Так что курсы валют прямо влияют на итог. Лимит применяется общий, и если итог оказался выше него, налог придётся оплачивать на общих основаниях.
С вкладом в иностранном банке ситуация другая. Статья 214.2 НК РФ, рассчитанная на российские банки, на него напрямую не распространяется, поэтому, вероятнее всего, отчитаться о таком доходе придётся самому, как о любом поступлении из-за рубежа. Спрятать проценты от налоговой за границей не выйдет.
Как рассчитывается налог на доход, если есть свыше 1 вклада в нескольких банках
Все процентные доходы человека в российских банках налоговая сводит в одну сумму. Лимит, рассчитанный от миллиона рублей, один на всех: отдельно на каждый банк или договор его не дают.
Скажем, один вклад у вас у Сбербанка, второй в другом банке, плюс накопительный счёт в третьем. За год проценты по ним в сумме дали 420 000 рублей. Считать каждый продукт по отдельности ФНС не будет, ей нужен итог. При лимите 210 000 база составит 210 000, а налог по ставке 13% будет равен 27 300 рублям.
Так что распределить сбережения по разным банкам ради увеличения необлагаемой суммы не получится. Задумка могла бы сработать, но налоговая уже обо всём позаботилась. Поэтому оценивайте вашу совокупную доходность всех вложений, а не каждого по отдельности.
Где ФНС узнает процент по вкладам и как рассчитывает налог
Отправлять в налоговую данные о размере выплаченных процентов клиентам банки обязаны по закону. Речь о российских кредитных организациях, а в предусмотренных законом случаях также о Банке России и Агентстве по страхованию вкладов.
Из этих данных налоговая узнает, кто получил доход, его размер и за какой период. На их основании налог и исчисляется. Самому высчитывать НДФЛ и заполнять декларацию 3-НДФЛ ради одних только процентов не требуется.
Увидеть начисления проще всего в личном кабинете на сайте ФНС. В разделе «Доходы» собраны сведения о банковских вкладах, то есть ровно то, что банки передали в инспекцию. Иногда полезно посмотреть, что о вас уже известно.

Как проверить расчет НДФЛ с вкладов от ФНС и что нужно делать при ошибке
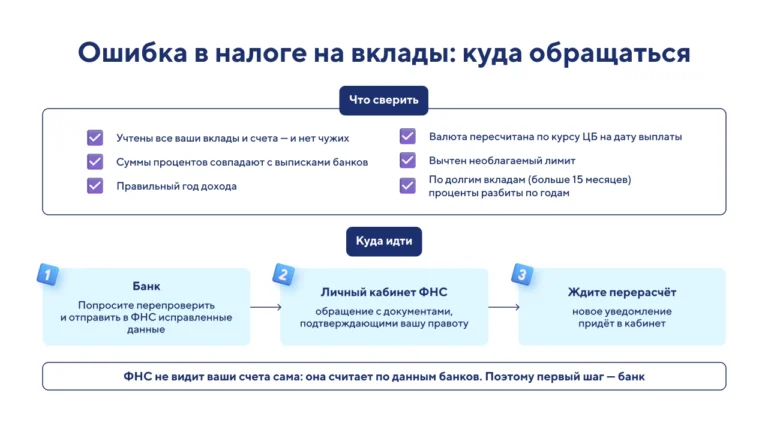
Когда уведомление придет в личный кабинет, сравните указанные в нём проценты и период с тем, что видно в банковских выписках, справках и договоре.
Цифры не совпадают? Сначала обращайтесь в банк, который передавал сведения. Сама ФНС остатки на счетах не отслеживает, она опирается на информацию от кредитных организаций. Поэтому первым делом идти нужно не в налоговую.
Попросите банк перепроверить начисления и при необходимости направить исправленные данные. Следующий шаг: обращение в инспекцию через кабинет налогоплательщика с документами, которые подтверждают вашу правоту. Там же можно запросить разъяснение по расчёту.
Свежая новость из интернета или подсказка голосового помощника не повод считать вопрос закрытым. Алиса может подсказать формулу, а онлайн-калькулятор поможет рассчитать налог, но итоговую цифру всё равно стоит сопоставить с тем, что написано в уведомлении из ФНС. При всём уважении к Алисе, налоговым инспектором она не работает.
Можно долго ругаться, но ошибку в расчете эмоции не найдут. Больше пользы будет, если сверить, верно ли банк отразил выплаты, по какому курсу пересчитана валюта и вычтен ли необлагаемый минимум.
Сроки и порядок уплаты НДФЛ с дохода по вкладам
Крайний срок оплаты НДФЛ с процентов, полученных в 2025-м, наступает 1 декабря 2026 года. С процентов, которые поступят до конца 2026 года, НДФЛ заплатят уже в 2027-м, крайний срок 1 декабря.
Сумму к оплате ФНС указывает в налоговом уведомлении. Его можно получить в личном кабинете налогоплательщика, на Госуслугах (при наличии вашего согласия) или бумажным письмом. Отдельно декларацию никто не подает. Налог может оплачиваться через личный кабинет ФНС, приложение банка или через ЕНС. Ехать в инспекцию не придётся, стоять в очереди тоже.
Если уведомление так и не пришло, загляните в личный кабинет, проверьте, нет ли долга, и при необходимости напишите в налоговую. Тянуть не стоит: за просрочку начисляют пени, а они копятся без перерывов на выходные.
Чтобы посчитать налог на вклады, достаточно знать три величины: сколько процентов пришло за год, каков лимит и какая ставка применяется. Ничего сложного тут нет. Главное — не забыть ни один депозит, правильно определить год дохода и помнить про отдельный порядок для длинных договоров. Оплата по такой схеме не станет сюрпризом.
Частые вопросы
Когда придет уведомление о необходимости уплатить налог на проценты по вкладам?
Налоговая присылает уведомления по НДФЛ за 2025 год в течение 2026-го: в личный кабинет налогоплательщика, на Госуслуги или обычной почтой. Оплатить налог нужно до 1 декабря 2026 года.
Какие доходы по вкладам будут подлежать налогообложению в 2026 году?
Налогом облагаются проценты по вкладам и счетам в российских банках, если за год их общая сумма вышла за необлагаемый лимит. Исключения: эскроу-счета и рублёвые счета с доходностью до 1% годовых на протяжении всего года.
Сколько составляет налог на проценты по вкладам в 2026 году?
Для доходов 2025 года лимит равен 210 000 рублей. Если проценты в него уложились, платить ничего не нужно. Если же за год получено, к примеру, 380 000 рублей, налогом обложат 170 000, и к уплате выйдет 22 100 рублей по ставке 13%.
Каков размер налога на доход по вкладам установлен в 2026 году?
В 2026 году применяются две ставки НДФЛ: 13% на базу до 2,4 млн рублей и 15% на ту часть, что превышает этот порог.
За какой месяц рассчитывается налог на проценты по вкладам?
Отдельные месяцы значения не имеют. Налог рассчитывают за календарный год по процентам, полученным за период с 1 января до 31 декабря включительно.
Как рассчитывается налог, если в одном месяце открыто несколько вкладов?
Налоговая суммирует годовые проценты со всех ваших счетов и вкладов в российских банках. Сколько вкладов открыто и в каком месяце, на размер необлагаемого лимита не влияет.
Когда нужно уплатить налог на доход от процентов по вкладам за 2026 год?
За 2025 год налог платят до 1 декабря 2026 года. Проценты, полученные в 2026 году, налоговая посчитает в 2027-м, и перечислить налог с них предстоит до 1 декабря 2027-го.






Комментарии
Войти, чтобы комментировать