
В 2026 году граждане РФ должны уплатить подоходный налог с банковских процентов, которые им начислили за прошлый год. Речь идет, конечно же, не о простом хранении денег на счете в банке. Такой налог возникает, например, если вы получаете проценты по вкладам: причем их сумма должна превышать порог, установленный Налоговым кодексом (НК РФ).
В этой статье разбираюсь, какие категории вкладов попадают под налог, касается ли это пенсионеров, ИП и несовершеннолетних, как всё считается и до какого числа в 2026 году нужно заплатить налог на доходы по вкладам за 2025 год, чтобы не было просрочки.
Как работает налог на вклад: какой процентный доход облагается
НДФЛ взимается с наших доходов, к числу которых относятся и банковские проценты. Обложение таких доходов регулирует статья 214.2 Налогового кодекса. Налоговая (ФНС) суммирует проценты, полученные за календарный год во всех российских банках, и сравнивает итог с необлагаемым лимитом. Если сумма в него укладывается, платить не нужно. Если превышает, налог начисляется только на разницу (между лимитом и общей суммой дохода).
Причем налоговые обязательства не ограничиваются классическими срочными депозитами. Сюда относятся накопительные продукты и любые счета, где банк платит проценты на остаток. Способ выплаты значения не имеет: доход может поступать на карту, оставаться на текущем счёте или капитализироваться, увеличивая вклад. По итогу он все равно попадает в налоговую базу.
Налог с процентных доходов за 2025 год в России рассчитывается в 2026 году. Лимит для этого периода составляет 210 000 рублей. Если совокупные проценты оказались выше данного показателя, ФНС сама посчитает сумму налога и пришлёт уведомление. Оплатить нужно будет не позднее 1 декабря 2026 года.
Кто должен платить налог со вкладов физических лиц
Возраст, профессия и социальное положение не важны для налогообложения, значение имеет только размер полученных процентов по банковскому вкладу. Налог может возникнуть и у взрослого, и у несовершеннолетнего, если вклад оформлен на него. Ветеранов, пенсионеров и людей с инвалидностью правительство также не освобождает от уплаты НДФЛ с доходов, которые подлежат налогообложению: они считаются на общих основаниях.
Ещё одна важная деталь: налогом облагается не вся сумма сбережений и не все начисленные %, а только часть дохода выше установленной границы (210 000 рублей).
Для налоговых резидентов РФ проценты по вкладам облагаются НДФЛ по ставке 13%, если совокупность налоговых баз по доходам этой группы за год не превышает 2,4 млн рублей. С суммы превышения налог считается по ставке 15%: 312 000 рублей плюс 15% с части базы сверх 2,4 млн. В эту группу (п. 2.1 ст. 210 НК РФ) кроме процентов по вкладам входят, например, дивиденды и доходы от продажи ценных бумаг. Поэтому применение повышенной ставки зависит не только от процентов по вкладам, но и от этих доходов. Зарплата в эту сумму не входит: для неё действует своя прогрессивная шкала.
Для физлиц, не являющихся налоговыми резидентами РФ, действует единая ставка НДФЛ в размере 15% вне зависимости от суммы налоговой базы.

Какие вклады и банковские счета учитываются при расчете
Под налог попадают разные продукты. В расчет входят:
- рублевые срочные депозиты;
- вклады в иностранной валюте;
- накопительные счета;
- текущие счета с процентами на остаток;
- счета с возможностью пополнения и частичного снятия.
Само название банковского продукта для ФНС значения не имеет. Если вы получаете проценты за размещение денег, ваш доход будет зафиксирован.
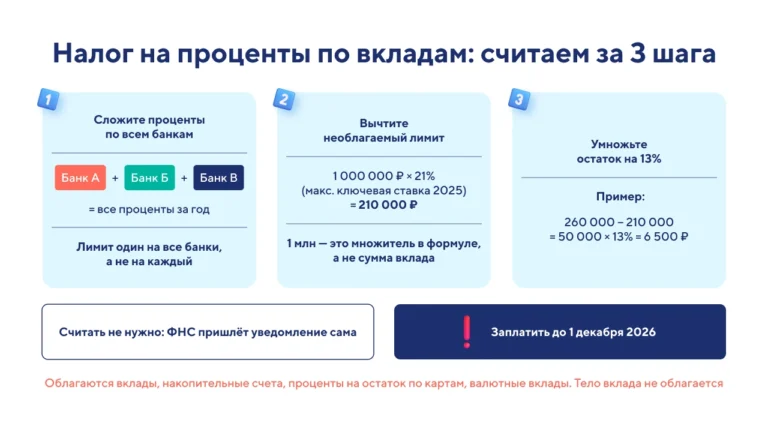
Поделив деньги между несколькими банками, вы не получите отдельные необлагаемые минимумы в каждом из них. Так что, если у вас открыты депозиты в трёх банках, то ФНС сложит доходы по всем счетам и сравнит с лимитом итоговую сумму.
По какой ставке устанавливается налог и как рассчитывать сумму
Необлагаемый доход вычисляется по формуле: 1 млн рублей умножается на наибольшее значение ключевой ставки Банка России, которое действовало на первое число любого месяца налогового периода. Максимальная ставка в 2025 году составила 21%, поэтому необлагаемый порог равен 210 000 рублей.
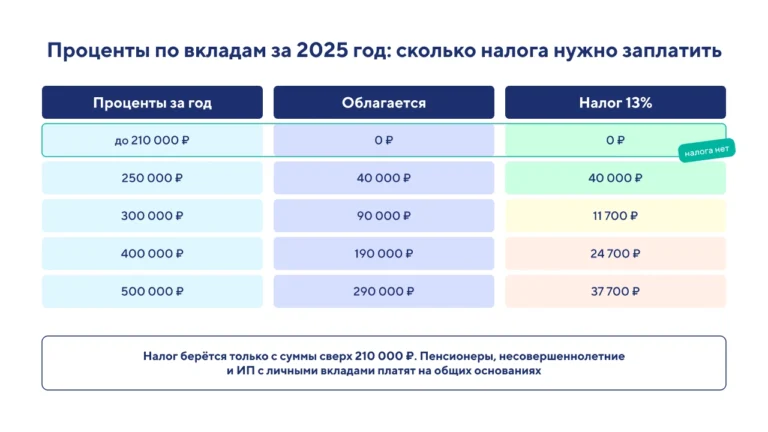
Давайте посчитаем размер налога. Например, за вклад в 2025 году вам было начислено 260 000 рублей процентов. Из этой суммы вычитаем 210 000 рублей и получаем налоговую базу в 50 000 рублей. Сумма налога тогда будет равна: 50 000 × 13% = 6 500 рублей. Мы видим, что даже при крупных накоплениях налог платится не со всех процентов, а лишь с той части, которая вышла за лимит. Облагаемая часть дохода всегда меньше общей суммы начислений.
Для подсчетов вы можете использовать калькулятор НДФЛ, опубликованный на сайте ФНС России.
Как рассчитывается налог на вклады физлиц по годам: с 2023 по 2025 год
Как я уже писала выше, размер необлагаемого дохода привязан к максимальной ключевой ставке. В 2023 году ставка составляла 15%, поэтому лимит был равен 150 000 рублей. В 2024 год, как и в 2025 году лимит одинаковый: 210 000 рублей при ставке 21%. Именно его применяют при расчёте налога на доходы физических лиц в 2026 году.
Какие поступления налогом не облагаются
Не каждое зачисление на счет может считаться процентным доходом. Прежде всего, НДФЛ не берут с первоначальной суммы вклада: возврат тела депозита по окончании договора доходом не признается.
Также по закону в расчет не включаются:
- Проценты по рублевым счетам, если ставка весь налоговый период не превышала 1% годовых.
- Доходы по счетам эскроу для расчетов по договорам долевого строительства при соблюдении законных условий.
Поэтому, оценивая налоговые обязательства, учитывайте тип продукта, условия договора и особенности использования счета.
Долгосрочные вклады
Для некоторых длительных депозитов налоговый период определяется особым порядком. Например, это относится к вкладам на срок более 15 месяцев, если по договору все проценты выплачиваются в день окончания. Такой доход не относится целиком к году фактической выплаты: проценты распределяются по периодам по специальному правилу.
Еще одна хитрость — учет остатка необлагаемого лимита. Если в прошлые годы лимит использовался не полностью, неизрасходованную часть можно принять во внимание в соответствии с действующими нормами. Это важно помнить, когда проценты копятся несколько лет, а потом выплачиваются разом. Одной даты поступления денег недостаточно, нужно учитывать срок размещения средств и график выплат.
Как платят налог разные категории вкладчиков
Налоговые обязательства зависят от категории вкладчика и характера средств. Рассмотрим три типичные ситуации.
Пенсионер с рублевым вкладом
Пенсионный возраст не освобождает от НДФЛ с процентов, а необлагаемый минимум такой же, как у остальных. Допустим, за 2025г. пенсионер получил 270 000 рублей процентов. Налоговая база составит 60 000 рублей, а налог при ставке 13% будет равен 7 800 рублям. Размер пенсии на этот расчёт не влияет и обязанность не отменяет.
Индивидуальный предприниматель
У ИП решающее значение имеет назначение средств и их связь с бизнесом. Если предприниматель хранит на депозите личные накопления, проценты облагаются по общим правилам НДФЛ для физлиц. Если же деньги напрямую связаны с коммерческой деятельностью, нужно учитывать налоговый режим и характер операций.
Порядок учета может различаться для общей системы, УСН и режима с единым налоговым сельскохозяйственным налогом. Поэтому все банковские проценты бизнесмена нельзя автоматически относить к одной категории. Разные виды деятельности и режимы требуют отдельного взгляда на каждую ситуацию.
Пример. Два личных вклада принесли ИП 290 000 рублей процентов. Если применяются общие правила НДФЛ, то разница высчитывается так: 290 000 − 210 000 = 80 000 рублей. Сумма налога получается: 80 000 × 13% = 10 400 рублей. Число депозитов на лимит не влияет, он применяется к совокупному доходу.
Физическое лицо с валютным вкладом
Валютный депозит от налога автоматически не освобождается. Проценты пересчитываются в рубли по курсу на дату получения дохода и входят в общую базу. Если банк начислил 2 000 долларов, а курс составил 87 рублей, рублёвый эквивалент равен 174 000 рублей. Эта сумма добавляется к совокупному доходу и сравнивается с лимитом. При отсутствии других поступлений НДФЛ в таком случае платить не придётся.
Почему налог может оказаться меньше ожидаемого
Размер налога зависит от того, какая часть процентов превысила порог. Если совокупный доход за год в лимит уложился, база равна нулю. При превышении облагается только разница между полученными процентами и необлагаемой суммой, поэтому сумма налога может быть меньше ожидаемой. В случае с долгосрочными вкладами в ряде случаев можно еще учесть остаток неиспользованного лимита, что сократит сумму.
Можно ли не платить налог с вкладов
Законный способ здесь один: оставаться в пределах необлагаемого дохода или получать только те поступления, которые прямо исключены из базы. Если проценты превышают лимит и под исключения не подпадают, обязанность сохраняется.
Владельцам крупных сбережений стоит заранее прикинуть ожидаемый облагаемый доход. Для этого можно сложить прогнозируемые проценты по всем продуктам и сравнить итог с лимитом, а при желании воспользоваться онлайн-калькулятором на сайте ФНС. Учтите, что доходность непостоянна: банк вправе изменить ставку, а итог зависит от срока, пополнений и условий досрочного снятия.
Сроки: когда платить в 2026 году
В 2026 году граждане платят налог с процентов, полученных по итогам 2025 года. Сосчитывать и собирать данные из разных банков самостоятельно, как правило, не нужно. Информация поступает в ФНС от кредитных организаций, и налоговая сама определяет сумму. Подавать годовую декларацию по этим процентам обычно не требуется.
Позже ФНС направит уведомления с указанием суммы и срока. Как и налог на имущество физлиц, начисленные налоги приходят в виде документа, который остаётся проверить и оплатить. Крайний срок — 1 декабря 2026 года.
Как заплатить налог
Получив налоговое уведомление, вы можете выбрать любой удобный способ оплаты. Проще всего открыть личный кабинет налогоплательщика на сайте ФНС: там видны процентные начисления, а также можно сверить сумму и сразу провести платеж. Другие варианты:
- банковское приложение, если оно поддерживает уплату налогов по данным ФНС;
- Госуслуги;
- отделение банка.
Перед подтверждением транзакции проверьте реквизиты и назначение платежа, а после уплаты сохраните электронную квитанцию. Не оставляйте перевод на последний день, чтобы банк успел его вовремя обработать. Своевременное погашение налоговых платежей позволяет избежать штрафов и пеней.
Что будет при неуплате
Если пропустить дедлайн, у вас появится задолженность. По статье 75 НК РФ на просроченную сумму за каждый день задержки начисляются пени. Затем ФНС вправе направить требование об уплате, а при дальнейшем неисполнении применяются предусмотренные законом меры взыскания. Лучше сразу проверить начисления и вовремя заплатить в полном объёме, без дополнительных расходов.
Частые вопросы
Облагается ли вся сумма вклада?
Нет. Объект налога — проценты за размещение денег в банке. Первоначальная сумма доходом не считается, и ее возврат НДФЛ не облагается. Если проценты превысили лимит, налог считается только с превышения.
Необлагаемый минимум равен 1 млн рублей?
Нет. Миллион — это множитель в формуле, а не размер вклада без налога. Для 2025 года подставляется в формулу ставка 21%, и лимит выходит 210 000 рублей. Вклад до 1 млн сам по себе от налога не защищен: важна сумма начисленных процентов.
Нужно ли самому считать и платить налог?
Самостоятельно делать это, как правило, не нужно. Банки передают сведения в налоговую, та определяет сумму и присылает уведомление. Вкладчику остается проверить документ и перечислить деньги в срок.
Учитываются ли карты и накопительные счета?
Да, если вы получаете от банка проценты на остаток. Это касается не только накопительных продуктов, но и обычных карт, по условиям которых предусмотрен процентный доход. Исключение составляют рублёвые счета со ставкой не выше 1% годовых весь период, а также отдельные специальные категории счетов.
Если вкладов несколько, налог будет больше?
Количество депозитов само по себе не повышает сумму налога, но проценты по всем счетам суммируются. Лимит применяется к общему годовому доходу и не предоставляется отдельно по каждому банку. Несколько небольших начислений вместе могут превысить необлагаемый порог.
Платится ли налог, если проценты пришли на карту?
Важно не то, куда зачислены деньги, а то, что это процентный доход по банковскому продукту. Проценты могут приходить на карту, храниться на отдельном счете или присоединяться к вкладу. Если они относятся к облагаемым, способ перечисления от НДФЛ не освобождает.
Где посмотреть сумму налога?
Узнать, сколько начислено налога с процентов по вкладам, можно в личном кабинете налогоплательщика на сайте ФНС РФ, в разделе «Доходы». Окончательная цифра приходит в налоговом уведомлении, куда она включается наряду с налогами на имущество. Также информацию можно узнать на портале «Госуслуги», в мобильном приложении или в отделении банка.
Можно ли узнать сумму дохода по вкладам через банк?
В банке вам выдадут сведения о том, сколько процентов вы получили от банка и выплачено именно по вашим счетам в этом банке. Если же вклады открыты в нескольких кредитных организациях, полную картину лучше смотреть в личном кабинете ФНС: налоговая служба собирает вместе данные от всех банков и на их основе рассчитывает НДФЛ.
Можно ли в 2026 году уплатить налог на прибыль за 2024 год?
Если речь о НДФЛ с процентов по вкладам за 2024 год, оплату можно провести и в 2026 году. Но дедлайн по платежам был 1 декабря 2025 года (то есть он уже истёк), поэтому помимо самого налога придётся заплатить пени за каждый день просрочки. Такая же ситуация будет и с вкладами за 2023 год.
Сколько пени может накапать за неуплату налога на проценты по вкладам?
Физлицам пени начисляют за каждый календарный день, прошедший после срока уплаты. Ежедневная ставка составляет 1/300 от ключевой ставки Банка России, которая действовала в этот период, и применяется к сумме долга. Сейчас ключевая ставка равна 14%. Конечный размер пеней определяется тремя факторами: суммой налога, который не был вовремя заплачен, количеством дней просрочки и тем, как менялась ключевая ставка.






Комментарии
Войти, чтобы комментировать