


В 2026 году предпринимателям, бухгалтерам и организациям нужно следить не только за сроками уплаты налогов, но и за датами подачи деклараций, расчетов и уведомлений. Большинство обязательных платежей перечисляют через единый налоговый платеж (ЕНП), а срок уплаты многих налогов приходится на 28 число месяца.
В календаре я собрал основные даты на 2026 год: когда платить налоги физическим лицам, перечислять страховые взносы, сдавать отчетность и направлять уведомления в налоговую инспекцию. Отдельно разобрал изменения законодательства, которые влияют на расчеты бизнеса.
До какого числа нужно платить налоги физлицам
Физические лица уплачивают налоги в зависимости от вида дохода и имущества. Например, налог на доходы физлиц — тот самый НДФЛ — с зарплаты удерживает работодатель, а налог на квартиру или автомобиль рассчитывает Федеральная налоговая служба (ФНС).
В 2026 году основные даты для граждан такие:
- 1 декабря 2026 года — последний день уплаты транспортного, земельного налогов и налога на имущество физических лиц за 2025 год.
- 15 июля 2026 года — срок уплаты НДФЛ за 2025 год для граждан, которые самостоятельно декларируют доходы, если для них не предусмотрен другой срок.
- 30 апреля 2026 года — последний день сдачи декларации 3-НДФЛ за 2025 год в случаях, когда ее необходимо представить по закону.
Если последний день срока приходится на выходной или праздник в 2026г, срок платы переносится на ближайший рабочий день. При этом декларацию для получения налогового вычета можно подавать в течение года: для нее не действует общий срок 30 апреля.
Когда оплачивать налог на имущество: квартира, машина, недвижимость
Налог на имущество физических лиц, транспортный и земельный налоги рассчитывает ФНС. При этом владельцы автомобилей, владельцы земельных участков и владельцы недвижимости не должны самостоятельно определять налоговую базу, применять ставки и считать сумму к уплате: инспекция использует сведения об объектах налогообложения, периоде владения и предусмотренных льготах каждого фл.
В 2026 году налоговое уведомление содержит начисления за 2025 год. В него могут входить:
- налог на квартиру, комнату, дом, гараж и другие объекты недвижимости;
- транспортный налог на автомобили и иные зарегистрированные транспортные средства;
- земельный налог за участки, принадлежащие гражданину на соответствующем праве.
Сумма зависит от количества объектов, их кадастровой стоимости, льгот владельца и некоторых других факторов. Например, суммы налогов для пенсионеров могут быть ниже, чем для работающей части россиян.
Уплатить начисления необходимо не позднее 1 декабря 2026 года. Если уведомление не пришло, проверьте личный кабинет налогоплательщика на сайте ФНС и Госуслуги. С 2026 года порядок электронного направления уведомлений изменился, поэтому стоит проверить оба сервиса до истечения установленного времени на уплату.
Размер налога зависит от характеристик объекта, кадастровой стоимости, периода владения, налоговой ставки и наличия льгот. Ставки по налогу на имущество и налогу на землю устанавливают с учетом государственных федеральных норм и местного законодательства. Для транспортного налога важны, в частности, мощность двигателя и региональные ставки.
Для отдельных категорий граждан предусмотрены федеральные и местные льготы. Например, пенсионеры и некоторые другие льготники могут получить освобождение от налога на один объект определенного вида при соблюдении условий НК РФ, но должны оплатить налоги на другие объекты. Чтобы проверить право на льготу, можно воспользоваться сервисами ФНС или подать заявление в налоговую инспекцию.
Если общая сумма налогов, начисленных налоговым органом, составляет менее 300 рублей, бумажные уведомления обычно не направляют. Есть предусмотренные законом исключения, в том числе связанные с истечением срока, в течение которого налоговая служба может направить уведомление физ лицу.
Физлицо может внести оплату, отсканировав QR-код из личного кабинета налоговой прямо в банковском приложении или, например, придя в офис одного из банков.
Изменения 2026 года: как уплачивать НДС
В 2026 году вступили в силу изменения налогового законодательства, которые затрагивают бизнес и расчеты с бюджетом.
Основная ставка НДС увеличилась с 20 до 22%. Новая ставка применяется к соответствующим операциям с 1 января 2026 года. Изменились и расчетные ставки: вместо 20/120% применяется 22/122%, вместо 16,67% — 18,03%. Но для отдельных товаров и операций продолжают действовать специальные ставки и освобождения.
Снизился порог доходов для освобождения от НДС на УСН. В 2026 году он составляет 20 млн рублей. Если доход за 2025 год превысил этот порог, предприниматель или организация на упрощенной системе налогообложения должны исполнять обязанности плательщика НДС с начала 2026 года. Если лимит превышен уже в течение 2026 года, юридическая обязанность возникает с первого числа следующего месяца в соответствии с НК РФ.
Для плательщиков УСН, которые обязаны начислять НДС, предусмотрен выбор между общеустановленными ставками и специальными ставками 5 или 7% при соблюдении установленных условий. Выбор влияет на возможность применять вычеты входного НДС, поэтому его нужно оценивать с учетом расходов и структуры бизнеса.
Еще одно изменение касается уведомлений по НДФЛ и страховым взносам. С 1 сентября 2026 года включительно работодатели получили возможность подавать предварительные уведомления с прогнозируемыми суммами на несколько месяцев вперед, в том числе на оставшуюся часть календарного года. Такой порядок помогает сократить количество ежемесячных документов, если суммы можно определить заранее.
Актуальные разъяснения об изменениях и их применении публикует ФНС России, в том числе для юр лиц.
Единый налоговый платеж в ФНС
Единый налоговый платеж — это деньги, которые налогоплательщик перечисляет на единый налоговый счет — или сокращенно ЕНС — для исполнения обязательств перед бюджетом. Налоговая служба учитывает, сколько денег поступило, и распределяет их в счет налогов, взносов, пеней, пошлин и других обязательств в установленном порядке.
Через ЕНП организации и ИП платят большинство налогов и страховых взносов, администрируемых ФНС. К ним относятся НДС, налог на прибыль, УСН, агентский НДФЛ и страховые взносы за работников. Для некоторых платежей предусмотрен отдельный порядок.
Обычно схема выглядит так:
- Рассчитать налог или взнос за соответствующий период.
- При необходимости подать уведомление об исчисленной сумме не позднее 25 числа месяца, в котором наступает срок уплаты.
- Перечислить деньги на ЕНС не позднее установленной даты, чаще всего последняя возможность оплаты приходится на 28 число.
- Проверить состояние единого налогового счета и убедиться, что средств достаточно для погашения обязательств.
Уведомление необходимо, когда налоговая должна распределить деньги до получения декларации или расчета либо когда декларация по соответствующему платежу не предусмотрена. Например, уведомления подают по агентскому НДФЛ, страховым взносам и некоторым имущественным налогам организаций.
Если срок сдачи уведомления или уплаты приходится на выходной, применяется перенос по правилам НК РФ. Поэтому в налоговом календаре важно учитывать не только стандартное 25 или 28 число, но и конкретную дату с учетом производственного календаря.
ЕНС не отменяет обязанность правильно рассчитывать платежи и вовремя сдавать отчетность. Если денег на счете недостаточно, у налогоплательщика может возникнуть задолженность, а на сумму недоимки в предусмотренных законом случаях начисляются пени.

График уплаты налогов в 2026 году: таблица, что и когда заплатить
Таблица показывает основные сроки уплаты налогов и взносов за кварталы 2026 года. Даты относятся к типовым обязательствам бизнеса; конкретный срок зависит от налогового режима, отчетного периода и вида платежа.
Сроки налоговых и страховых платежей на 1 квартал 2026
| Дата | Что сделать |
|---|---|
| 26 января | Подать уведомление по НДФЛ за период с 1 по 22 января, если применяется общий порядок с учетом переноса срока |
| 28 января | Уплатить НДФЛ за период с 1 по 22 января и ежемесячные авансовые платежи по налогу на прибыль для тех, кто их перечисляет |
| 25 февраля | Подать уведомление по НДФЛ за период с 1 по 22 февраля и по страховым взносам за январь |
| 2 марта | Уплатить страховые взносы за январь и НДФЛ за соответствующий период с учетом переноса выходных |
| 25 марта | Подать уведомления по НДФЛ за установленный период и по страховым взносам за февраль |
| 30 марта | Уплатить налог на прибыль за 2025 год с учетом переноса срока с 28 марта |
| 28 апреля | Уплатить НДС за I квартал первым платежом, страховые взносы за март и авансовые платежи по налогам за I квартал |
В январе и феврале даты перечисления НДФЛ зависят от периода удержания налога. Для страховых взносов за зарплатных работников общий срок — 28 число следующего месяца, а уведомление обычно подают не позднее 25 числа месяца уплаты.
Календарь платежей на 2 квартал 2026 года
| Дата | Что сделать |
|---|---|
| 27 апреля | Подать уведомления по страховым взносам за март и по отдельным налогам за I квартал с учетом переноса срока |
| 28 апреля | Уплатить страховые взносы за март, авансовые платежи по налогам за I квартал и первый платеж НДС за I квартал |
| 28 мая | Уплатить страховые взносы за апрель и второй платеж НДС за I квартал |
| 29 июня | Уплатить страховые взносы за май и третий платеж НДС за I квартал с учетом переноса выходного |
В этом квартале также подают декларации по НДС за I квартал, расчеты по страховым взносам и отчетность по налогу на прибыль. Для каждого документа установлен свой срок — его нужно проверять отдельно: когда может начинаться и когда заканчивается период.
Календарь платежей на 3 квартал 2026 года
| Дата | Что сделать |
|---|---|
| 28 июля | Уплатить страховые взносы за июнь, НДС за II квартал первым платежом и авансовые платежи по налогам за полугодие или II квартал |
| 28 августа | Уплатить страховые взносы за июль и второй платеж НДС за II квартал |
| 28 сентября | Уплатить страховые взносы за август и третий платеж НДС за II квартал |
Уведомления о суммах по обязательствам, срок уплаты которых наступает в эти месяцы, обычно подают не позднее 25 числа. В сентябре работодатели могут использовать новый порядок предварительных уведомлений по НДФЛ и страховым взносам.
Сроки налоговых и страховых платежей на 4 квартал 2026
| Дата | Что сделать |
|---|---|
| 28 октября | Уплатить страховые взносы за сентябрь, первый платеж НДС за III квартал и авансовые платежи по имущественным налогам организаций |
| 30 ноября | Уплатить страховые взносы за октябрь с учетом переноса срока |
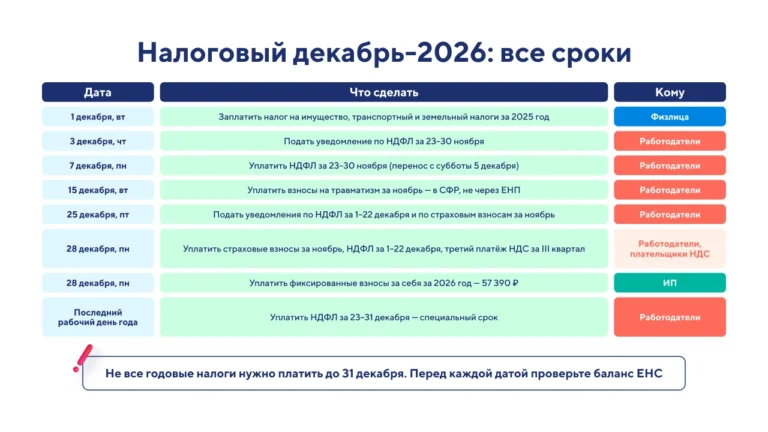
| 1 декабря | Заплатить имущественные налоги физлиц за 2025 год |
| 28 декабря | Уплатить страховые взносы за ноябрь и очередные налоговые платежи по установленному графику |
В конце года особенно важно проверить состояние ЕНС, начисления и сроки уплаты. Для платежей за декабрь и обязательств, срок которых приходится на январь 2027 года, применяются правила соответствующего налогового периода и переносов. Не следует считать, что все годовые налоги нужно перечислить до 31 декабря.
Сроки уплаты в 2026 г. налогов и взносов, перечисляемых в ИФНС
Для налогов, администрируемых ФНС, сроки зависят от режима налогообложения и вида обязательства. Ниже приведены основные правила для организаций и предпринимателей.
Сроки уплаты агентского НДФЛ в 2026 г.
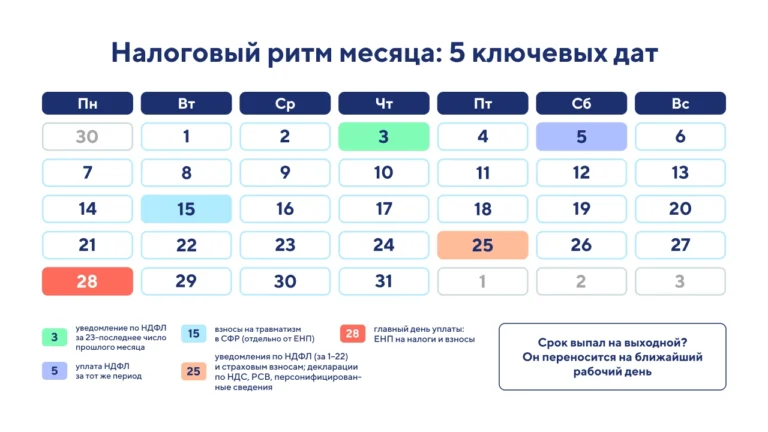
Работодатель удерживает НДФЛ из доходов работников и перечисляет налог в бюджет. В общем случае налог рассчитывают по периодам с 1 по 22 число и с 23 по последнее число месяца.
- За период с 1 по 22 число налог перечисляют не позднее 28 числа текущего месяца.
- За период с 23 по последнее число месяца — не позднее 5 числа следующего месяца.
- За период с 23 по 31 декабря действует специальный срок — последний рабочий день календарного года.
Уведомление по первой части месяца подают не позднее 25 числа, по второй — не позднее 3 числа следующего месяца. Если срок выпадает на выходной, его переносят. С 1 сентября 2026 года также допускается предварительное уведомление на будущие периоды.
Срок уплаты налога на прибыль в 2026 г.
Организации на общей системе налогообложения уплачивают налог на прибыль по итогам года и авансовые платежи в течение года. Итоговый налог за 2025 год бизнесу нужно было перечислить не позднее 30 марта 2026 года, поскольку 28 марта пришлось на выходной.
Квартальные авансовые платежи уплачивают не позднее 28 числа месяца, следующего за отчетным периодом. При ежемесячных авансах сроки зависят от применяемого порядка расчета. Организации, которые исчисляют авансы исходя из фактически полученной прибыли, перечисляют их не позднее 28 числа месяца, следующего за отчетным.
Срок уплаты НДС в 2026 г.
Декларацию по НДС сдают не позднее 25 числа месяца, следующего за кварталом. Налог обычно уплачивают равными долями в течение трех месяцев — не позднее 28 числа каждого из этих месяцев.
Например, НДС за I квартал 2026 года перечисляют тремя платежами: 28 апреля, 28 мая и 29 июня с учетом переноса срока. Для плательщиков, выставивших счета-фактуры с выделенным НДС, но не являющихся обычными плательщиками налога, могут действовать особые правила.
С 2026 года основная ставка НДС составляет 22%. При расчете обязательств важно учитывать новую ставку и переходные положения законодательства.
Срок уплаты налога на имущество организаций в 2026 г.
Организации уплачивают налог на имущество по объектам, которые признаются налогооблагаемыми по правилам НК РФ. Сроки и необходимость авансовых платежей зависят от вида имущества и регионального законодательства.
По общему правилу налог за 2025 год уплачивают не позднее 28 февраля 2026 года с учетом переноса срока на ближайший рабочий день. Авансовые платежи за I, II и III кварталы 2026 года перечисляют не позднее 28 апреля, 28 июля и 28 октября соответственно, если они предусмотрены для организации.
Срок уплаты транспортного налога в 2026 г.
Транспортный налог платят организации, на которые зарегистрированы облагаемые транспортные средства. Налог за 2025 год нужно было уплатить не позднее 2 марта 2026 года с учетом переноса срока. Авансовые платежи за отчетные периоды 2026 года перечисляют не позднее 28 числа месяца, следующего за соответствующим кварталом.
Для транспортного налога за 2026 год важно учитывать, что законодательство предусматривает изменение сроков для отдельных имущественных налогов начиная с налогового периода 2027 года. Поэтому при планировании платежей за текущий год следует применять правила, действующие именно для 2026 года.
Срок уплаты земельного налога в 2026 г.
Земельный налог рассчитывают исходя из характеристик участка, его кадастровой стоимости и ставки, установленной местными органами власти в пределах НК РФ. Организации платят налог за земельные участки, которые принадлежат им на соответствующем праве.
Налог за 2025 год должен платиться не позднее 2 марта 2026 года с учетом переноса. Авансовые платежи за I, II и III кварталы 2026 года перечисляют не позднее 28 апреля, 28 июля и 28 октября, если обязанность платить авансы установлена местными правилами.
Срок уплаты налога при УСН в 2026 г.
Организации на упрощенной системе налогообложения уплачивают налог за 2025 год не позднее 30 марта 2026 года. Для индивидуальных предпринимателей срок уплаты годового налога — 28 апреля 2026 года.
Авансовые платежи по УСН перечисляют не позднее 28-го числа месяца, следующего за отчетным периодом: за I квартал — 28 апреля, за полугодие — 28 июля, за девять месяцев — 28 октября 2026 года.
Если у предпринимателя или организации на УСН возникла обязанность платить НДС, сроки уплаты этого налога и сдачи деклараций применяются отдельно. Сам по себе переход на УСН не означает автоматического освобождения от НДС при любом размере дохода.
Срок уплаты ЕСХН в 2026 г.
Единый сельскохозяйственный налог (ЕСХН) предназначен для организаций и ИП, которые отвечают условиям специального налогового режима. По итогам года налог за 2025 год уплачивают не позднее 31 марта 2026 года.
Авансовый платеж за первое полугодие 2026 года нужно перечислить не позднее 28 июля. Декларацию по ЕСХН за год представляют в установленный НК РФ срок, который требуется отличать от даты уплаты налога.
Срок уплаты НДФЛ у ИП на ОСН (за себя) в 2026 г.
Индивидуальные предприниматели на общей системе налогообложения рассчитывают НДФЛ с предпринимательских доходов самостоятельно. По итогам 2025 года налог важно уплатить не позднее 15 июля 2026 года. Декларацию 3-НДФЛ за 2025 год подают не позднее 30 апреля 2026 года.
В течение года предприниматель также перечисляет авансовые платежи по НДФЛ в предусмотренные законом сроки. Их рассчитывают с учетом ожидаемого дохода и правил НК РФ. Порядок зависит от конкретных обстоятельств, поэтому даты годового расчета не заменяют сроки авансовых платежей.
Срок уплаты страховых взносов в 2026 г.
Страховые взносы за работников перечисляют в налоговую инспекцию через ЕНП. Общий срок уплаты — не позднее 28 числа месяца, следующего за месяцем начисления выплат. Уведомление об исчисленных суммах обычно подают до 25 числа месяца уплаты.
Для индивидуальных предпринимателей предусмотрены фиксированные страховые взносы за себя. За 2026 год совокупный фиксированный размер составляет 57 390 рублей; уплатить его требуется не позднее 28 декабря 2026 года. Если доход ИП за год превышает 300 тыс. рублей, дополнительно начисляется взнос в размере 1% с превышения в пределах установленного законом максимума. Дополнительный взнос за 2025 год нужно уплатить не позднее 1 июля 2026 года.
Сроки уплаты взносов на травматизм в СФР в 2026 г.
Взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний перечисляют не в ФНС, а в Социальный фонд России, он же СФР. Их рассчитывают по установленному тарифу исходя из выплат работникам, которые входят в базу для начисления взносов.
Платеж нужно вносить ежемесячно — не позднее 15 числа следующего календарного месяца. Если дата приходится на выходной или праздничный день, срок переносится на ближайший рабочий день.
Взносы на травматизм не включаются в единый налоговый платеж. Поэтому бухгалтеру нужно контролировать отдельные реквизиты, сроки перечисления и подтверждение оплаты в СФР.
График сдачи отчетности в 2026 году
Сроки отчетности отличаются от сроков уплаты налогов. Даже если деньги перечислены вовремя, несданная декларация, расчет или сведения о сотрудниках могут привести к штрафам и другим последствиям. Поэтому налоговый календарь должен включать обе даты.
Налоговая и бухгалтерская отчётность в 2026 году
Основные сроки сдачи отчетности в течение года:
| Отчет | Срок |
|---|---|
| Декларация по НДС за IV квартал 2025 года | 26 января 2026 года с учетом переноса |
| Декларация по налогу на прибыль за 2025 год | 25 марта 2026 года |
| Декларация по УСН организаций за 2025 год | 25 марта 2026 года |
| Декларация по УСН ИП за 2025 год | 27 апреля 2026 года с учетом переноса |
| Декларация 3-НДФЛ за 2025 год для обязанных ее подавать граждан | 30 апреля 2026 года |
| Декларация по НДС за I квартал | 27 апреля 2026 года с учетом переноса |
| Декларация по НДС за II квартал | 27 июля 2026 года с учетом переноса |
| Декларация по НДС за III квартал | 26 октября 2026 года с учетом переноса |
Декларации по НДС сдают ежеквартально, а отчетность по налогу на прибыль зависит от того, какой порядок расчета авансов применяет организация. Бухгалтерскую отчетность за 2025 год организации представляют в налоговую службу в установленный срок — не позднее трех месяцев после окончания отчетного года, то есть не позднее 31 марта 2026 года.
Сроки подачи отчетности по сотрудникам
Работодатели сдают отчетность о доходах физлиц, начисленных взносах и кадровых событиях. В зависимости от документа сроки могут быть ежемесячными, ежеквартальными или ежегодными.
- Персонифицированные сведения о физлицах обычно представляют не позднее 25 числа месяца, следующего за отчетным.
- Расчет по страховым взносам (РСВ) сдают не позднее 25 числа месяца после отчетного периода: за I квартал, полугодие, девять месяцев и год.
- Расчет 6-НДФЛ представляют по итогам I квартала, полугодия, девяти месяцев и года в установленные НК РФ сроки.
- ЕФС-1 направляют в СФР в зависимости от подраздела и события: сведения о трудовой деятельности, страховом стаже и взносах на травматизм имеют разные сроки.
Не все документы отправляют в один день. Например, кадровые сведения могут требоваться раньше, чем ежеквартальные расчеты. Чтобы избежать ошибок, бухгалтеру стоит вести отдельный список сроков по каждому виду отчетности и отслеживать изменения форматов.
Уведомления по НДФЛ агента и взносам
Уведомление об исчисленных суммах нужно, когда налоговая служба должна знать размер обязательства до получения декларации или расчета. Для работодателей это прежде всего уведомления по удержанному НДФЛ и страховым взносам за сотрудников. Документ не заменяет расчет или декларацию. Он помогает налоговой распределить средства на едином налоговом счете в счет обязательств, срок уплаты которых наступил.
Сроки подачи уведомлений по НДФЛ и взносам в 2026 году
По общему правилу уведомление по НДФЛ подают дважды в месяц:
- не позднее 25-го числа — по налогу, удержанному с 1-го по 22-е число;
- не позднее 3-го числа следующего месяца — по налогу за период с 23-го по последнее число месяца.
Для страховых взносов уведомление подают не позднее 25-го числа месяца, в котором наступает срок их уплаты. Если дата приходится на выходной, применяется установленный законом перенос.
С 1 сентября 2026 года можно направлять предварительное уведомление по НДФЛ и страховым взносам с разбивкой сумм по будущим периодам. Это не отменяет обязанности перечислять деньги к установленной дате и проверять корректность начислений. Если фактические суммы отличаются от указанных заранее, нужно действовать по правилам ФНС для уточнения обязательств.
Рекомендации по работе с единым налоговым счетом
Чтобы не пропускать сроки уплаты налогов и сдачи отчетности в 2026 году, удобно вести единый календарь обязательств компании или ИП. В нем стоит указывать не только дату платежа, но и период, за который рассчитывается налог, дату подачи уведомления и срок сдачи декларации.
Перед каждой датой уплаты проверьте:
- достаточно ли денег на едином налоговом счете;
- подано ли уведомление об исчисленных суммах, если оно требуется;
- правильно ли указаны налоговый период, КБК и другие реквизиты;
- совпадают ли суммы в уведомлении, расчете и декларации;
- учтены ли региональные ставки, льготы и особенности налогового режима.
Полезно настроить напоминания за несколько рабочих дней до крайнего срока и регулярно проверять личный кабинет налогоплательщика. Если возникла переплата, задолженность или ошибка в уведомлении, лучше разобраться с ней до наступления срока платежа.
Налоговый календарь помогает организовать работу, но не заменяет проверку конкретных обязанностей. Сроки могут различаться в зависимости от налогового режима, вида платежа, наличия сотрудников и региональных правил. Актуальные даты и разъяснения следует сверять с НК РФ и официальными материалами ФНС и СФР.
Отдельно проверьте, какие налоги должны оплатить физические лица за период 2025 года: владельцы недвижимости, автомобилей и земельных участков обычно получают налоговые уведомления, в которых указаны суммы и крайний срок уплаты — 1 декабря 2026 года. Если уведомление не пришло, проверьте личный кабинет налоговой: там можно посмотреть начисления, узнать о наличии льгот и при необходимости подать заявление на перерасчет. Для бизнеса правило простое: каждый месяц сверяйте даты уплаты налогов, страховых взносов и подачи уведомлений, а перед перечислением денег проверяйте состояние ЕНС. Такой порядок поможет вовремя внести необходимые суммы, избежать ошибок в расчетах и не допустить просрочки, из-а которой могут начисляться пени.







Комментарии
Войти, чтобы комментировать