


Несколько компаний или ИП могут вести бизнес под общим брендом, пользоваться одним офисом и даже иметь общих учредителей — само по себе это не нарушение. Вопрос в том, действительно ли каждый участник группы ведет самостоятельную хозяйственную деятельность или несколько юридических лиц только формально разделяют выручку одного бизнеса, чтобы платить меньше налогов.
В 2026 году налоговая продолжают выявлять такие схемы с помощью анализа отчетности, движения денег, связей между компаниями и фактической организации работы. При этом отдельный признак — например, общий адрес или один бухгалтер — еще не доказывает незаконное дробление. Инспекция должна оценить обстоятельства в совокупности и обосновать, почему считает деятельность единым бизнесом. Такой подход следует из статьи 54.1 НК РФ и разъяснений ФНС о судебной практике.
Разберу, какие признаки дробления бизнеса привлекают внимание налоговой в 2026 году, как отличить законное разделение от искусственного, какие документы помогут подтвердить самостоятельность компаний и какое наказание может грозить компаниям, которые подпадают под критерии деления бизнеса.
Что такое искусственное дробление бизнеса
Дробление бизнеса — это искусственное разделение единой предпринимательской деятельности между несколькими формально самостоятельными организациями или ИП, которые фактически работают как один хозяйствующий субъект.
Цель такой схемы — преимущественно снизить налоговую нагрузку, например сохранить право на применение упрощенной системы налогообложения.
Пример: владелец магазина приближается к лимиту доходов, установленному для применения специального налогового режима. Вместо того чтобы изменить налоговую модель, он регистрирует еще одного ИП и переводит на него часть выручки. При этом оба предпринимателя работают в одном магазине, используют одну кассу, общий персонал и единый склад, а решения по-прежнему принимает один человек.
Если новый ИП не ведет самостоятельную деятельность, а нужен только для распределения доходов, налоговая может расценить такую структуру как искусственное дробление бизнеса и сделать соответствующие выводы.
Законодательство не запрещает создавать несколько компаний, регистрировать ИП, развивать разные направления и выбирать подходящие налоговые режимы. Проблема возникает, когда формальное разделение прикрывает деятельность одного бизнеса, а главным результатом становится необоснованная налоговая выгода.
Когда разделение бизнеса считается законным
У законного разделения есть деловая цель, не сводящаяся исключительно к экономии на налогах. Например, собственник может выделить производство в отдельную компанию, чтобы отделить его риски от розничной торговли, привлечь партнера в конкретное направление или выстроить самостоятельную систему управления.
При этом участники группы должны не только существовать на бумаге, но и действительно вести хозяйственную деятельность. У каждой компании могут быть собственные клиенты, сотрудники, имущество, договоры, управленческие решения и финансовые результаты. Не обязательно, чтобы все перечисленное полностью отличалось: многое зависит от специфики бизнеса.
Например, две компании могут законно арендовать один офис и пользоваться услугами общей бухгалтерии. Но отношения между ними должны быть реальными и понятными: кто принимает решения, кто заказывает услуги, как распределяются расходы и на каком основании одно предприятие обслуживает другое.
При оценке структуры важно ответить на два вопроса:
- Зачем понадобилось разделение? Причина должна иметь деловой смысл: разные продукты, рынки, команды, производственные процессы, партнеры или риски.
- Что изменилось после разделения, кроме налогов? У каждой компании должны быть реальные функции и ответственность, а не только собственные реквизиты и отдельная отчетность.
Если у каждого участника группы есть экономическая роль и он действительно ведет деятельность, это аргумент в пользу самостоятельности. Если же несколько организаций работают как единое целое, а разделение не объясняется деловыми целями, риск претензий выше.
Признаки и критерии дробления бизнеса с точки зрения налоговой в 2026 году
У налоговой нет универсального списка, в котором каждому признаку присвоен официальный вес — например, «решающий», «средний» или «слабый». Инспекция оценивает фактические обстоятельства и доказательства в совокупности.
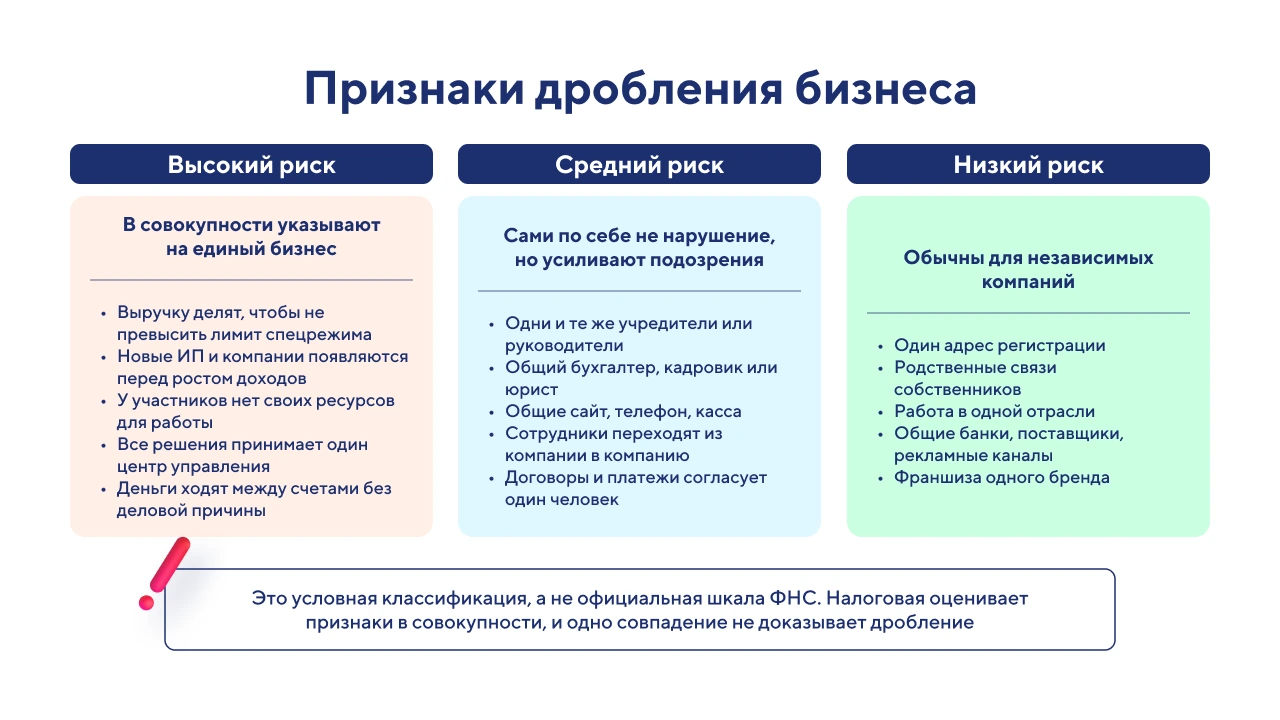
Для удобства проверки признаки можно условно разделить на три группы. Это практическая классификация, а не установленная законом шкала.
Решающие признаки
Наибольшие риски возникают, когда несколько обстоятельств одновременно показывают, что участники группы фактически не самостоятельны.
К таким обстоятельствам относятся:
- выручку распределяют между взаимозависимыми лицами, чтобы не превысить лимиты специального налогового режима;
- новые компании или ИП появляются перед ростом доходов действующего бизнеса или приближением к налоговым ограничениям;
- участники не имеют собственных ресурсов для выполнения заявленных функций;
- решения по всем компаниям принимает один центр управления;
- сотрудники, оборудование, помещения и кассы используются совместно, но отношения между участниками документально не оформлены или не соответствуют реальной работе;
- деньги перемещаются между счетами компаний без понятной деловой причины;
- отдельные организации выполняют лишь части единого производственного или торгового процесса, а самостоятельной деятельности не ведут.
Например, владельцы сети кафе открывают несколько ИП на мужа и жену. Все точки работают под одной вывеской, используют общий персонал и закупают продукты централизованно. При этом новые ИП регистрируют именно тогда, когда доходы прежних участников приближаются к установленным лимитам. Если инспекция также обнаружит единое управление и отсутствие самостоятельных функций у новых участников, совокупность обстоятельств может указывать на дробление.
Можно ли открыть ИП после банкротства
Признаки среднего значения
Некоторые обстоятельства сами по себе не говорят о нарушении, но в сочетании с другими могут усилить подозрения налоговой.
Это, например:
- одни и те же учредители или руководители у нескольких организаций;
- общий бухгалтер, кадровая служба или юрист;
- один юридический адрес, телефон, сайт или электронная почта;
- общие поставщики и покупатели;
- использование одного товарного знака;
- переход сотрудников из одной компании в другую;
- общая кассовая инфраструктура;
- централизованное согласование договоров и платежей.
Такие решения распространены в группах компаний и могут быть экономически оправданными. Поэтому важно не просто выявить совпадение, а понять, как устроены отношения между участниками.
Например, общий бухгалтер может обслуживать несколько независимых организаций по договорам. Но если он единолично ведет всю финансовую деятельность группы, а руководители отдельных компаний не принимают никаких решений, инспекция может учитывать это как дополнительный аргумент.
Слабые признаки
Есть обстоятельства, которые нередко встречаются у независимых компаний и сами по себе мало что говорят о дроблении:
- регистрация организаций по одному адресу;
- родственные связи между собственниками;
- работа в одной отрасли;
- использование одинаковых банков или бухгалтерских сервисов;
- сотрудничество с общими поставщиками;
- наличие общих рекламных каналов;
- использование одной инфраструктуры на договорных условиях.
Например, несколько компаний могут арендовать помещения в одном бизнес-центре или продавать товары одного бренда по франшизе. Это не означает, что они ведут единый бизнес.
Ключевой вопрос — не количество совпадений, а то, подтверждают ли они фактическую несамостоятельность участников и искусственное распределение доходов ради снижения налогов.
По каким признакам налоговики определяют взаимозависимость
Взаимозависимость означает, что отношения между лицами могут влиять на условия или результаты их деятельности. Основания для ее определения предусмотрены статьей 105.1 НК РФ.
Однако взаимозависимость и незаконное дробление — не одно и то же. Даже если у компаний общий собственник, налоговая должна установить обстоятельства, которые указывают на формальное разделение единой деятельности и получение необоснованной налоговой выгоды. Вот короткий обзор по признакам нарушений. Подход к оценке таких обстоятельств изложен, в частности, в письме ФНС России от 11.08.2017 № СА-4-7/15895 и письме ФНС России от 10.03.2021 № БВ-4-7/3060.
Признак 1 — одни и те же учредители и руководители
Если несколько компаний принадлежат одним владельцам или управляются одними людьми (например, ведется семейный бизнес), налоговая может проверить, насколько самостоятельно они принимают решения.
Особое внимание могут привлечь ситуации, когда руководители существуют только формально, а все договоры, найм сотрудников, закупки и платежи согласовывает один человек. Дополнительный вопрос возникает, если у компании нет собственных управленческих функций и она не может объяснить, за что отвечает перед клиентами.
Признак 2 — единство кадрового состава
Общие сотрудники могут быть признаком единого хозяйственного процесса, особенно если работники переходят между организациями без изменения обязанностей, а фактически подчиняются одному руководителю.
Например, продавец оформлен в одной компании, но обслуживает клиентов нескольких организаций, а зарплату ему начисляет третье юридическое лицо. Если фактические отношения не соответствуют договорам, это может вызвать вопросы.
Признак 3 — общие контактные данные и адреса
Последний признак включает совпадающие телефоны, электронная почта, сайт и юридический адрес, которые могут указывать на организационное единство. Но значение имеет контекст.
Если компании находятся в одном здании, но имеют отдельные помещения, сотрудников и клиентские процессы, совпадение адреса объяснимо. Если же все участники группы используют одну вывеску, одну кассу, общие контакты и не разграничивают, от чьего имени продают товары или оказывают услуги, риск претензий выше.
 Читайте также
ИП на НПД в 2026 году: что это за режим налогообложения такой, как по нему работать, в чем особенности
Как налоговая законно оценивает единство хозяйственного процесса
Инспекция изучает не только документы, но и то, как бизнес работает на практике. Если формально разные компании выполняют части одного процесса, используют общие ресурсы и подчиняются единому центру управления, налоговая может проверить, не прикрывает ли такая структура деятельность одного хозяйствующего субъекта.
Общее имущество и производственные мощности
Общее оборудование, транспорт, склады и помещения не запрещены. Важно, чтобы было понятно, кому принадлежат активы и как другие участники ими пользуются.
Единая база поставщиков и покупателей
Общие контрагенты могут быть нормальной частью работы группы компаний. Например, несколько магазинов вправе закупать товары у одного оптовика, а компании одного холдинга — обслуживать общего клиента по разным договорам.
Вопросы возникают, если договоры распределяют между участниками только ради налоговой экономии, а фактически переговоры, поставки, расчеты и исполнение обязательств ведет одна организация.
Совместное использование товарных знаков и технологий
Если несколько компаний ведут деятельность под одной вывеской, принимают заказы через единый сайт и используют общую инфраструктуру, стоит отдельно проверить, понятно ли клиентам, с каким именно юридическим лицом они заключают договор.
Какие признаки указывают на обоснованное разделение бизнеса
Минфин не фиксирует эти нормы в законе, но практика показывает, что есть ряд признаков, которые указывают на обоснованное деление бизнеса.
Наличие деловой цели
Разделение может быть оправдано, если оно помогает решать конкретные бизнес-задачи. Например:
- выделить производство в отдельную компанию, чтобы управлять производственными рисками;
- открыть самостоятельное направление с отдельной командой и бюджетом;
- привлечь партнера в определенный проект;
- разделить розничные и оптовые продажи;
- организовать работу в разных регионах;
- отделить владение недвижимостью от операционной деятельности.
Важно, чтобы деловая цель существовала не только в пояснительной записке, но и подтверждалась реальными действиями: наймом сотрудников, заключением договоров, приобретением активов, распределением функций и принятием самостоятельных решений. Так федеральной налоговой службе будет проще поверить в самостоятельную хозяйственную деятельность каждой компании.
Экономическая целесообразность структуры
У каждого участника группы должна быть понятная роль. Компания может использовать общие сервисы и ресурсы, но при этом самостоятельно отвечать за свой участок работы.
Например, производство и розничная торговля могут находиться в разных организациях, если у них действительно разные задачи, расходы и ответственность. При этом договоры между ними должны соответствовать фактическим операциям.
Как налоговая доказывает дробление бизнеса
Для вывода о незаконном дроблении недостаточно перечислить совпадения между компаниями. Налоговая должна исследовать фактические обстоятельства и собрать доказательства того, что участники формально самостоятельны, но в действительности ведут единую деятельность ради необоснованной налоговой выгоды и с целью снизить выплаты в бюджет.
Использование АСК НДС-3 для анализа цепочек контрагентов
ФНС использует автоматизированные системы для анализа налоговой отчетности и связей между участниками хозяйственных операций. О применении анализа налоговых данных можно прочитать в материале ФНС о риске дробления бизнеса. В частности, АСК НДС-3 помогает сопоставлять сведения по НДС и анализировать цепочки контрагентов.
Такие инструменты могут помочь выявить взаимосвязи между организациями, несоответствия в отчетности и необычные схемы расчетов.
Проверка совпадений в IP-адресах, MAC-адресах и характеристиках браузера
Федеральная налоговая служба может анализировать цифровые следы, которые помогают установить, как организовано управление компаниями. Например, совпадения при работе с банковскими сервисами или сдаче отчетности могут стать поводом для дополнительных вопросов.
Но общий IP-адрес не доказывает дробление. Им могут пользоваться сотрудники одного офиса, бухгалтерская фирма или организации, которые работают в общем пространстве. Совпадения имеют значение только в совокупности с другими доказательствами — см. письмо ФНС России от 10.03.2021 № БВ-4-7/3060.
Анализ операций по счетам и движения товарно-материальных ценностей
Инспекция может изучать движение денег между участниками группы, назначения платежей, расчеты с поставщиками и покупателями, а также движение товаров и материалов.
Например, если одна компания получает выручку, другая оплачивает расходы, а третья оформляет документы на поставку, налоговая может выяснять, кто в действительности продавал товар и исполнял обязательства.
Как проверить риск попадания под дробление бизнеса
Проверку стоит начать не с поиска совпадений, а с анализа того, как устроена группа компаний и зачем она была создана.
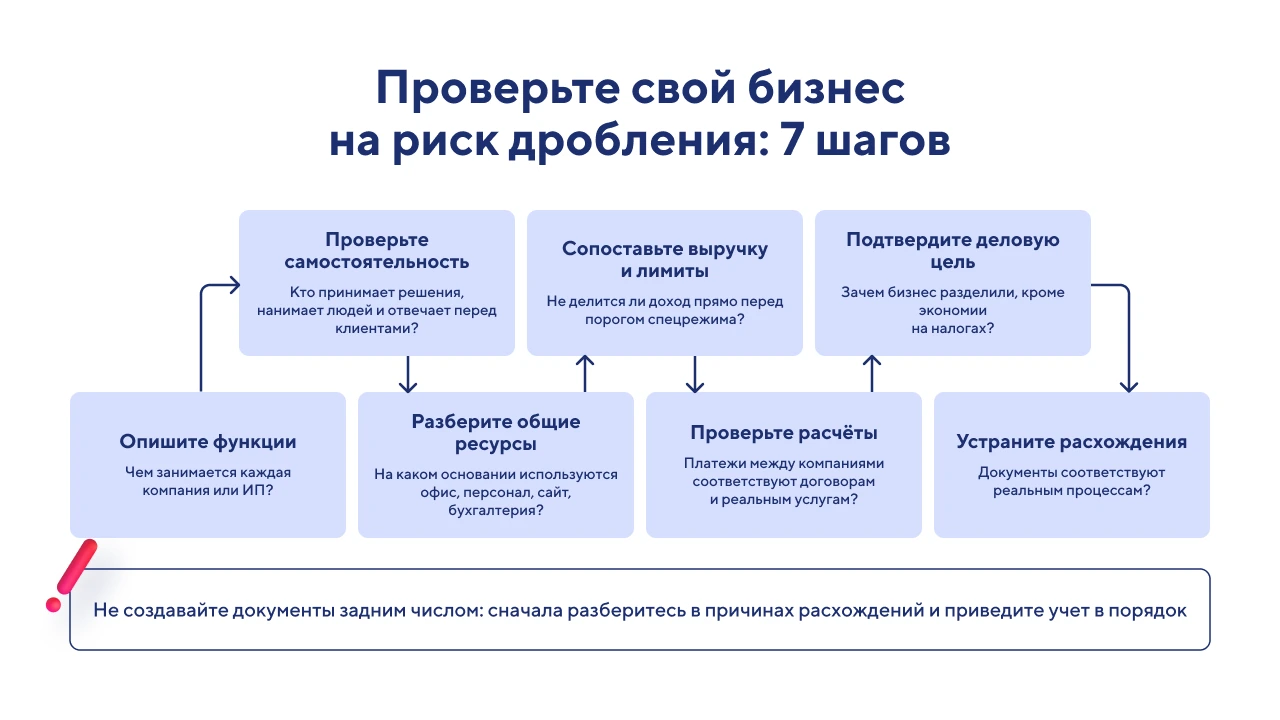
Алгоритм проверки
- Опишите функции каждого участника. За что отвечает каждая компания или ИП, какие товары продает или какие услуги оказывает?
- Проверьте самостоятельность. Кто принимает решения, заключает договоры, нанимает сотрудников, распоряжается активами и несет ответственность перед клиентами?
- Разберите общие ресурсы. Кто пользуется помещениями, оборудованием, персоналом, сайтом и бухгалтерией? На каком основании?
- Сопоставьте выручку и налоговые режимы. Не распределяются ли доходы между участниками непосредственно перед достижением установленных лимитов?
- Проверьте расчеты между компаниями. Соответствуют ли платежи и их сроки договорам и фактически оказанным услугам?
- Соберите доказательства деловой цели. Есть ли документы и фактические обстоятельства, объясняющие, зачем бизнес разделили?
- Устраните расхождения. Если документы не соответствуют реальным процессам, сначала нужно разобраться в причинах и привести учет в порядок, а не создавать формальные бумаги задним числом.
Какие документы подтверждают самостоятельность компании
Единого обязательного пакета документов для всех групп компаний нет, он зависит от структуры бизнеса и фактических отношений между участниками. Важно, чтобы документы подтверждали реальные процессы, а не существовали только для проверки.
В зависимости от ситуации могут пригодиться:
- учредительные документы и сведения о распределении полномочий;
- штатное расписание, трудовые договоры и должностные инструкции;
- договоры аренды помещений, оборудования и транспорта;
- договоры на бухгалтерские, кадровые, юридические и другие услуги;
- договоры с поставщиками и покупателями;
- документы о передаче товаров, материалов и оборудования;
- документы, подтверждающие право использования товарного знака, сайта или технологий;
- банковские выписки, платежные поручения и акты сверки;
- управленческая отчетность, бюджеты и документы о принятии решений;
- документы, объясняющие деловую цель разделения.
Если одна организация оказывает услуги другой, это не приговор. Но здесь важно подтвердить не только наличие договора, но и то, что услуги действительно оказаны. Для этого могут использоваться акты, отчеты, технические задания, переписка и результаты выполненных работ.
Как доказать самостоятельность нескольких компаний
Что нужно доказать
Самостоятельность подтверждают фактические обстоятельства. В частности, важно показать, что каждый участник группы:
- выполняет определенную хозяйственную функцию;
- принимает решения в пределах своих полномочий;
- имеет необходимые для работы ресурсы либо законно привлекает их у других лиц;
- ведет учет доходов и расходов;
- несет ответственность по своим обязательствам;
- вступает в реальные договорные отношения с клиентами, поставщиками и другими участниками группы.
Не все компании обязаны иметь отдельный офис, собственную бухгалтерию или уникальный сайт. Например, бухгалтерские функции можно передать на аутсорсинг, а помещения — арендовать у другой организации группы. Важно, чтобы такая модель имела деловое объяснение и была правильно оформлена.
Что будет, если налоговики признают дробление бизнеса незаконным: штрафы, доначисления и другие последствия, которые грозят бизнесу
Доначисление налогов, пеней и штрафов
Если инспекция докажет искусственное дробление, она может пересчитать налоговые обязательства исходя из фактической деятельности группы. Последствия зависят от обстоятельств дела, применявшихся налоговых режимов, периодов давности и результатов проверки.
Возможны:
- доначисление налогов, в том числе НДС и налога на прибыль или налога при применении другого режима;
- начисление пеней по статье 75 НК РФ за просрочку;
- штрафы за налоговые правонарушения;
- необходимость уточнить налоговую отчетность и уплатить выявленную недоимку.
При этом расчет не должен сводиться к механическому сложению всей выручки группы. Налоговый орган должен определить действительные налоговые обязательства с учетом установленных обстоятельств и применимых правил.
Административная и уголовная ответственность должностных лиц
Налоговые доначисления не означают, что руководитель автоматически несет административную или уголовную ответственность. Для этого должны быть установлены предусмотренные законом основания.
Уголовно-правовые риски зависят, в частности, от размера неуплаченных налогов, обстоятельств действий и доказанности вины конкретных лиц. Поэтому оценивать последствия и готовиться их оспаривать нужно применительно к конкретной ситуации, а не только по факту наличия нескольких компаний.
Налоговая амнистия за дробление бизнеса: что важно знать в 2026 году
Федеральный закон от 12.07.2024 № 176 — ФЗ предусмотрел налоговую амнистию для определенных случаев дробления бизнеса за 2022–2024 годы. Она связана с добровольным отказом от применения схемы в налоговых периодах 2025 и 2026 годов.
По информации ФНС, амнистия распространяется на соответствующие доначисления налогов, пеней и штрафов по решениям проверок за 2022–2024 годы, которые отвечают установленным законом условиям. Порядок применения зависит от того, когда налогоплательщик отказался от дробления и какие проверки проводились. В предусмотренных законом случаях заявление для применения амнистии не требуется.
Амнистия не означает, что можно продолжать использовать схему и рассчитывать на автоматическое списание всех претензий. Если бизнес подпадает под условия закона, необходимо оценить, как отказаться от искусственного разделения и правильно определить налоговые обязательства за соответствующие периоды.
Поскольку последствия зависят от конкретной ситуации, перед изменением структуры бизнеса стоит проверить условия статьи 6 закона № 176-ФЗ и разъяснения ФНС.
Как снизить риск претензий налоговиков при оптимизации бизнеса
Оргструктура группы компаний должна быть экономически обоснована
Начните с распределения функций. Зафиксируйте, чем занимается каждый участник группы, какие ресурсы использует и за какие результаты отвечает. Если несколько организаций выполняют разные задачи, это должно быть видно из договоров, учета и реальных бизнес-процессов.
Не стоит создавать компании только потому, что действующий бизнес приближается к лимиту налогового режима. Сначала оцените альтернативы: изменение налоговой модели, развитие нового направления, привлечение партнера или реорганизацию процессов.
Обоснованность разделения бизнеса должна быть документально подтверждена
Документы должны отражать то, как бизнес работает на самом деле. Проверьте договоры между участниками, порядок использования имущества, распределение расходов и полномочия руководителей.
Главный ориентир — не количество отдельных юридических лиц, а их фактическая самостоятельность. Законное разделение помогает решать деловые задачи. Искусственное дробление, напротив, создает видимость нескольких компаний, за которой скрывается единая деятельность ради необоснованного снижения налогов.
Часто задаваемые вопросы
Что такое дробление бизнеса с точки зрения налоговой?
Так называется искусственное разделение единой предпринимательской деятельности между несколькими формально самостоятельными компаниями или ИП, которое направлено преимущественно на необоснованное снижение налоговой нагрузки, продление налоговых льгот и т.д. Чтобы признать дробление незаконным, налоговая должна исследовать фактические обстоятельства и доказать соответствующие нарушения.
Влияет ли наличие общей инфраструктуры на признание дробления?
Само по себе использование общего офиса, склада, сайта, бухгалтерии или оборудования не означает нарушения. Важно, на каком основании участники пользуются инфраструктурой, как распределяются расходы и сохраняют ли компании фактическую самостоятельность.
Как ФНС выявляет дробление бизнеса между ИП и ООО?
Налоговики анализируют отчетность, движение денег, договоры, связи между участниками, использование имущества и персонала, а также другие сведения. Совпадение владельцев, адресов или поставщиков может стать поводом для проверки, но вывод о незаконном дроблении должен опираться на совокупность доказательств.
Можно ли иметь несколько компаний на УСН?
Да. Закон не запрещает предпринимателю владеть несколькими компаниями или регистрировать ИП и применять доступные налоговые режимы. Наказуемый риск возникает, если участники фактически ведут единый бизнес, а выручку распределяют между ними преимущественно ради получения необоснованной налоговой выгоды.
Какие признаки дробления бизнеса самые опасные?
Наибольший риск возникает, когда совпадает несколько обстоятельств: выручка распределяется с учетом налоговых лимитов, участники не имеют самостоятельных функций, решения принимает единый центр управления, а ресурсы и сотрудники используются совместно без понятного оформления. Оценивать признаки нужно в совокупности, а не по отдельности.
Что делать, если ФНС уже подозревает дробление бизнеса?
Изучите требования и доводы инспекции, сопоставьте их с реальными процессами и соберите документы, подтверждающие самостоятельность участников. Если есть риск доначислений, лучше привлечь налогового юриста или специалиста по налоговым спорам до подачи пояснений и принятия решений о реорганизации.
Итого: как бизнес может обезопасить себя от подозрения в дроблении
Прежде всего — действительно не дробить бизнес и не ставить единственной целью минимизацию налоговой нагрузки. Лучше рассмотреть другие способы законной оптимизации, обсудить с главным бухгалтером варианты работы и избегать любых незаконных методов работы путем создания нескольких юрлиц и ИП.






Комментарии
Войти, чтобы комментировать