

Покажу, что такое рентабельность собственного капитала, расскажу простыми словами из каких факторов она складывается, как следует проводить анализ, что важно учитывать и что можно сделать для оптимизации затрат.
Что такое рентабельность собственного капитала (Return On Equity)
Рентабельность собственного капитала (или рентабельность чистых активов компании) – это показатель доли чистой прибыли по отношению к собственному капиталу компании.
В английском языке термин звучит как Return on Equity (сокращение ROE), дословный перевод: возврат на собственные средства (капитал акционеров или собственников).
Здесь сразу стоит пояснить, что такое собственный капитал.
Собственный капитал (СК), капитал акционеров или чистые активы (англ. net assets) – это сумма всех доступных активов компании или общества за вычетом обязательств.
Именно поэтому, если капитал вносится участниками акционерного общества, то его называют капиталом акционеров. Если сказать на языке бухгалтеров, то собственный капитал – это разница между рыночной стоимостью активов и непогашенной задолженностью.
Данные для расчета берутся из типовых финансовых отчетов:
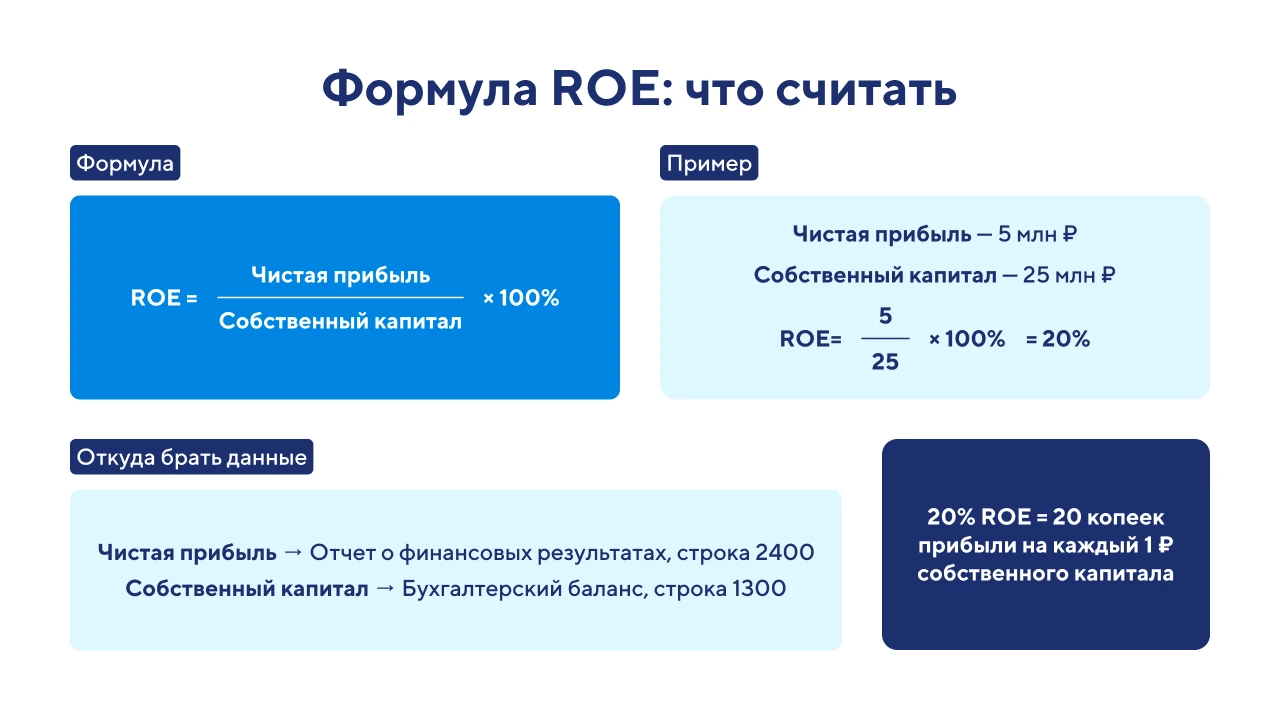
- Чистая прибыль – из Отчета о финансовых результатах, строка 2400, она складывается по нескольким счетам: 90 «Продажи», 91 «Прочие доходы и расходы», 99 «Прибыли и убытки» и др.
- Собственный капитал – из Бухгалтерского баланса, строка 1300, итог по разделу III «Капитал и резервы». В эту сумму попадают показатели со счетов: 80 «Уставный капитал», 82 «Резервный капитал», 83 «Добавочный капитал», 84 «Нераспределенная прибыль (непокрытый убыток)» и другие.
Наиболее правильный подход – рассчитывать ROE по итогам года. Но если ситуация на рынке очень нестабильная или компания активно растет, то рентабельность активов считается чаще, например, раз в месяц или раз в квартал.
Чем выше рентабельность собственного капитала, тем лучше, ведь метрика показывает, насколько эффективно компания использует деньги акционеров для генерации прибыли.
Что показывает рентабельность собственного капитала
ROE показывает долю чистой прибыли относительно суммы собственного капитала. Например, показатель в 20% ROE указывает на то, что на каждый вложенный рубль от собственников или акционеров, бизнес или фирма генерирует прибыль в 20 копеек. Или каждые 100 вложенных акционером рублей приносят прибыль в 20 рублей.
В общем, показатель позволяет оценить эффективность использования денег собственников, а не просто общий объем прибыли. Например, две компании могут зарабатывать одинаковую сумму прибыли, но у одной для этого может требоваться значительно больший объем собственного капитала. В этом случае ROE у нее будет ниже.
По динамике изменения показателя прибыльности можно оценивать дальнейшие перспективы вложений и качество структуры капитала. Плюс можно:
- Сравнивать ROE с показателями конкурентов.
- Сравнивать данный показатель со средними значениями в отрасли – для понимания перспектив и точек роста.
- Сравнивать эффективность вложенных средств со всеми показателями в предыдущих периодах (годовых отчетах) – для мониторинга здоровья бизнеса и отчетности перед акционерами / владельцами компании.
- Оценивать инвестиционную привлекательность при формировании нового портфеля инвестиций или при пересмотре имеющегося.
Почему ROE важен для оценки эффективности бизнеса
Владельцу бизнеса недостаточно знать, сколько прибыли получила компания. Ведь одинаковая прибыль не всегда означает одинаковую эффективность использования капитала. Важно понимать, какую отдачу приносят вложения – это как маржа относительно стоимости товара. Можно продавать товар и в минус, но зато показывать хороший оборот.
Чистая прибыль конвертируется в дивиденды. ROI демонстрирует как связаны усилия (капитал, вложенный собственником) и прибыль. Именно для этого и применяют ROE: инвесторы оценивают проценты, которые могут вернуть с вложений.
При желании показатель можно сравнивать с альтернативными вариантами вложений, например депозитами, долговыми инструментами или акциями других компаний. При прочих равных условиях высокий ROE делает бизнес более привлекательным для владельца капитала – выхлоп с вложений больше.
При этом высокий ROE не всегда означает высокую эффективность деятельности предприятия. Компания может повысить показатель за счет активного использования заемных средств: при уменьшении доли собственного капитала отношение прибыли к нему увеличивается. Поэтому обязательно необходимо учитывать долговую нагрузку, финансовый рычаг и устойчивость бизнеса.
 Что такое рентабельность продаж: формула расчета показателя и примеры
1

Чем ROE отличается от ROA и ROI
ROE, ROA и ROI – три близких понятия, которые используют для оценки эффективности бизнеса, но знаменатель и смысл у них разные. Поэтому напрямую сравнивать их значения не стоит: каждый коэффициент показывает отдачу относительно своей базы.
ROE (Return on Equity) – рентабельность капитала собственников. Показатель отражает, сколько чистой прибыли приходится на каждый рубль собственного капитала. ROE особенно важен для акционеров и инвесторов, оценивающих эффективность вложений собственных средств.
ROA (Return on Assets) – рентабельность активов. Здесь прибыль сопоставляется уже со всеми активами компании, то есть показатель помогает понять, насколько эффективно предприятие использует совокупные ресурсы для получения прибыли. В отличие от ROE, на результат ROA в меньшей степени влияет соотношение собственного и заемного капитала.
ROI (Return on Investment) – рентабельность инвестиций. Это более общее понятие: показатель используют, чтобы оценить доходность конкретного вложения или проекта относительно затраченных средств. В зависимости от задачи в расчет могут включать различные виды инвестиций и результатов активности, поэтому универсальной формулы ROI нет.
Условный пример помогает увидеть отличие.
Компания имеет 20 млн руб. собственного капитала и 50 млн руб. активов, получает 5 млн руб. чистой прибыли. Тогда ROE составит 25%, а ROA – 10%. Первая цифра показывает отдачу на средства собственников, вторая – эффективность использования всех активов.
ROI в таком примере может рассчитываться отдельно, если речь идет, например, об эффективности вложения в новый проект.
Максимально кратко: ROE показывает эффективность собственного капитала, ROA – эффективность активов, а ROI – доходность инвестиций.
На практике эти коэффициенты используют не по отдельности, а вместе. Если ROE высокий, а ROA заметно ниже, то это может быть связано с использованием заемного капитала и с финансовым рычагом. Поэтому для финансового анализа важно смотреть не только на высокое значение ROE, но и на долговую нагрузку, рентабельность продаж, оборачиваемость активов и другие показатели.
Рентабельность собственного капитала: формула ROE
Для предварительной оценки и для задач мониторинга деятельности компании используют данные только на конец выбранного периода. Однако при подробном финансовом анализе лучше учитывать средний капитал, особенно если изменения в течение года были существенными.
Классическая формула расчета показателя рентабельности собственного капитала
Классическая формула ROE достаточно простая:
ROE = Чистая прибыль / Размер собственного капитала компании × 100%
Где:
- чистая прибыль – финансовый результат компании за расчетный период после уплаты налогов (вы обязательно сдаете такие данные в ФНС, а налоги вычитаете из оборотов);
- собственный капитал – средства, принадлежащие собственникам компании.
Например, компания получила за год 5 млн руб. чистой прибыли, а величина собственного капитала по бухгалтерскому балансу составляет 25 млн руб. Тогда ROE вычисляется так:
5 / 25 × 100% = 20%
Это значит, что на каждый рубль собственного капитала компания получила 20 копеек чистой прибыли.
 Как правильно составить и заключить договор об оказании услуг с самозанятым в 2026 году: особенности, нюансы и риски для бизнеса
2
Рентабельность собственного капитала: пошаговый расчет
Если вы уже подготовили финансовую отчетность, то можно просто взять данные о результатах деятельности предприятия и просто поделить одно на другое.
- Чистая прибыль – ищите в отчете о финансовых результатах.
- Собственный капитал – нужно поднять бухгалтерскую отчетность, а точнее бухгалтерский баланс.
Если вы хотите познать все тягости и посчитать показатель с нуля, то вам поможет информация ниже.
Чистая прибыль подразумевает, что из всех доходов компании нужно вычесть все расходы. Доходы легко считаются по кассовым чекам или по поступлениям со счетов партнеров. Основная сложность с расходами. К ним относятся:
- себестоимость продаж,
- фонд оплаты труда (ФОТ),
- налоги,
- аренда офиса,
- амортизация оборудования,
- затраты на рекламу,
- иные хозяйственные расходы и траты.
Не стоит путать чистую прибыль, операционную прибыль и валовую прибыль. В формуле ROE участвует именно чистая. Операционная и валовая считаются по-другому, соответственно, результат ROE будет неверным.
Собственный капитал – это та часть активов бизнеса, которая остается после вычета всех обязательств перед внешними кредиторами и другими контрагентами:
СК = Активы – Обязательства
В бухгалтерском балансе величина отражается в разделе «Капитал и резервы». В состав собственного капитала входят:
- Уставный капитал – первоначальная стоимость вкладов собственников в бизнес.
- Добавочный капитал – например, результат переоценки активов или другие суммы, относящиеся к этому виду капитала.
- Резервный капитал – сформированные компанией резервы.
- Нераспределенная прибыль – накопленная прибыль, которая не была выплачена собственникам в виде дивидендов.
- Непокрытый убыток – уменьшает собственный капитал.
Как рассчитать рентабельность капитала (ROE) через модель Дюпона
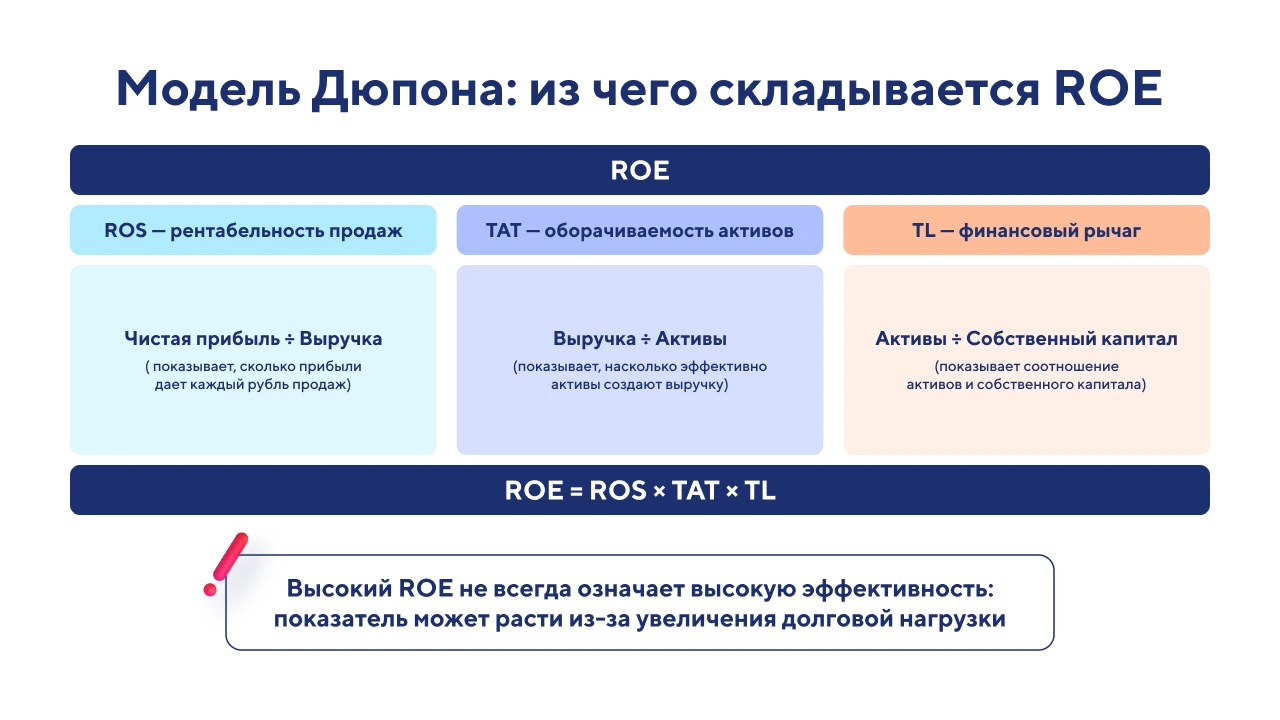
Модель Дюпона разбивает ROE на дополнительные факторы.
Данные для расчета нужно брать из тех же отчетов, что и для классического ROE. Меняется только структура компонентов. Это нужно для того, чтобы понять причины роста или снижения рентабельности.
Формула Дюпона для углубленного анализа ROE
Существует две версии формулы. Использование каждой зависит от того, какой уровень детализации вам нужен.
Базовый уровень (трехфакторная модель):
(Чистая прибыль / Оборот) × (Оборот / Активы) × (Активы / Собственный капитал).
В сокращенном виде ее часто записывают так:
ROS × TAT × TL
где:
- ROS (Return on Sales) – рентабельность продаж. Она показывает, какая доля чистой прибыли приходится на единицу выручки, то есть описывает операционную эффективность.
- TAT (Total Asset Turnover) – оборачиваемость активов. Она характеризует, насколько эффективно активы генерируют выручку.
- TL (Total Leverage) – финансовый рычаг. Он отражает структуру капитала: соотношение активов и собственного капитала, то есть степень использования заемных средств.
Продвинутый уровень (пятифакторная модель):
(Чистая прибыль / Доналоговая прибыль) × (Доналоговая прибыль / EBIT) × (EBIT / Выручка) × (Выручка / Активы) × (Активы / Собственный капитал)
Появляются новые факторы: налоговое бремя, процентное (кредитное) бремя и операционная маржа.
Дополнительно по теме: EBITDA: что это такое, как рассчитывать, где используется.
ROE внутри – что именно меняет цифру
В стандартной формуле все просто:
- Рост чистой прибыли повышает показатель.
- А снижает – рост объема собственного капитала.
Или наоборот: если прибыль падает, то и показатель тоже. Если объем капитала снизить при той же прибыли, то можно увеличить рентабельность собственного капитала.
В уравнении Дюпона все немного сложнее. Факторы могут одновременно как снижать, так и повышать итоговую метрику – они есть и в числителях, и в знаменателях. Технически их вообще можно сократить без потерь для результата – тогда получится исходная формула для вычисления доли чистой прибыли из капитала собственников. Вместо этого нужно считать каждый фактор отдельно и анализировать его изменения в динамике. То есть формула Дюпона нужна не столько для вычисления ROE, сколько для понимания долей каждого фактора.
Нормативные значения (норма) показателя рентабельности ROE и его интерпретация
Жесткого единого норматива ROE не существует. Все зависит от отрасли, стадии развития компании и уровня рисков на рынке.
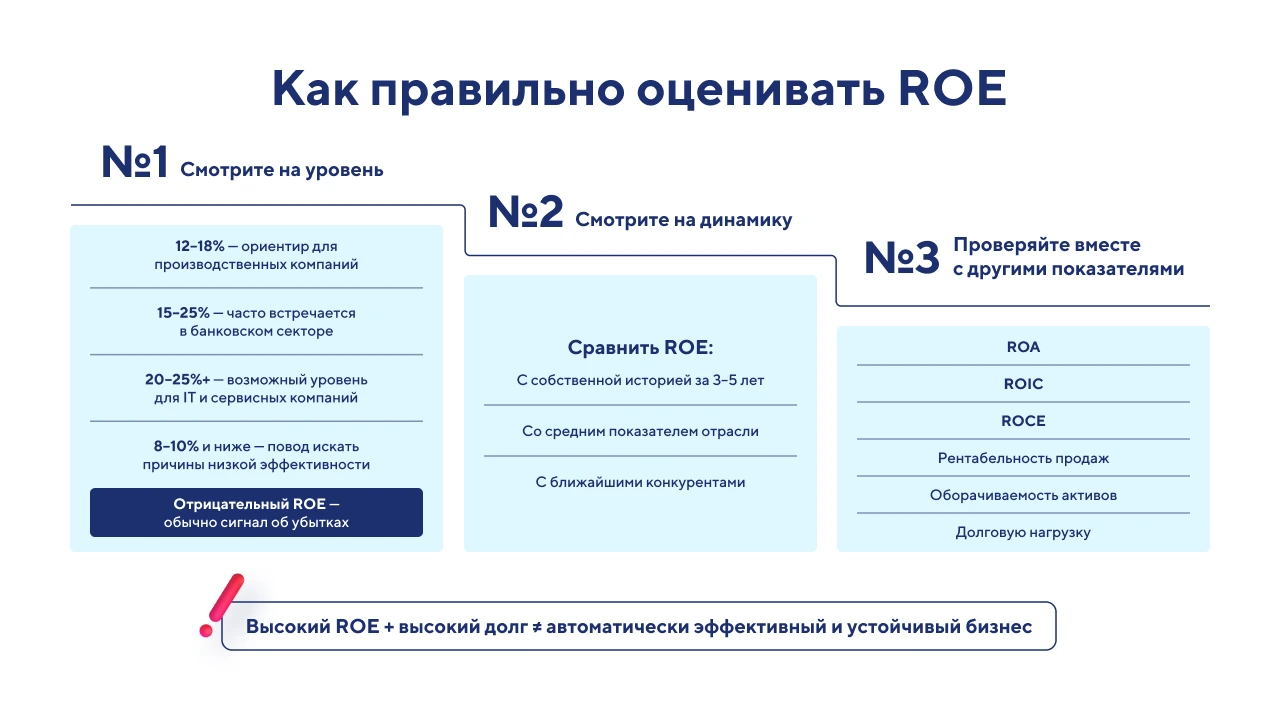
- В среднем для производственных бизнесов хорошим считается уровень ROE 12-18 %.
- В банковском секторе, с высокой оборачиваемостью капитала, например, как у Сбера, норма часто выше – 15-25 %.
- Для IT и сервисных компаний, где меньше внеоборотного капитала, ROE может спокойно держаться выше 20-25 %.
Рентабельность собственного капитала показывает, сколько копеек чистой прибыли приносит каждый 1 рубль средств акционеров. Значение выше среднеотраслевых показателей говорит о том, что компания эффективнее использует акционерный капитал, чем конкуренты. Если ROE стабильно ниже 8-10 %, это уже сигнал: бизнес либо плохо зарабатывает, либо здесь сильно раздут собственный капитал.
Отрицательный ROE – почти всегда плохой знак. Он свидетельствует об убытках. Исключение: молодые быстрорастущие компании, которые сознательно инвестируют в развитие и временно показывают минус в прибыли. В остальных случаях отрицательные значения требуют разбора причин.
Важно смотреть не только на абсолютную цифру, но и на динамику. Устойчивый рост ROE при умеренном уровне долга – один из самых сильных индикаторов здоровья бизнеса. Резкий скачок за счет сокращения собственного капитала, например, после крупного выкупа акций, часто обманывает и не говорит о реальном улучшении операционной эффективности.
Анализ: как сравнить ROE компании с рынком и с собственной динамикой
Сравнивать ROE имеет смысл в трех плоскостях.
- Первая – с собственной историей. Берите данные минимум за 3-5 лет. Если показатель растет вместе с прибылью и без резкого увеличения финансового рычага, то это хороший знак. Если ROE увеличивается только за счет заемных денег, а рентабельность продаж и оборачиваемость активов падают, то стоит насторожиться.
- Вторая – со среднеотраслевыми значениями. Здесь помогают данные Росстата, отчеты консалтинговых компаний и отраслевые обзоры. Производственные компании обычно имеют более низкий ROE, чем банки или ритейл, просто потому что у них больше «тяжелых» активов. Сравнивать завод с IT-компанией бессмысленно. Слишком разные категории расходов и доходов. При этом, даже если завод показывает меньший ROE, он может быть привлекательнее для инвестиций из-за минимальных рисков в будущем.
- Третья – с ближайшими конкурентами. Здесь ROE позволяет судить об относительной эффективности управления. Если у двух похожих бизнесов схожая выручка, а ROE отличается в два раза, причина почти всегда в одном из трех факторов модели Дюпона: марже, оборачиваемости или структуре капитала. Почти каждый из этих факторов – результат работы административного персонала или конкретных служб.
При анализе обязательно смотрите на сопутствующие показатели:
- ROA (Return On Assets) – рентабельность активов.
- ROIC (Return On Invested Capital) – рентабельность инвестированного капитала.
- ROCE (Return On Capital Employed) – рентабельность задействованного (или примененного) капитала.
Высокий ROE при низком ROA и большом долге может являться признаком того, что компания просто хорошо использует финансовый рычаг, а не эффективно работает с активами.
Плюсы и минусы показателя ROE – ограничения и потенциальные проблемы использования
Ниже об основных преимуществах и недостатках использования ROE.
Плюсы
- ROE – один из самых понятных коэффициентов, который можно вывести в дашборде. Его легко посчитать по данным баланса и отчета о финансовых результатах.
- Он напрямую отвечает на вопрос акционера: «Сколько я зарабатываю на вложенный рубль?».
- Показатель хорошо работает для сравнения компаний внутри одной отрасли и помогает быстро отсеять заведомо слабые бизнесы.
- В сочетании с моделью Дюпона он дает факторный разбор и позволяет понять, за счет чего именно растет или падает доходность.
Минусы (ограничения)
- Главная проблема – ROE легко «накрутить» за счет заемного капитала. Чем меньше собственного капитала остается в знаменателе, тем выше получается коэффициент, даже если операционная эффективность не выросла. Поэтому высокий ROE сам по себе еще ничего не гарантирует инвестору или владельцу бизнеса.
- Второй минус – формула по балансу использует балансовую стоимость, а не рыночную. У компаний с сильно выросшими активами (недвижимость, бренды) ROE может выглядеть заниженным. И наоборот – при больших накопленных убытках или агрессивном выкупе акций показатель становится искусственно высоким.
- ROE плохо работает при отрицательных значениях собственного капитала и в периоды резких колебаний прибыли. Также он не учитывает стоимость капитала и уровень риска. Две компании с одинаковым ROE 20 % могут иметь совершенно разную устойчивость бизнеса.
Иными словами, опираться только на рентабельность собственного капитала при анализе здоровья и перспектив бизнеса не стоит. Нужен более комплексный подход.
Выводы: ROE как часть системы управленческих показателей
ROE не стоит рассматривать изолированно. Он является одним из ключевых показателей в системе финансового менеджмента, но только вместе с ROA, ROIC, рентабельностью продаж, уровнем долга и другими метриками. Руководству и собственникам он помогает оценить, насколько эффективно используется акционерный капитал, а инвесторам – понять привлекательность бизнеса относительно депозитов и других вложений.
Чтобы увеличить рентабельность собственного капитала, обычно работают по трем направлениям: повышают прибыльность продукции (растет ROS), ускоряют оборачиваемость активов и оптимизируют структуру финансирования, не доводя уровень долга до опасных значений. Лучший результат дает одновременное повышение всех трех факторов.
В управленческом учете ROE удобно отслеживать ежеквартально вместе с факторным анализом по модели Дюпона. Тогда становится видно, какие именно управленческие решения реально влияют на доходность для акционеров, а какие только создают иллюзию роста.


Комментарии
Войти, чтобы комментировать