

В корпоративных финансах полно всяких метрик, но именно отношение чистого долга к метрике EBITDA остается базовым индикатором финансового здоровья бизнеса. Любой опытный инвестор начинает оценку эмитента именно с этого показателя. Он позволяет понять, насколько закредитована организация и способна ли она генерировать достаточно денег для обслуживания своих обязательств.
Сегодня разберем, как этот показатель долговой нагрузки компании переводит абстрактные цифры баланса в понятные временные рамки.
Что показывает коэффициент Чистый долг / EBITDA
Данный мультипликатор наглядно демонстрирует, за какой период времени бизнес сможет полностью рассчитаться с кредиторами, если направит на это всю операционную прибыль. Коэффициент показывает реальную картину финансового состояния, без влияния налоговой юрисдикции и учетной политики по части износа активов.
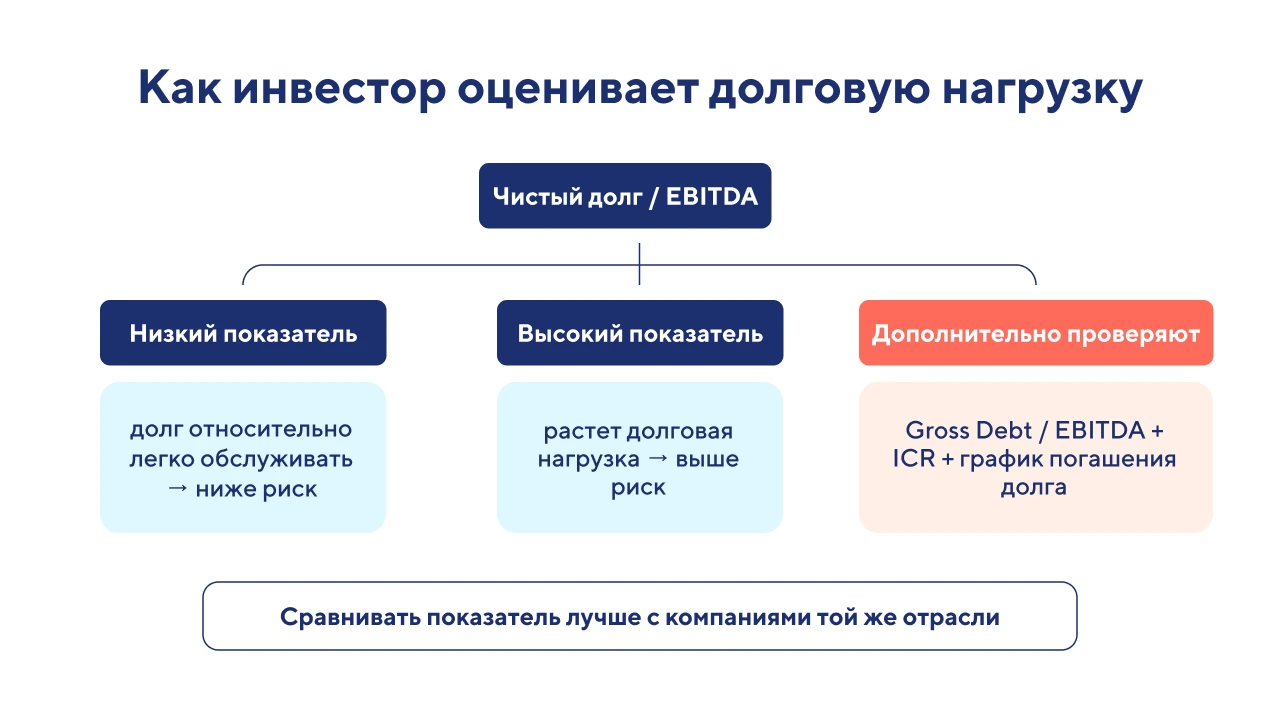
Когда аналитики говорят про отношение чистого долга к метрике EBITDA, они оценивают риск дефолта. EBITDA показывает, сколько денег зарабатывает основная деятельность предприятия до того, как начнутся выплаты банкам и государству. Если значение мультипликатора растет, это сигнализирует о повышении рисков. Низкие цифры говорят, что компания сможет погасить обязательства без продажи ключевых активов или привлечения нового финансирования.
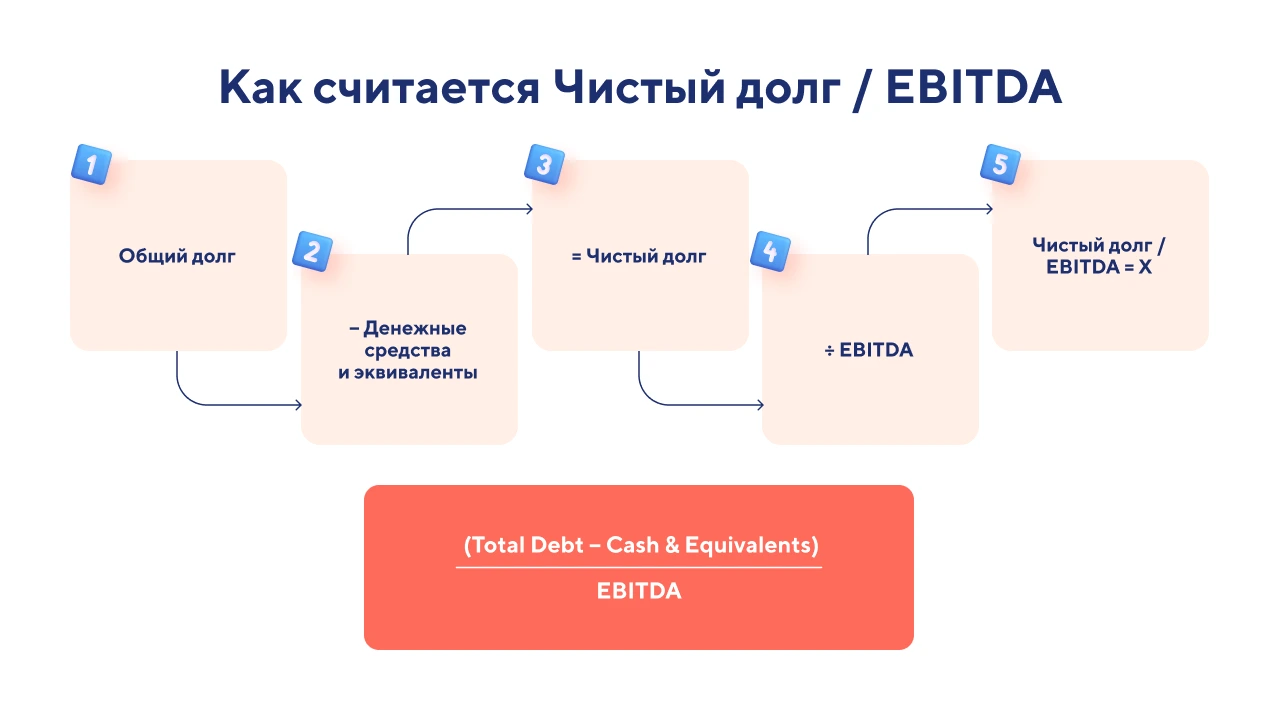
Как рассчитать отношение чистого долга к EBITDA
Для этого необходимо обратиться к финансовой отчетности, составленной по международным или российским стандартам. Механика выглядит логично: из всей суммы заемных средств вычитаются доступные ликвидные активы, а результат делится на операционную прибыль.
Важно понимать, что просто сложить все пассивы нельзя. Нужно выделить именно те статьи, по которым начисляются проценты. После этого требуется посчитать разницу между этими обязательствами и деньгами на счетах: полученная величина и будет числителем в нашей формуле.
Готовый коэффициент Чистый долг/EBITDA
На практике аналитики редко проводят вычисления вручную с нуля. Готовый коэффициент долговой нагрузки компании публикуется в инвестиционных обзорах, на финансовых порталах и в презентациях для акционеров. Это экономит время и позволяет быстро оценить динамику по сравнению с предыдущими периодами. Однако слепо доверять готовым цифрам опасно; профессионал всегда перепроверяет исходные данные.
Дивиденды и Чистый долг/EBITDA
Существует прямая связь между левериджем и щедростью эмитента. Акционеры хотят получать выплаты, но кредиторы хотят гарантий. В кредитных соглашениях, то есть ковенантах, часто прописано ограничение: если уровень долговой нагрузки превышает определенный порог, например, 2.5x или 3.0x, компания обязана сократить или полностью остановить выплаты дивидендов.
Крупным компаниям иногда приходится отказываться от распределения прибыли в пользу акционеров именно из-за необходимости направлять свободные денежные потоки на снижение закредитованности. Высокий долг увеличивает процентные расходы, съедая ту часть прибыли, которая могла бы уйти инвесторам.
Формула и дата расчета
Классический вариант можно записать так:
(Total Debt — Cash & Equivalents) / EBITDA, где Total Debt — это совокупный долг, включающий как долгосрочные, так и краткосрочные заемные средства.
Что касается знаменателя, здесь используется прибыль до вычета процентов, налогов и амортизации. Англоязычный термин Earnings Before Interest, Taxes, Depreciation and Amortization (EBITDA) точно описывает эту величину. Иногда аналитики используют показатель EBIT (прибыль до уплаты налогов и процентов) и прибавляют к нему начисления амортизации, чтобы получить нужный результат.
Дата вычислений важна: например, брать данные на конец года для сезонного бизнеса некорректно. Поэтому чаще используют значение LTM (Last Twelve Months), то есть сумму показателей за последние четыре квартала. Это сглаживает сезонные колебания и дает более репрезентативную картину.
 Что такое рентабельность: простая формула, как рассчитать ключевой показатель для эффективного бизнеса и продаж
1

Что включать в долг
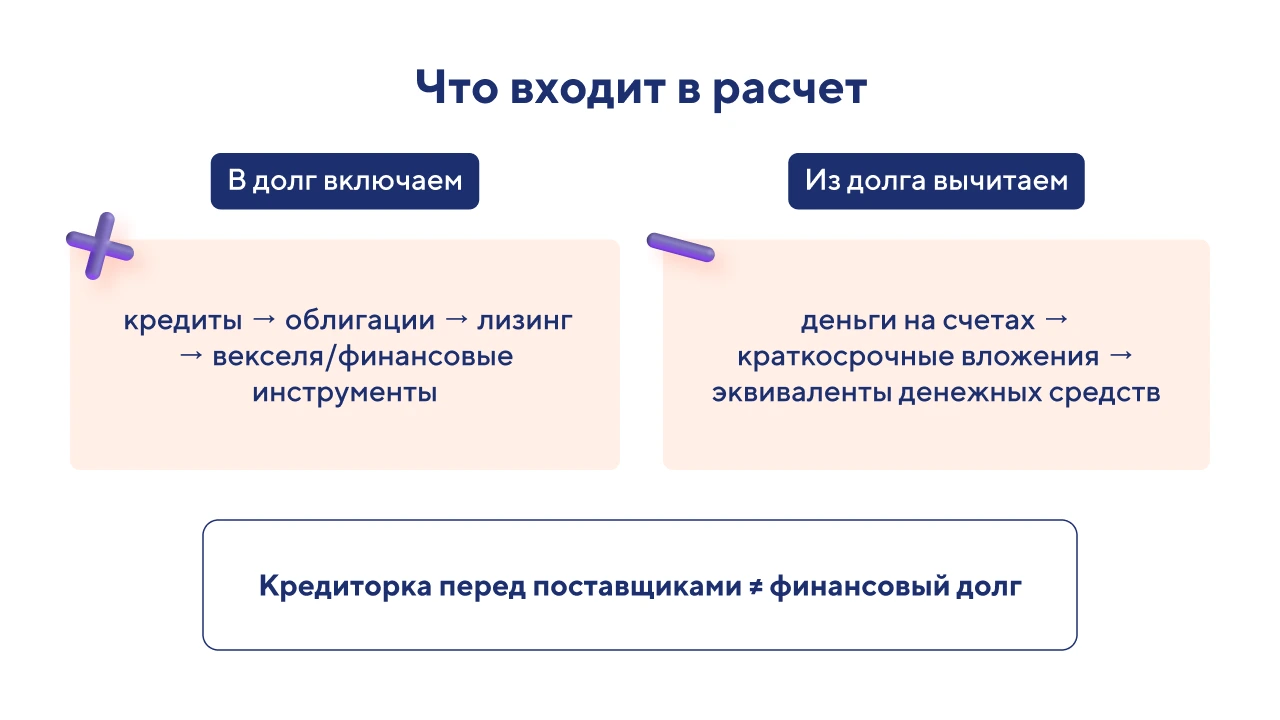
В числитель должны входить только те обязательства, которые требуют уплаты процентов или имеют явную финансовую природу:
- Краткосрочный долг по банковским кредитам и овердрафтам.
- Долгосрочные обязательства в виде выпущенных облигаций.
- Лизинговые обязательства и аренда, которые по стандартам МСФО (IFRS 16) капитализируются на балансу.
- Выданные векселя и производные финансовые инструменты с отрицательной стоимостью.
Обычная кредиторская задолженность перед поставщиками или персоналом в вычисления не включается, так как она не является инструментом финансового финансирования и по ней не начисляются проценты.
Какие деньги вычитать
Из всей суммы заемных средств вычитаются высоколиквидные активы. Но не просто наличность в кассе, а:
- Деньги на расчетных и валютных счетах.
- Краткосрочные финансовые вложения, которые можно обратить в деньги в течение трех месяцев.
- Эквиваленты денежных средств.
Эти активы вычитаются, потому что теоретически компания может использовать их для немедленного расчета по долгам, не прибегая к операционной деятельности. Однако, если средства заблокированы (например, на эскроу-счетах), консервативные аналитики предпочитают их не вычитать.
Какую EBITDA использовать
На практике часто возникает вопрос: брать «грязную» или очищенную прибыль? Стандартный показатель EBITDA может быть искажен разовыми факторами: прибылью от продажи непрофильного актива, судебными издержками или затратами на реструктуризацию.
Поэтому чаще используют скорректированную EBITDA (adjusted EBITDA). Она очищена от нестандартных статей и лучше отражает операционную эффективность. Однако здесь кроется риск: менеджмент может злоупотреблять корректировками, искусственно завышая знаменатель.
Важно помнить, что EBITDA не учитывает капитальные затраты (CAPEX), необходимые для поддержания основных средств в рабочем состоянии, что является главным минусом метрики. Иногда в качестве альтернативы рассматривают OIBDA (операционная прибыль до амортизации), но она менее распространена.
Пример расчета
Рассмотрим элементарный пример для наглядности. Допустим, у нас есть данные компании «Куры Леси» за последние 12 месяцев (в млн руб.):
- Краткосрочные кредиты: 150
- Долгосрочные облигации: 850
- Денежные средства и их эквиваленты: 300
- Чистая прибыль: 200
- Налог на прибыль: 50
- Проценты к уплате: 100
- Амортизация основных и нематериальных активов: 150
1. Считаем EBITDA:
200 (прибыль) + 50 (налог) + 100 (проценты) + 150 (амортизация) = 500 млн руб.
Считаем совокупный долг:
150 + 850 = 1000 млн руб.
Шаг 3. Считаем чистый долг:
1000 — 300 = 700 млн руб.
Шаг 4. Делим:
700 / 500 = 1.4x.
Это значит, что при текущих темпах генерации прибыли компания сможет полностью закрыть свой долг за 1.4 года.
Почему нет единого «нормального» значения
Не существует универсальной цифры, которая подходила бы всем: нормативный уровень сильно зависит от отрасли. Для капиталоемких секторов (телекоммуникации, нефтегаз, металлургия) норма может составлять 2.0x-3.5x, так как у них стабильные денежные потоки и высокие барьеры для входа.
Для ритейла или IT-сектора норматив обычно жестче: 1.0x-1.5x. Отрасль диктует условия: если бизнес требует постоянных крупных вложений в оборудование, он вынужден брать больше в долг. Поэтому сравнивать мультипликаторы имеет смысл только в рамках одного сектора и при прочих равных условиях.
Как используют показатель
Банк или иная кредитная организация использует отношение долга к EBITDA как главный фильтр при выдаче займов. На его основе определяют кредитный рейтинг и процентную ставку: чем выше показатель, тем выше стоимость заемных средств.
Метрика активно применяется при слияниях и поглощениях. Покупатель оценивает, сможет ли целевой актив обслуживать новый долг, взятый на его покупку. Мультипликатор позволяет быстро оценить инвестиционную привлекательность и сравнить эмитенты между собой, нивелируя различия в системах налогообложения разных стран.
Низкая долговая нагрузка — не всегда хорошо
Может показаться, что нулевой долг — идеал финансовой устойчивости компании. Однако низкая долговая нагрузка не всегда хороша для акционеров, потому что использование заемного капитала создает эффект финансового рычага и налоговый щит: проценты уменьшают налогооблагаемую базу.
Если компания избегает кредитов, она может упускать возможности для экспансии, финансируя развитие исключительно за счет собственных средств, что снижает рентабельность предприятия (ROE). Излишняя осторожность иногда говорит о неэффективном управлении капиталом.
Дополнительные коэффициенты и график долга
Одного мультипликатора недостаточно для полной картины финансового анализа. Грамотный аналитик смотрит на комплекс метрик:
- Отношение общего долга к метрике EBITDA (Gross Debt / EBITDA) — показывает всю закредитованность без учета денежной подушки.
- Коэффициент покрытия процентов (ICR) — отношение EBITDA к процентным расходам. Показывает, сколько раз компания может выплатить проценты за счет операционной прибыли.
- График погашения (Debt Maturity Profile) — распределение платежей по годам. Даже при низком общем леверидже пик выплат в одном году может создать кассовый разрыв.
Ошибки расчета
Самая распространенная ошибка — включение операционной кредиторской задолженности в тело долга. Это грубо искажает результат, завышая риски.
Вторая проблема — манипуляции с показателем EBITDA. Менеджмент может добавить в корректировки слишком много статей расходов, называя их «разовыми», хотя на самом деле они носят регулярный характер.
Также часто игнорируются обязательства по аренде, которые по современным стандартам должны учитываться как долг. При анализе нужно внимательно читать пояснительные записки к отчетности.
Плюсы и минусы коэффициента Чистый долг/EBITDA
Плюсы:
- Позволяет сравнивать компании с разной структурой капитала и налоговыми ставками.
- Исключает влияние неденежных статей, например, амортизации, давая более четкое представление о генерации денег.
- Является универсальным языком общения между инвесторами, банкирами и рейтинговыми агентствами.
Минусы:
- Игнорирует изменения в оборотном капитале, которые могут сильно влиять на реальные денежные потоки.
- Не учитывает обязательные капитальные затраты (CAPEX), необходимые для поддержания бизнеса.
- Подвержен субъективным корректировкам со стороны менеджмента компании.
Дополнительные аналитические нюансы: что значит, если у компании отрицательный чистый долг
Ситуация, когда денежные средства компании превышают ее совокупные обязательства, называется отрицательный чистый долг. Это значит, что компания теоретически может в любой момент погасить все обязательства, не продавая активы. Однако на практике компании редко держат избыток наличных, так как это снижает доходность капитала.
Высокий долг увеличивает процентные расходы, что напрямую бьет по чистой прибыли. В периоды макроэкономических шоков или снижения EBITDA, компании с высоким левериджем оказываются в зоне риска. Снижения EBITDA может быть достаточно, чтобы спровоцировать технический дефолт.
Заключение
Слово EBITDA стало нарицательным в бизнес-среде. Хотя бухгалтерские стандарты не содержат такой строки, она является мостиком между операционной деятельностью и финансовыми результатами. Прибыль до вычета процентов и налогов (EBIT) является отличной базой, но добавление амортизации возвращает деньги, которые фактически не покидали кошелек компании в виде реальных выплат контрагентам.
Отношение чистого долга к EBITDA по-прежнему остается золотым стандартом оценки финансового здоровья. Понимая его механику, ограничения и отраслевую специфику, инвестор способен принимать взвешенные решения, отделяя реальные успехи бизнеса от бухгалтерских иллюзий.


Комментарии
Войти, чтобы комментировать