

Тема налога на проценты по депозитам вызывает много вопросов: кто платит, какой доход облагается, сколько денег уйдет в бюджет и когда придет требование. В этой статье я собрал главное о правилах по вкладам в 2026 году, чтобы разобраться во всех нюансах темы.
Что такое налог на вклад
Начну с базы. Налог на вклад — это подоходный налог, то есть НДФЛ, который физическое лицо платит с процентов, выплаченных банком. Сама сумма, которую вы положили на счет, налогом не облагается. Налогообложению подлежит только доход, причем лишь та его часть, которая превысила необлагаемый лимит.
Нынешний порядок появился не вчера. Новые правила ввели с 1 января 2021 года, но проценты за 2021 и 2022 годы налогом не облагались. Платить начали с доходов, полученных с 1 января 2023 года. Налог за каждый год должен уплачиваться в следующем: проценты 2025 года должны оплачиваться до 1 декабря 2026 года, а проценты 2026 года — до 1 декабря 2027 года.
Кто должен платить налог по вкладам
Налог касается доходов физлиц: платят те, кто получил проценты в российских банках. Статус значения не имеет: работающие граждане, пенсионеры, самозанятые и предприниматели подчиняются одним правилам.
Налоговые резиденты РФ платят по ставкам 13% и 15%, а для нерезидентов действует ставка 15% независимо от размера дохода. Правительство предлагает с 2027 года заменить ее на 30%, но это пока только законопроект.
С 2026 года проценты на счетах и вкладах предпринимателей тоже облагаются НДФЛ по статье 214.2 как доход физлица и не входят в базу УСН.
Какие вклады облагаются налогами в 2026 году
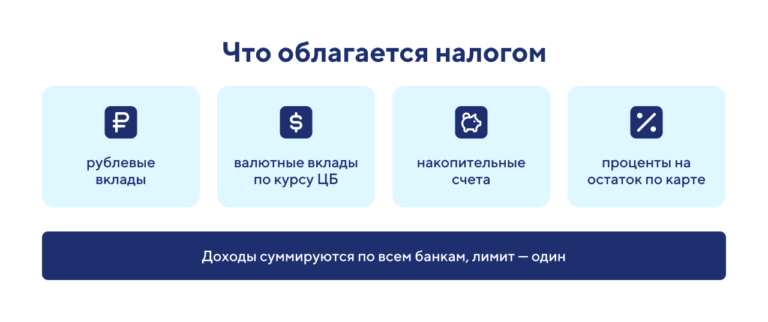
Под обложение попадают проценты по таким продуктам:
- Рублевые вклады и депозиты в российских банках.
- Валютные вклады и счета, причем доход пересчитывают в рубли по курсу ЦБ.
- Накопительные счета.
- Проценты на остаток по картам, если банк их начисляет.
Валютные вклады облагаются независимо от размера ставки. Все облагаемые доходы суммируются по всем банкам: если вы открыли вклады в трех организациях, налоговая сложит проценты со всех счетов, а необлагаемый лимит применит один раз. Вклады в иностранных банках работают по другой схеме, о ней я расскажу ниже.

Какие вклады не облагаются налогом
Закон позволяет освобождать от налога несколько видов доходов. Вот что не облагается:
- Счета эскроу, на которых хранятся деньги покупателя до завершения сделки с недвижимостью.
- Рублевые вклады и остатки на счетах, ставка по которым в течение всего календарного года не превышала 1% годовых.
- Сама сумма вклада, то есть его тело.
Налог не будет взиматься и тогда, когда проценты за год не превысили необлагаемый минимум. Других специальных льгот для обычных вкладов закон не предусматривает.
С какой суммы нужно платить налог
Платить нужно тогда, когда совокупный процентный доход за календарный год оказался выше необлагаемого лимита. Если вы получили меньше, налог не начисляют. Если больше, то налог берется только с суммы превышения, и в бюджет будет идти лишь налог с этой разницы. Банки сами передают данные в ФНС, а исчисление налога проводит инспекция.
Какая сумма на вкладе не облагается налогом
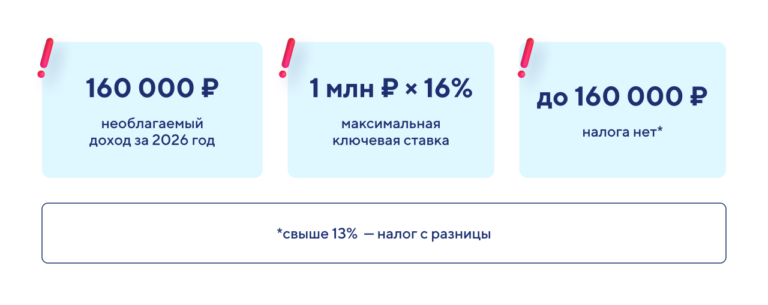
Лимит считают по формуле: 1 млн рублей умножить на наибольшую ключевую ставку ЦБ РФ из значений на 1 число каждого месяца года. Поэтому величина лимита будет изменяться вместе со ставкой:
- За 2023 год необлагаемый доход составлял 150 000 рублей.
- За 2024 и 2025 годы он равнялся 210 000 рублей при ставке 21%.
- Лимит на 2026 год составит 160 000 рублей, поскольку на 1 января 2026 года ключевая ставка была 16%.
Окончательное значение фиксируют по итогам года. Сейчас максимум остается на уровне 16%: следующее заседание ЦБ запланировано на 18 декабря, а на 1 ноября и 1 декабря ставка составит 14%. Максимум изменился бы только после внеочередного повышения выше 16% до 1 декабря. Обратите внимание: лимит один на все ваши вклады и не удваивается, сколько бы счетов вы ни открыли.
Ставка налога (НДФЛ)
Для процентов по вкладам действует отдельная схема. Они входят не в основную базу, где считают зарплату, а в группу доходов с налоговыми базами по ставкам 13% и 15%. В эту группу относят также доходы от продажи имущества и дивиденды. С 1 января 2025 года порог в этой группе составляет 5 млн рублей:
- Ставка 13% применяется, если совокупный доход группы за год не превышает 5 млн рублей.
- Ставка 15% применяется к части, которая превышает 5 млн рублей.
Для большинства людей процентный доход невелик, поэтому в расчет идет только 13%. Повышенная ставка касается лишь суммы превышения, а не всего дохода. Ставки 18%, 20% и 22% к процентам по вкладам не относятся: они действуют для других видов доходов.
Как рассчитать налог на проценты по вкладам в 2026 году
Рассчитывать налог самостоятельно не обязательно, это делает ФНС по данным банков. Но посчитать его заранее полезно, а высчитывать можно на обычном калькуляторе: так вы не удивитесь сумме и поймете, выгодно ли открывать новые вклады. Порядок простой:
- Сложите проценты, которые банки выплатили вам за год по всем вкладам и счетам.
- Вычтите необлагаемую сумму, то есть 1 млн рублей, умноженный на максимальную ключевую ставку.
- Умножьте остаток на ставку 13%.
Если разность нулевая или отрицательная, платить ничего не нужно. Помните, что налоговая берет за основу сведения банков, а не ваши подсчеты. Поэтому для расчета берутся именно банковские данные, и итог может немного отличаться из-за курсов валют или даты выплаты.
Пример расчета налога на вклады
Допустим, в течение 2026 года вам выплатили проценты в трех банках: 120 000, 90 000 и 40 000 рублей. Общая сумма составит 250 000 рублей. Необлагаемый лимит равен 160 000 рублей, значит, налоговая база: 250 000 минус 160 000, то есть 90 000 рублей. НДФЛ по ставке 13% составит 11 700 рублей, и налог будет платиться до 1 декабря 2027 года. Если бы общая выплата равнялась 150 000 рублей, налог оказался бы нулевым.
Особенности долгосрочных вкладов
Проценты облагаются в том году, когда деньги фактически выплачены. Если вы оформили депозитный договор на 24 месяца и проценты начнут выплачиваться только в конце срока, весь доход попадет в один год, и налог может оказаться ощутимым.
Законодатели смягчили эту ситуацию. Законом от 8 августа 2024 года № 259-ФЗ в статью 214.2 добавили особый порядок для вкладов, срок которых по договору превышает 15 месяцев, а проценты выплачиваются в конце срока. Для них учитывают необлагаемый минимум за каждый год действия вклада, а не только за год выплаты.
Пример: вклад открыт в середине 2025 года на полтора года, а в 2026 году банк выплатил 350 000 рублей. Сумма лимитов 210 000 плюс 160 000 равна 370 000 рублей, значит, налога нет, если других процентов вы не получали.
Ошибки вкладчиков при расчете налога на вклады
Вот самые частые просчеты:
- Считают лимит по каждому банку отдельно, хотя проценты суммируются.
- Путают начисленные и выплаченные проценты.
- Надеются, что банк сам удержит налог, хотя НДФЛ платят по уведомлению ФНС.
- Игнорируют письмо, потому что сумма кажется небольшой.
- Забывают про вклады в иностранных банках.
- Берут устаревший лимит, например 210 000 рублей вместо 160 000.
- Не учитывают курс валюты при пересчете дохода.
Где и когда платить налог
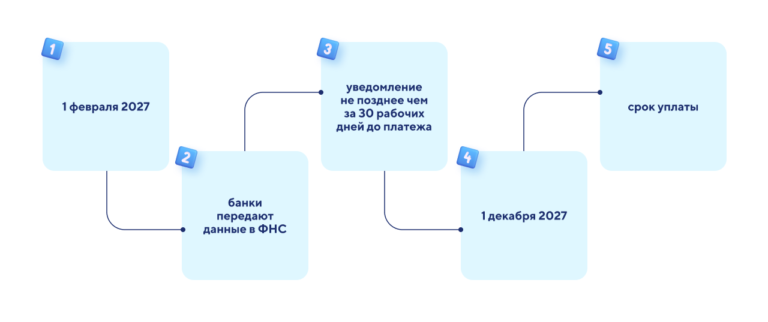
Банки передают сведения о выплаченных процентах в налоговую до 1 февраля следующего года. Затем ФНС суммирует доходы, считает налог и направляет сводное уведомление не позднее чем за 30 рабочих дней до срока платежа. Уведомления приходят в личный кабинет налогоплательщика или по почте. Налог нужно уплатить до 1 декабря: для доходов 2025 года это 1 декабря 2026 года, для доходов 2026 года — 1 декабря 2027 года. Оплата возможна через личный кабинет на сайте ФНС или по реквизитам из уведомления.
Особый случай — иностранные банки. Здесь налог рассчитывает сам вкладчик: нужно подать декларацию 3-НДФЛ до 30 апреля и уплатить налог до 15 июля следующего года. ФНС при этом получает сведения от иностранных органов по автоматическому обмену данными, так что скрыть такой доход не получится.
Что будет, если не заплатить налог
Если налог не оплачен до 1 декабря, со 2 декабря начисляются пени: 1/300 ключевой ставки ЦБ за каждый день просрочки. Кроме того, налоговая вправе назначить штраф, обычно 20% от неуплаченной суммы, а при умысле — 40%. Сначала придет требование, затем долг могут взыскать через суд, в том числе списав деньги со счетов. Так что проще заплатить вовремя.
Как вернуть НДФЛ с процентов по вкладам
Если вы считаете, что налог рассчитан неверно, проверьте данные в личном кабинете: сверьте суммы процентов и банки, передавшие сведения. Может быть, информация учтена дважды или счет вам не принадлежит. В таком случае обратитесь в налоговую с пояснениями, а при необходимости и в банк, чтобы он уточнил переданные данные.
Если налог уже уплачен в излишнем размере, подайте заявление на возврат излишне уплаченной суммы. Обычно на это дается три года со дня уплаты. Точный порядок зависит от причины ошибки, а помогать с формулировкой может специалист ФНС.
Вопрос-ответ
Нужно ли пенсионерам платить налог на вклады?
Да, нужно. Особых льгот у пенсионеров нет, они платят на общих основаниях. Сама пенсия налогом не облагается, а проценты выше лимита учитываются, как у всех. Например, если пенсионер получил за 2025 год 285 000 рублей процентов, облагаемая часть составит 75 000 рублей, а налог — 9 750 рублей. Заплатить его нужно до 1 декабря 2026 года.
В каком случае можно не платить налоги?
Не платить налог можно, если процентный доход за год не превысил необлагаемый минимум, если деньги лежат на счете эскроу или если ставка по рублевому вкладу весь год не превышала 1% годовых. Законно уменьшить налог поможет и распределение вкладов по срокам выплат, ведь доход учитывается в году фактического получения.
Когда начисляют налог на проценты по вкладам?
Расчет делают после окончания календарного года, когда банки передадут данные. Налог за 2026 год рассчитают в 2027 году, а уплатить его нужно будет до 1 декабря 2027 года.
Заключение
Если кратко подвести итог, то налог на вклады касается тех, чей годовой процентный доход превысил лимит: за 2026 год это 160 000 рублей. Считать ничего не обязательно, но сроки и уведомления лучше держать под контролем, а в спорных ситуациях стоит обращаться к специалисту.







Комментарии
Войти, чтобы комментировать