

При запуске нового проекта, при выходе на новый рынок, а также при проектировании производства и в других ситуациях владельцу бизнеса важно понимать, сколько ему нужно продавать или производить товара при заданной цене, чтобы выйти в плюс.
Ответ на этот вопрос как раз дает точка безубыточности. В этом материале кратко разберем понятие, простыми словами расскажем из чего складывается этот показатель и для чего используется, покажем формулу и пошаговый алгоритм расчета, какие варианты формул бывают, для каких ситуаций используются и что значат. Честно опишем плюсы и минусы анализа на основе точки безубыточности. Покажем, как найти точку пересечения линий выручки и общих затрат, как использовать эти знания, чтобы планировать объемы, оценивать риски и принимать взвешенные решения.
Что такое точка безубыточности простыми словами
Точка безубыточности – это состояние, в котором доходы бизнеса равны расходам, постоянным и переменным. Как можно догадаться, постоянные расходы из месяца в месяц одинаковые, а переменные растут или снижаются вместе с изменением объема производства.
Чаще всего точка безубыточности выражается в единицах продукции или в денежном выражении выручки (оборота). Технически, это количество товаров, которое нужно продать предприятию по заданной цене / стоимости, чтобы получить нулевую прибыль. Имеется ввиду чистая прибыль, за вычетом всех издержек и расходов.
При производстве единиц продукции свыше критического объема предприятие начинает получать прибыль. И чем больше превышение, тем прибыль больше. Но если производимый объем ниже критической точки, то компания несет убытки – работает в минус, так как выручка даже не покрывает обязательные расходы.
Если точка безубыточности считается в денежном выражении, то речь о минимальной выручке, которую нужно получить предприятию, чтобы достичь самоокупаемости – выйти на нулевую прибыль, когда чистые доходы начинают покрывать расходы.
Альтернативные названия определения:
- BEP – сокращение от англ. Break-Even Point.
- ТБУ – сокращение от Точка БезУбыточности.
- Точка окупаемости – термин прямо указывает на то, что вложения (затраты) окупаются в этой точке.
- Порог рентабельности – после прохождения этого порога предприятие становится рентабельным, то есть приносящим прибыль.
- Критическая точка или критический объем продаж – прямо указывает на минимальный объем производства или продаж, необходимый для окупаемости.
- Точка равновесия – так как в ней доходы равны расходам.

В каких случаях нужна – Как использовать точку безубыточности в бизнесе
- В анализе финансовых результатов – чтобы понять, при каком объеме продаж доходы равны расходам, а прибыль равна нулю.
- В финансовом планировании и в финансовых моделях – чтобы определить минимальный объем продаж или определять минимальный уровень выручки для выхода на прибыль.
- При запуске новых продуктов или расширении ассортимента – чтобы посчитать, сколько единиц товара покрывают затраты, прежде чем бизнес начнет зарабатывать.
- При изменениях спроса, росте цен на сырье или снижении переменных издержек – показатель визуализирует зоны убытков и прибыли, показывает, как эти изменения повлияют на результат.
- При оценке инвестиционных проектов – инвесторы смотрят, какая точка безубыточности у проекта и насколько устойчивым он будет в кризис.
- В работе с постоянными клиентами и структурой продаж – чтобы найти запас прочности и оптимизировать затраты без потери маржи.
- В управленческом учете и целях ценообразования – чтобы определить минимальные цены, решить, что делать: повышать цены или снижать переменные расходы.
- При оценке финансовых рисков – чтобы проверить, может ли быть точка безубыточности отрицательной и как поведут себя показатели при снижении спроса
Преимущества и ограничения расчета точки безубыточности
Плюсы точки безубыточности для проектов, владельцев бизнеса и для предпринимателей можно сформулировать так:
- Позволяет считать маржинальность и видеть разницу между выручкой и переменными затратами – то есть понимать, сколько остается на покрытие постоянных расходов.
- Показывает минимальный объем продаж, при котором бизнес не уходит в минус, и помогает определить, сколько единиц товара нужно продать для достижения безубыточности.
- Характеризует устойчивость компании: чем ниже точка, тем выше запас прочности и тем легче пережить падение спроса.
- Отражает влияние структуры затрат и цены на результат, поэтому помогает определить стратегию ценообразования и оценить, как изменение стоимости сырья скажется на прибыли.
- Дает понимание, куда двигаться дальше: можно увеличить продажи, снизить издержки или пересмотреть ассортимент – и заранее увидеть эффект (рассчитать его для разных сценариев).
- Работает как ориентир финансовой стабильности бизнеса и помогает инвесторам оценить риски.
Ограничения (минусы):
- Нет норматива. Универсальной нормы не существует – у каждой отрасли и бизнес-модели свои значения точки, поэтому сравнивать компании по показателям безубыточности напрямую нельзя.
- Расчет строится на допущениях: цены и затраты считаются постоянными, хотя на практике стоимость сырья, аренды и спроса меняются с достаточной частотой. А изменение стоимости товара в свою очередь может влиять на спрос.
- Соответствует только текущей структуре затрат (в моменте): при расширении ассортимента или выходе на новый рынок точку приходится пересчитывать каждый раз.
- Не учитывает качественные факторы – сезонность, действия конкурентов, репутацию и т.п., поэтому убыточность или прибыльность в реальности может отличаться от расчетной.
- Показывает лишь момент равновесия, но не говорит, как долго бизнес сможет его удерживать.
 Что такое рентабельность: простая формула, как рассчитать ключевой показатель для эффективного бизнеса и продаж
1

Формулы точки безубыточности (в штуках и рублях)
Наконец, о самом главном – о том, как считать показатель точки безубыточности: какие способы расчета существуют и в каких ситуациях их используют.
Мы уже упомянули выше, что безубыточность может рассчитываться в количестве штук товаров или в деньгах.
Формула точки безубыточности в натуральном выражении (в штуках продукции)
Если речь о минимальном количестве единиц продукции, необходимом для выхода на окупаемость, то точка безубыточности считается как соотношение:
- Сумма постоянных затрат делится на Маржинальную прибыль от продажи одной единицы товара за выбранный период
Здесь стоит уточнить, что маржинальный доход считается как:
- Разность цены реализации и суммы переменных издержек на каждую единицу товара.
Переменные издержки – это себестоимость продукции в пересчете на единицу.
Итоговая формула этого метода:
https://avatars.mds.yandex.net/get-vertis-journal/4471904/orig_1738000716520/orig
Например, уровень постоянных расходов предприятия в разрезе одного месяца – 300 тыс. руб. При цене производимой единицы товара в 200 руб. и переменных расходах в 120 руб. на каждую единицу, маржинальностью будет показатель в 200 – 120 = 80 руб. с каждой проданной единицы.Значит безубыточный порог равняется 300 000 / 80 = 3750 единиц. То есть бизнесу необходимо продавать хотя бы 3750 штук товаров в месяц, чтобы покрыть все свои расходы и выйти в ноль.
При дальнейшем росте выручки, при наращивании объема производства и продаж, чистый доход пойдет в плюс.
Формула точки безубыточности в денежном выражении (в рублях)
У этой формулы расчета немного другая задача. Она позволяет отвязаться от количества продукции и сосредоточиться только на объеме реализации. Условно: какую сумму выручки нужно показать по итогам месяца для покрытия расходов за тот же месяц.
Чтобы вычислить стоимостный вариант ТБУ, нужно воспользоваться формулой:
- Общую сумму постоянных затрат делим на Коэффициент маржинального дохода
Здесь коэффициент определяется как доля маржи от стоимости товара, услуги или продукта:
- Маржа с единицы товара, разделенная на Цену
Или
- Процент средней наценки / 100
Такой подход более универсален, так как вместо расчета ТБУ для каждого товара, можно посчитать безубыточность всего предприятия относительно средней наценки.
Например: для формирования итоговой цены компания увеличивает себестоимость в среднем на 40%. Общий уровень постоянных издержек – 500 тыс. руб. в месяц. Тогда коэффициент маржинальности будет равен 40 / 100 = 0,4. То есть маржа составляет 40% от стоимости. Подсчеты ТБУ: 500 000 / 0,4 = 1,25 млн. руб.
Это значит, что точка безубыточности находится на уровне выручки в 1,25 млн. руб. каждый месяц – по всему ассортименту. Если продавать товаров и услуг на меньшую сумму, то бизнес работает в минус. Если выручка превышает этот показатель, то деятельность вашей компании приносит прибыль.
Главное отличие – этот вариант расчета не привязывается к количеству продаж единиц продукции. Хотя при желании можно пересчитать и в штуки. Просто делим объем выручки на цену товара.
Какие показатели нужны для расчета точки безубыточности
Чтобы рассчитать точку безубыточности, необходимо определить, сколько компания получает от продажи товаров или услуг и какие расходы несет при этом. Основные показатели – постоянные и переменные затраты, цена реализации, объем продаж и маржинальный доход. На их основе можно определить минимальную выручку или количество продукции, при котором бизнес выходит на отсутствие убытка. Для точного расчета не менее важно учитывать налоги, структуру продаж и период, за который анализируют финансовые результаты.
Постоянные затраты (что это и примеры)
Постоянные затраты – это расходы, которые в рамках выбранного периода не зависят напрямую от количества произведенных или проданных товаров. Их можно узнать по бухгалтерскому балансу. Даже если компания временно ничего не продает, ей приходится оплачивать все такие расходы. Именно они формируют базовую финансовую нагрузку бизнеса.
К постоянным затратам обычно относятся:
- Аренда офиса, магазина, производственного помещения или техническое содержание отеля, если вы сами сдаете помещения.
- Оклад сотрудников – затраты на зарплату или фонд оплаты труда, если он не зависит от объема продаж (когда ЗП не сдельная).
- Амортизация оборудования и основных средств.
- Оплата программ, сервисов, лицензий и связи.
- Страхование, охрана.
- Постоянные административные расходы.
- Проценты по кредитам (не сама ставка по займу, а итоговые суммы платежей) и другие обязательные траты, если они не меняются с объемом производства.
Например, кофейня ежемесячно платит 150 тыс. рублей за аренду, 250 тыс. рублей на зарплаты и 50 тыс. рублей за программы учета, CRM-сервисы, связь и обслуживание. Ее итоговые постоянные затраты составляют 450 тыс. рублей в месяц. Даже при нулевых продажах эта сумма остается фиксированным обязательством бизнеса.
Важно учитывать, что постоянство затрат условно. При расширении производства может потребоваться новое помещение, дополнительный сотрудник или более дорогая программа учета. Тогда расходы изменятся скачком – некой общей суммой, а не пропорционально каждой проданной единице.
Переменные затраты (что это и примеры)
Переменные затраты меняются вместе с объемом производства или продаж. Чем больше продукции компания выпускает или реализует, тем выше общая сумма таких расходов. При сокращении объема продаж они пропорционально уменьшаются.
К переменным затратам относятся:
- Стоимость сырья, материалов и комплектующих.
- Закупочная стоимость товаров для торговли (при перепродаже).
- Упаковка и расходные материалы.
- Комиссии маркетплейсов и эквайринга, зависящие от оборота.
- Сдельная оплата труда.
- Доставка каждой единицы товара.
- Кредиты на закупку товара.
- Вознаграждение подрядчика, рассчитанное за конкретную работу или заказ.
Например, интернет-магазин продает товар за 2 000 рублей. Его закупочная стоимость составляет 1 100 рублей, упаковка – 50 рублей, а комиссия и доставка в среднем обходятся еще в 250 рублей. Переменные затраты на одну продажу равны 1 400 рублей. Маржинальный доход с единицы составляет 2000 – 1400 = 600 рублей.
Для расчета точки безубыточности важно определить не только общую сумму переменных затрат, но и стоимость единицы продукции или услуги. Если объем продаж меняется, эти расходы должны пересчитываться с учетом новых значений.
А еще редко бывает так, что продавец или производитель работает только с одним товаром. В этом случае бессмысленно считать ТБУ в разрезе количества продаж или единиц продукции. Тут гораздо информативнее будет средняя наценка и общий объем оборота.
Типичные ошибки при разделении затрат
Неправильная классификация расходов искажает итоговый расчет точки безубыточности. Если постоянные затраты принять за переменные или наоборот, то бизнес получит неверный объем продаж, необходимый для выхода в ноль.
На практике часто встречаются следующие ошибки:
- Все расходы считают постоянными. Например, относят к ним закупку товаров, хотя при снижении продаж закупочные расходы также уменьшаются.
- Не учитывают условно-постоянные затраты. Зарплата сотрудника может быть фиксированной до определенного уровня загрузки, а затем увеличиваться при найме нового работника.
- Забывают о комиссиях и доставке. Эти расходы часто зависят от каждой продажи и должны входить в переменную часть.
- Смешивают расходы бизнеса и личные траты владельца. Для финансового анализа необходимо учитывать только затраты, связанные с деятельностью компании.
- Используют средние значения без проверки. При изменении структуры продаж или закупочных цен средняя себестоимость товаров может поменяться.
- Не учитывают налоги. Налоговая нагрузка влияет на прибыльность и должна быть включена в расчет в зависимости от выбранной модели учета.
Чтобы избежать ошибок, составьте таблицу расходов за месяц, разделите их на постоянные и переменные, а затем проверьте, какие статьи действительно меняются при увеличении объема продаж.

Как рассчитать точку безубыточности в Excel – пошаговый пример расчета
Excel позволяет быстро рассчитать точку безубыточности продукции и оценить, сколько товаров нужно продать, чтобы покрыть расходы.
Технически вы можете использовать простой калькулятор или любой другой табличный процессор, например, в составе вашего офисного пакета или в виде онлайн-сервисов – Яндекс Таблицы, Документы Mail.ru, Таблицы Google и т.п.
Рассмотрим абстрактный пример: компания продает товар по 2 000 рублей, переменные затраты составляют 1 200 рублей на единицу, а постоянные расходы – 400 000 рублей в месяц.
Шаг 1. Подготовьте исходные данные
Создайте таблицу в Excel с такими показателями:
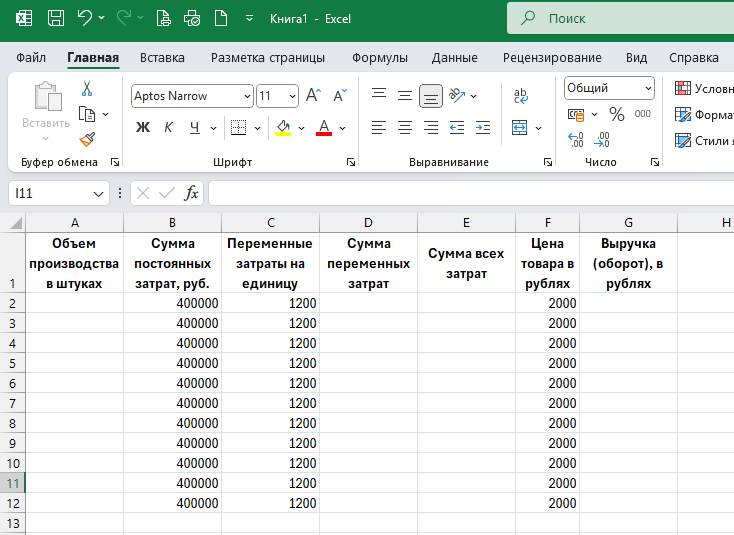
Ячейки в рядах с ценой товара, с переменными затратами на единицу и с суммой постоянных затрат можно просто протянуть с копированием.
Шаг 2. Считаем точку безубыточности вручную (на калькуляторе)
Это нужно, чтобы лучше определить шаг шкалы для объема производства.
В нашем случае:
400 000 / (2000 – 1200) = 400 000 / 800 = 500
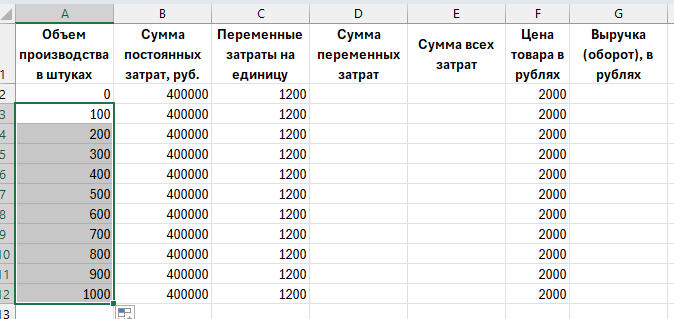
Для наглядности масштаба логично выбрать шаг горизонтальной оси примерно в 50-100 единиц. Мы сделали в 100.
Так как нам хочется увидеть запас прочности и проанализировать рост чистой прибыли при наращивании объема производства, шкалу сделаем от 0 до 1000 единиц (в 2 раза больше критической точки).
Чтобы не цифры вводить вручную, используйте формулу:
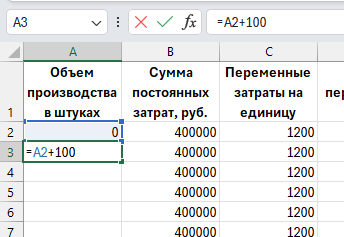
И протяните ее вниз в столбце с объемом производства. Должно получиться так:
Шаг 3. Рассчитайте маржинальный доход
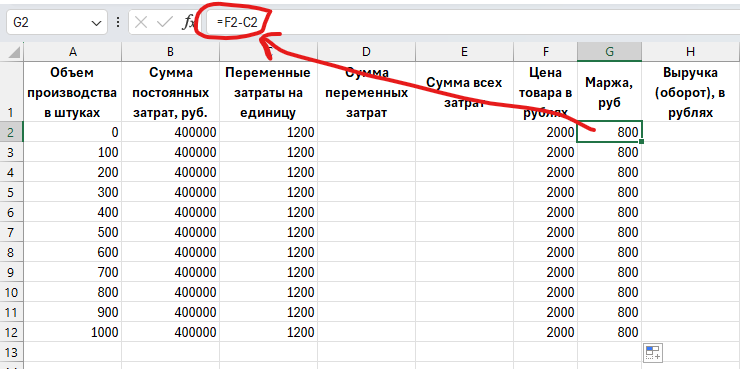
В отдельной ячейке определим маржинальный доход с единицы:
Если цена находится в F2, а переменные затраты – в C2, то формула будет F2-С2. Протяните ячейки по столбцу. Результат везде составит 800 рублей.
Шаг 4. Рассчитайте сумму переменных затрат
У нас результат записывается в колонке D. Формула для первой строки: C2 * A2 (переменные затраты на единицу * объем производства).
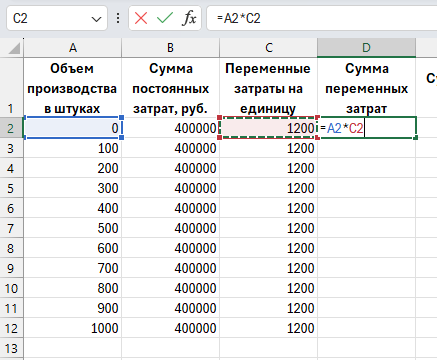
Протяните ячейку по всему столбцу D.
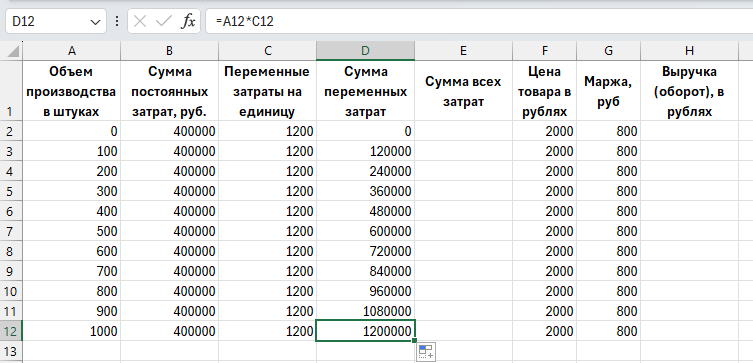
Шаг 5. Считаем сумму всех затрат
Для этого нужно сложить сумму переменных затрат с суммой постоянных затрат (столбец E). Формула: D2 + B2. Протяните ячейки в столбце.
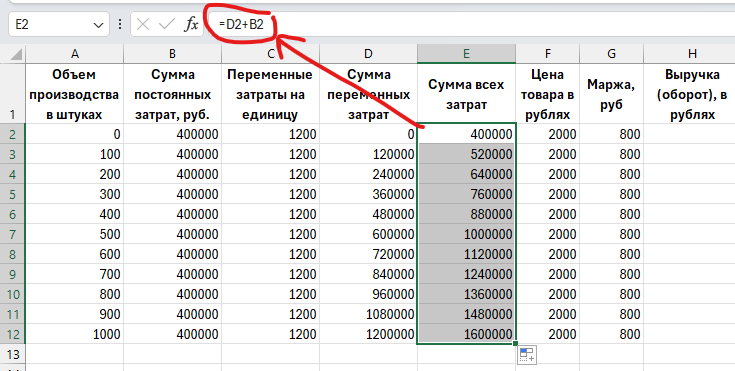
Шаг 6. Посчитайте выручку
Выручка = объем производства * цена. Выручка у нас в столбце H. Формула: A2 * F2. Протяните ячейку по всему столбцу.
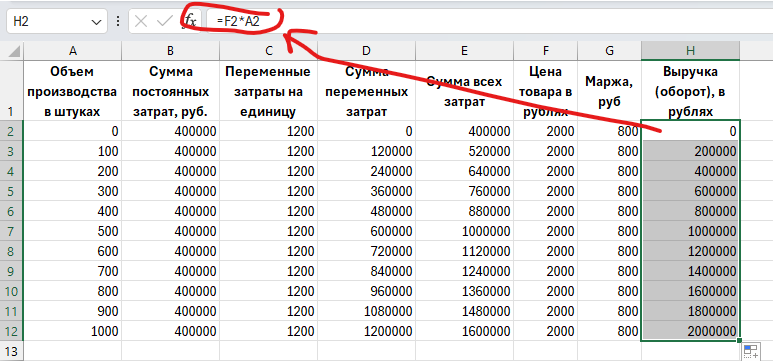
Готово. Нашу точку безубыточности можно найти в таблице по совпадающим суммам выручки и суммы всех затрат.
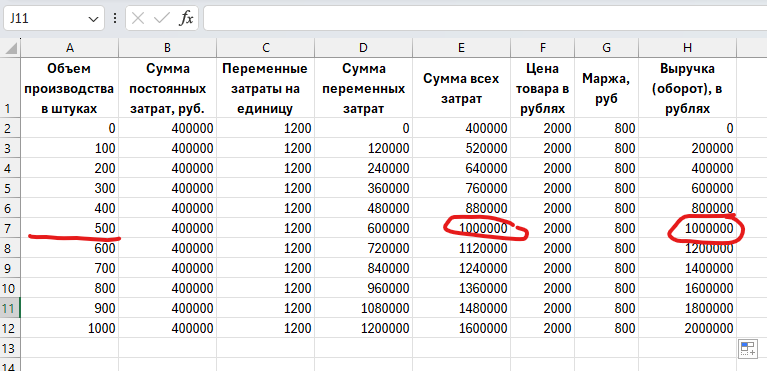
Осталось построить график для визуализации.
 Денег нет: дефицит бюджета за 8 месяцев превысил годовой план. Что говорит Минфин?
Как визуализировать точку безубыточности
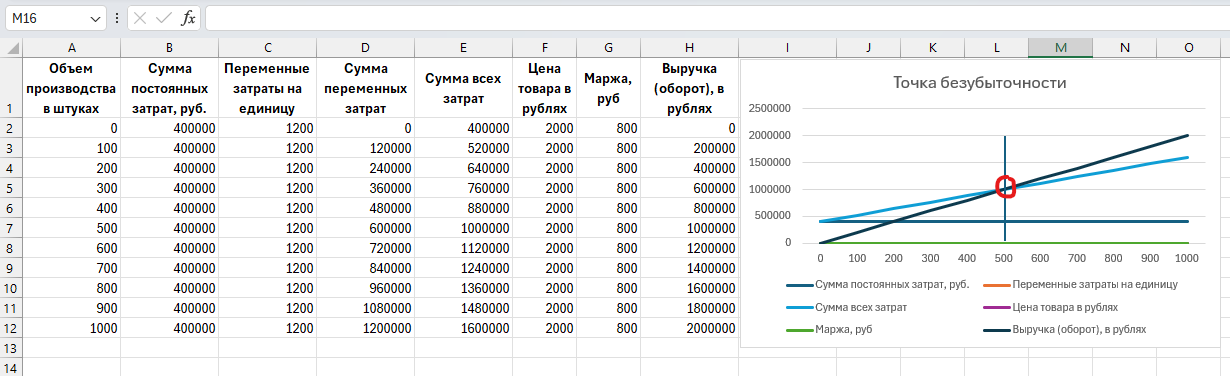
График показывает зависимостью между выручкой и затратами. Линия общих затрат пересекается с линией выручки в точке безубыточности. До нее бизнес работает в минус, после – получает прибыль.
Подробная инструкция: Как построить график точки безубыточности в Excel и онлайн.
Тут просто покажем итоговый результат:
Анализ точки безубыточности для повышения эффективности бизнеса
Анализ точки безубыточности помогает предпринимателям и бизнесу оценить финансовую устойчивость, а также выявить, какие изменения способны увеличить прибыль. Важно учитывать не только объем продаж, но и структуру затрат, цены, спрос.
Экономика очень простая: если постоянные расходы слишком высоки, оптимизируйте аренду, фонд оплаты труда и операционные расходы. Например, пересмотр условий аренды может снизить ежемесячную нагрузку в постоянных расходах. Но на аренде иногда сэкономить нельзя, так как высокая плата может быть связана с удачным расположением офиса или точки продаж. Для той же кофейни расположение очень важно. Только при достаточном трафике она сможет дать максимальный результат по выручке.
При высокой себестоимости продукции проанализируйте стоимость материалов, закупки и условия работы с подрядчиками. Снижение переменных затрат увеличивает маржинальный доход и уменьшает количество продаж, необходимое для достижения точки безубыточности.
Изменение цены также влияет на результат. При увеличении цены и сохранении спроса точка безубыточности снижается – нужно меньше продаж единиц товара или услуг. Но если клиенты начинают покупать меньше, общий эффект необходимо оценивать уже по фактической выручке. Ведь спрос с ростом цены начинает падать.
Каждый предприниматель должен периодически пересматривать расчеты: изменения спроса, расходов и структуры продаж могут сделать прежние значения неактуальными.
Такой подход позволяет планировать объемы реализации, оценивать запас финансовой прочности и принимать решения на основе реальных финансовых показателей. Срок или периодичность пересчета задать сложно. Обычно это делают в случае изменений: рынка, правил внутреннего ценообразования, закупочных цен и т.п. – в общем, всего того, что может повлиять на точку безубыточности.
Значительное изменение точки безубыточности при очередном пересчете может означать существенные проблемы в бизнес-модели: рост или падение капитальных затрат, переменных, спроса, маржинальности и т.п.

Комментарии
Войти, чтобы комментировать