

Когда компания растет или сталкивается с первыми признаками застоя, собственники неизбежно попадают в информационную ловушку. Топ-менеджеры приносят красивые презентации, наперебой предлагают новые «стратегические инициативы» или объясняют падение доходов внешними рыночными факторами.
Если принимать решения на основе устных докладов или результатов голосований на мозговых штурмах, бизнес начинает растрачивать ресурсы на устранение ложных симптомов.
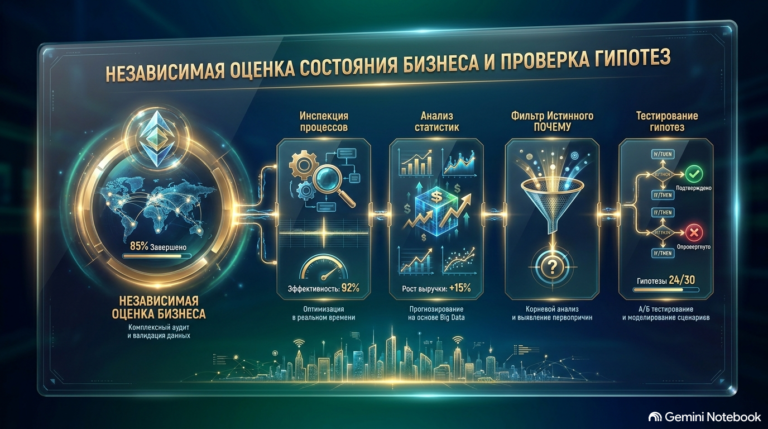
Разберём подробно методологию управленческого анализа позволяющую решить практическую задачу: как провести объективный аудит процессов и проверить гипотезы команды с инженерной точностью.
1. Отказ от слухов и внедрение управления по статистикам
Главный источник искажения информации — попытка оценивать положение дел по мнениям, отчетам «из головы» или эмоциям сотрудников.
- Математическая точность: Эффективный руководитель игнорирует устные оправдания и опирается исключительно на производственные статистики — числовые показатели объема произведенного продукта на выходе за определенный период.
- Защита от подделок: Грамотно выстроенная система статистик отражает реальную выработку каждого поста и подразделения. Если график статистики устремлен вверх — работа эффективна; если график застыл или падает — на данном участке наблюдается неоптимальность, независимо (!) от красноречия руководителя.
2. Метод «Наблюдения очевидного» и личные инспекции
Никакой сторонний отчет или файл не заменяет прямого контроля по принципу «Смотрите — не слушайте».
- Физический забор данных: Инспектор или собственник приходит непосредственно в рабочий отдел и осуществляет наблюдение очевидного. Он не спрашивает сотрудников «почему все плохо», а смотрит, как организован процесс, где застревают документы и сырье, есть ли невыполнение должностных обязанностей и насколько функциональны линии коммуникации.
- Внезапность инспекций: Проверки проводятся в разное время и без предварительного согласования жесткого графика. Это позволяет увидеть реальное положение дел, а не «постановочную картину» к приезду руководства.
3. Метод «Анализа данных» и разнесение «минусов» по Оргсхеме
Для проведения полного независимого аудита компании используется технологичный алгоритм Анализа данных и ситуаций:
- Сплошной сбор «минусов»: Выписывается единый список абсолютно всех зафиксированных отклонений от Идеальной Картины (кассовые разрывы, задержки отгрузок, падающие графики, сбои регламентов, жалобы клиентов) без (!) выставления приоритетов.
- Разнесение по оргсхеме: Все собраные минусы раскладываются по соответствующим блокам организующей схемы бизнеса.
- Определение эпицентра: Подразделение, набравшее наибольшее количество минусов, объективно признается главным очагом дезорганизации в компании.
4. Фильтр «Истинного ПОЧЕМУ» для проверки гипотез руководителей
Когда топ-менеджеры выдвигают свои гипотезы о причинах проблем («нам не хватает маркетологов», «клиенты ушли из-за цен», «нужен новый софт»), их предложения проверяются жестким фильтром:
- ❌ Ложная гипотеза: Ссылается на внешние факторы, требует выделения дополнительных бюджета и штата («дай денег — и всё заработает») или не дает прямого способа исправления ситуации имеющимися ресурсами.
- ✅ Истинная причина (Верное «Почему»): Всегда находится внутри контролируемой деятельности компании и сразу открывает понятное действие по прямому улаживанию ситуациями имеющимися (!) ресурсами.
5. Безопасное тестирование гипотез без распыления ресурсов
Передавать разработку стратегии компании на откуп общему мозговому штурму руководителей неэффективно — каждый управленец тянет одеяло на свой отдел и распыляет ресурсы компании.
- Проверка на результативность: Проверка компетентности руководителя проводится не на тестах или собеседованиях, а исключительно в реальных условиях — справляется ли он с поставленной задачей и способен ли влиять на рост статистики своего отдела.
- Исследование аудитории вместо гадания: Проверку гипотез по продуктам и услугам осуществляют не внутренними спорами, а проведение опросов клиентов (определение реальных ценностей и «хитов») и мини-экспериментами с измеримым финансовым откликом.
6. Офис Собственника и независимая контрольная линия
Чтобы независимая оценка работала непрерывно, создается отдельный контур контроля — Офис Собственника с функцией Представителя собственника:
- Контроль выполнения программ: Все стратегические задачи выносятся на Доску прогресса программ.
- Отчеты об исполнении: Выполнение любой задачи подтверждается письменным отчетом с приложенными материальными доказательствами (выписки, документы, фотофиксация), которые проверяются представителем собственника на подлинность до закрытия задачи.






Комментарии
Войти, чтобы комментировать